Strategie · 8 Min. Lesezeit
Commercial Due Diligence: Ablauf, Checkliste und Dauer für Unternehmen

Das Wichtigste in Kürze
- Laut Innovation Report 2025 von hy lag die durchschnittliche Finanzierungsrunde von Startups für CSRD-Compliance in der DACH-Region zwischen Januar 2020 und August 2025 bei 46,28 Mio. €, bei Startups für EU-AI-Act-Compliance bei 3,5 Mio. €.
- Für den Innovation Report 2025 hat hy über 500 Unternehmen aus der DACH-Region auf Basis öffentlich verfügbarer Daten analysiert und dabei mehr als 115.000 Datenpunkte erhoben.
- Laut Innovation Report 2025 von hy zeigen 70 % der untersuchten Unternehmen fragmentierte CVC-Aktivitäten, die von außen eher wie punktuelle als wie systematische Investitionen wirken.
Eine Commercial Due Diligence (CDD) prüft vor einer Investitionsentscheidung, ob der Markt den Businessplan trägt: Wie groß ist der Markt wirklich, kaufen die Kunden, wie stark ist die Position gegenüber dem Wettbewerb, und welche Annahmen im Plan sind zu optimistisch? Für Unternehmen ist sie der Schritt zwischen einer guten Geschichte und gebundenem Kapital. Meine These: Der Wert einer CDD liegt weniger im dicken Marktbericht als in der Bereitschaft, am Ende Nein zu sagen.
Dieser Artikel richtet sich an Unternehmen und Konzerne, die eine Firma kaufen, sich an einem Startup beteiligen, ein Joint Venture eingehen oder ein eigenes Venture finanzieren wollen. Für Private-Equity-Investoren gibt es eigene Formate wie die Pricing Due Diligence. Hier geht es um die Frage, ob ein Markt eine strategische Wette trägt.
Was ist eine Commercial Due Diligence?
Die Commercial Due Diligence ist die marktbezogene Prüfung eines Unternehmens oder Vorhabens vor einer Investition. Sie untersucht Marktgröße und Wachstum, Kunden und Kaufverhalten, Wettbewerb und Positionierung und prüft daraus die Plausibilität des Businessplans. Ihr Blick geht nach vorn, während die Financial Due Diligence die Qualität der vergangenen Zahlen prüft.
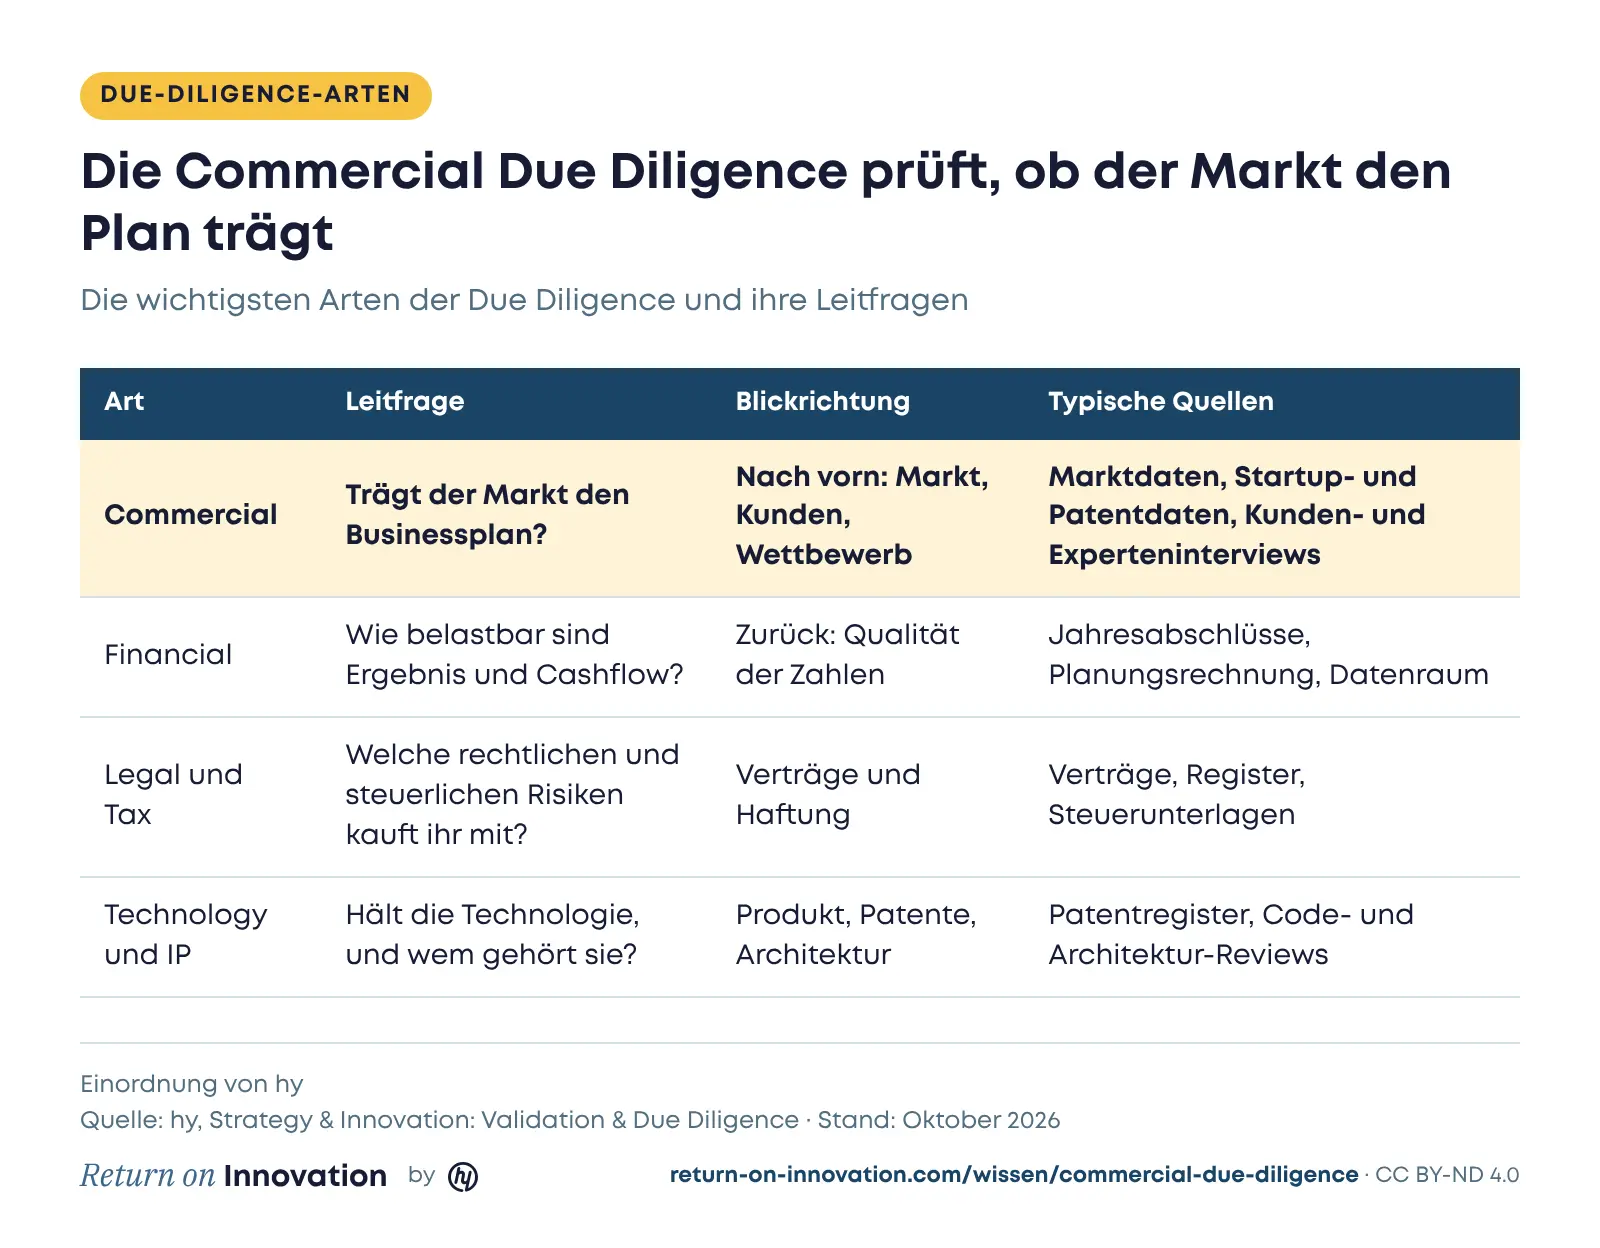
Bei uns gehört die CDD zu zwei Leistungsbereichen von Strategy & Innovation: zu Corporate Venture Capital und M&A, wo wir Investment-These, Suchfelder und Deal Flow begleiten, und zu Validation und Due Diligence. Dort testen wir kritische Hypothesen, bevor Budget gebunden wird, für interne Ventures ebenso wie für Akquisitionsziele.
Wann braucht ein Unternehmen eine Commercial Due Diligence?
Ein Unternehmen braucht eine Commercial Due Diligence immer dann, wenn eine Investition an Annahmen über einen Markt hängt, die es selbst nicht sicher beurteilen kann. Typische Anlässe sind eine Übernahme, eine Minderheitsbeteiligung an einem Startup, ein Joint Venture, der Markteintritt in ein neues Segment und die Freigabe von Launch-Budget für ein eigenes Venture.
Den letzten Anlass unterschätzen viele. Ein internes Venture bekommt selten dieselbe Prüfung wie ein Zukauf, obwohl die Frage dieselbe ist: Trägt der Markt den Plan? Für die Wahl zwischen Bauen, Partnern und Investieren haben wir ein eigenes Framework, beschrieben im Artikel Build, Partner oder Invest. Die CDD prüft danach, ob die gewählte Wette hält.
Neue Märkte machen die Prüfung schwieriger, weil es oft keinen Marktreport gibt, auf den man sich stützen kann. Mein Kollege Christian Geiss beschreibt in Folge #066 am Beispiel Defence, dass Unternehmen zuerst ihre eigenen Fähigkeiten verstehen und eine klare Rolle im entstehenden Ökosystem definieren sollten. Der Weg in den Markt führt für viele eher über etablierte Defence-Akteure als über eine direkte Belieferung. Genau solche Zugangslogiken muss eine CDD in einem neuen Markt prüfen.
Wie läuft eine Commercial Due Diligence ab?
Eine Commercial Due Diligence läuft in fünf Schritten ab: These schärfen, Markt von außen lesen, Kunden und Experten befragen, den Plan unter Stress setzen und entscheiden. Am Ende steht ein Go oder No-Go mit Bedingungen.
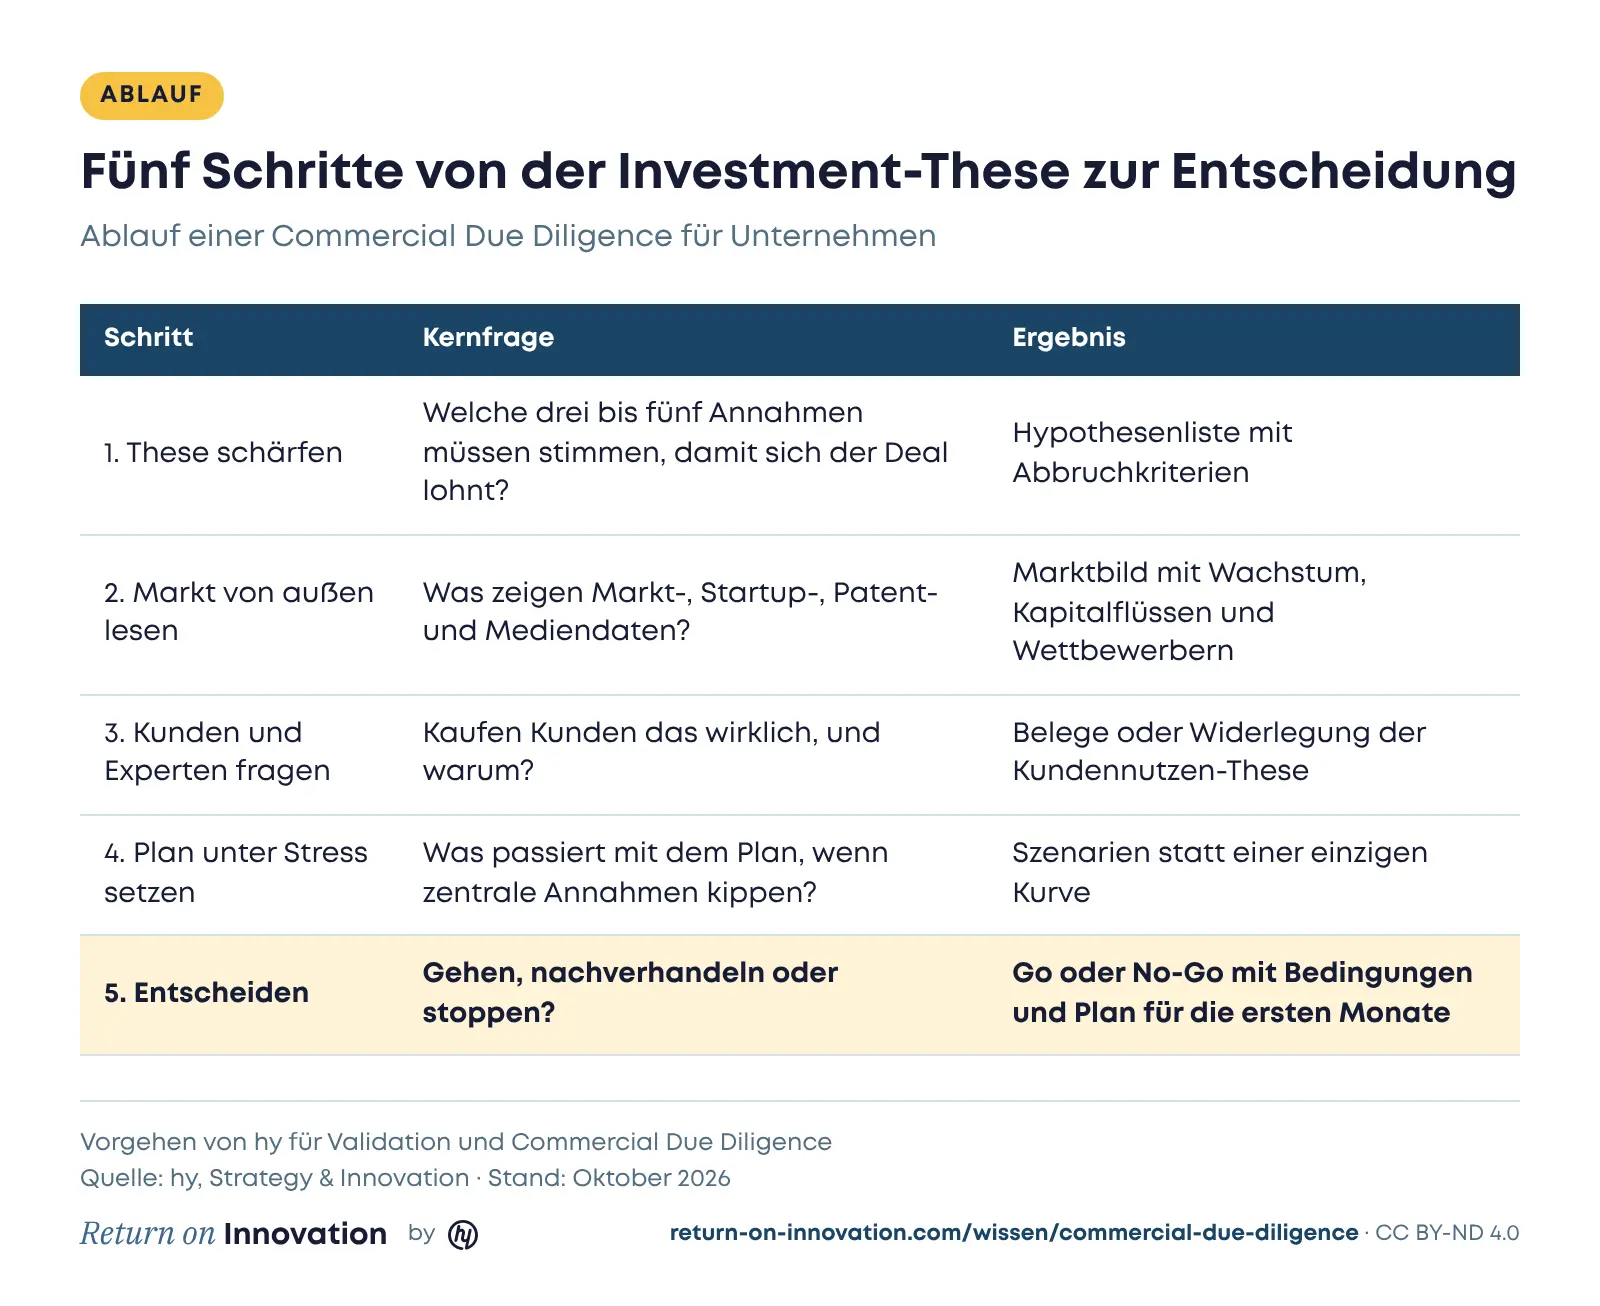
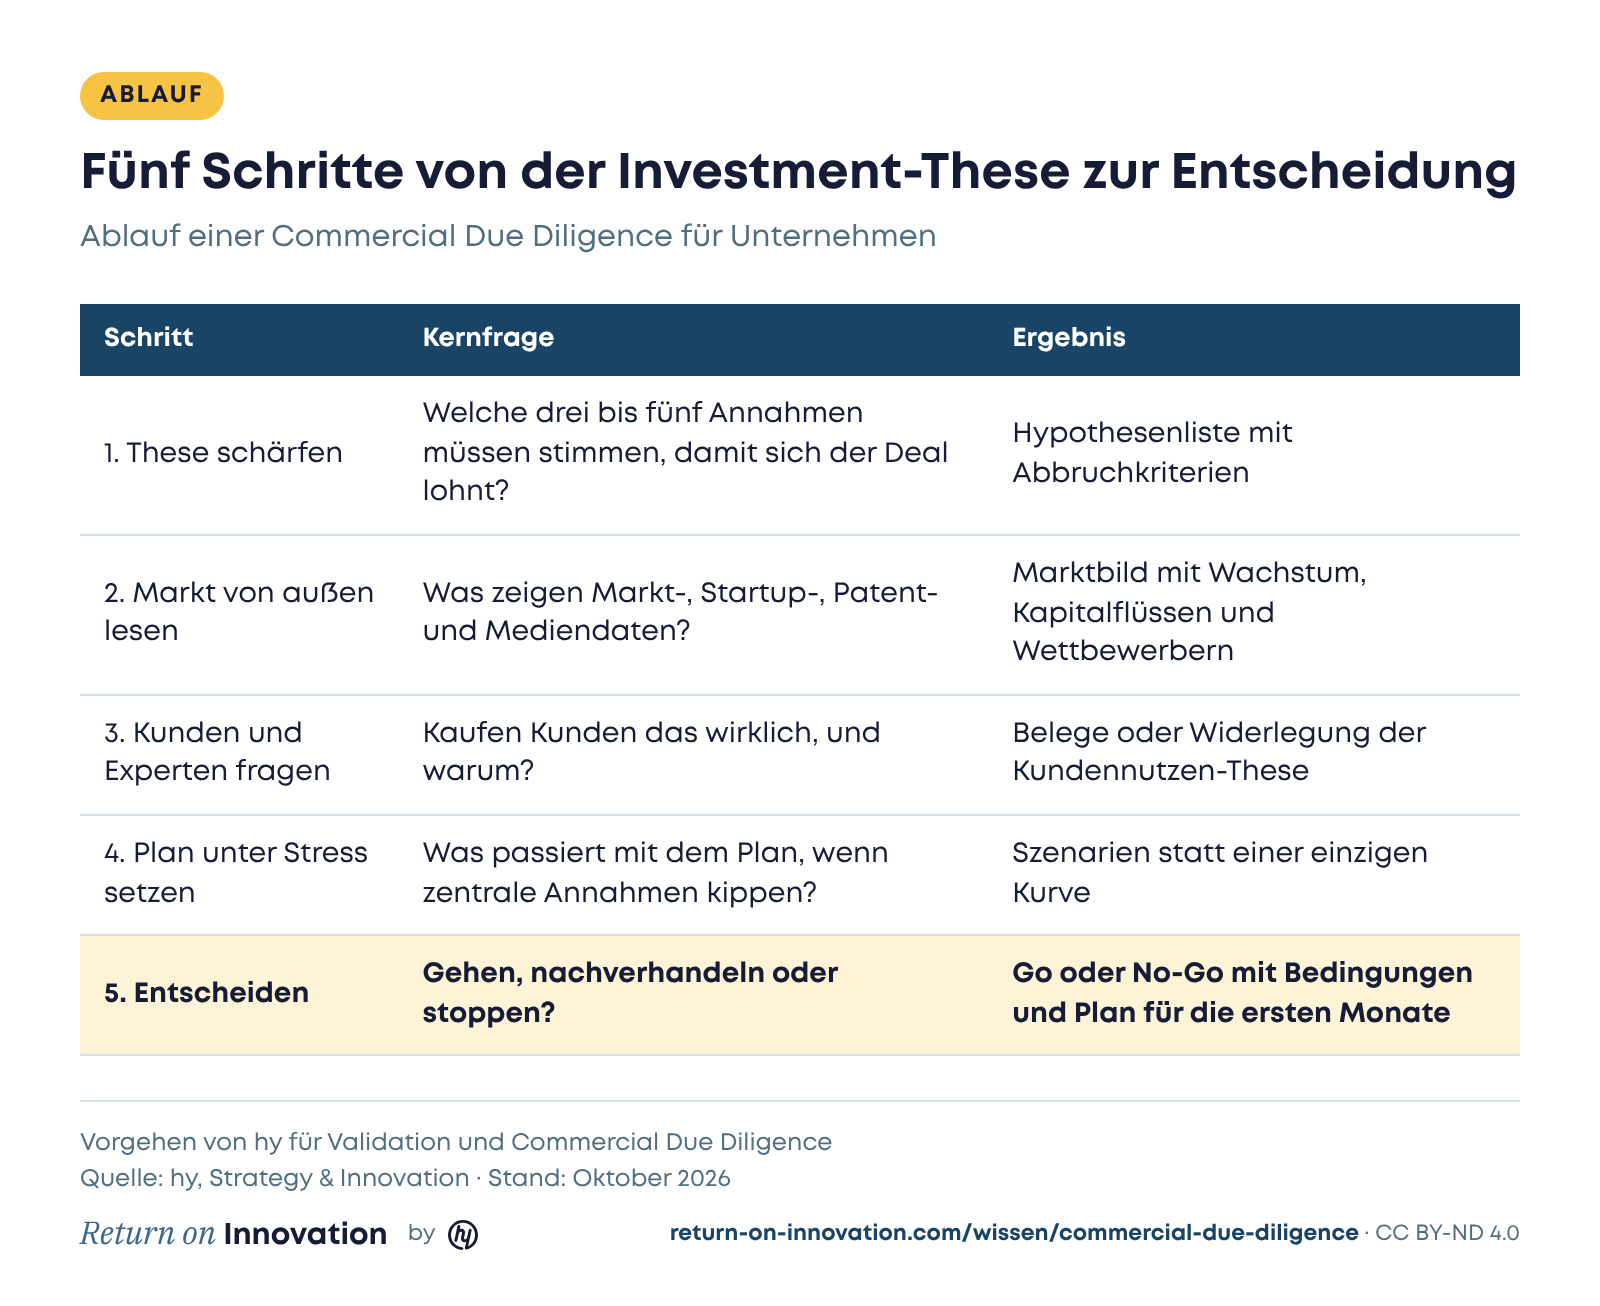
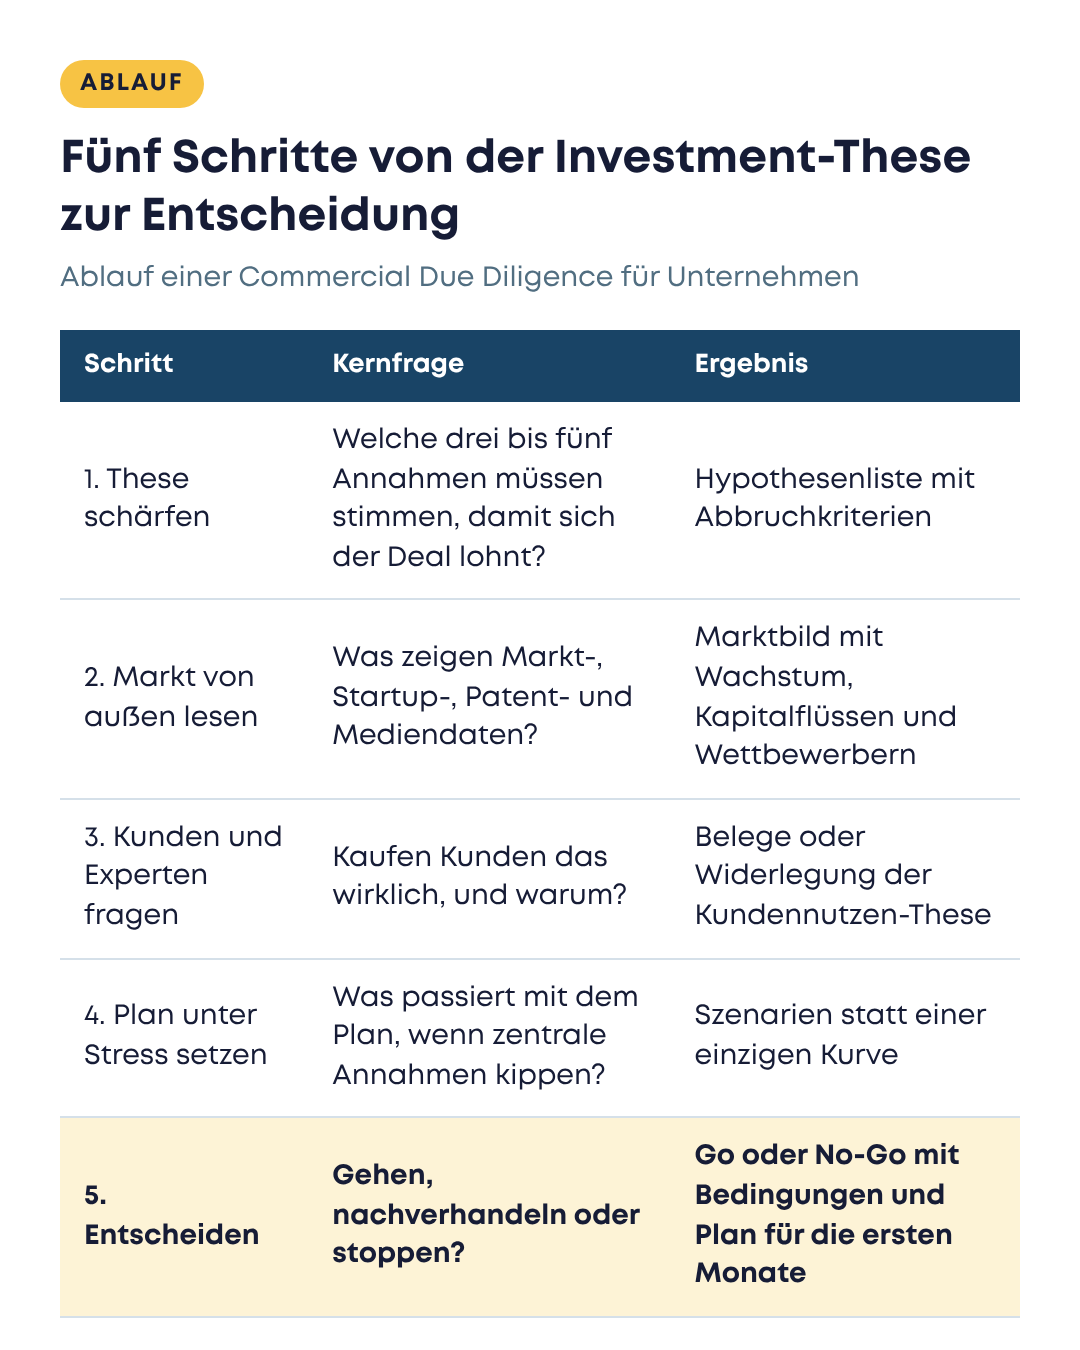
Im ersten Schritt schreibt ihr die drei bis fünf Annahmen auf, die stimmen müssen, damit sich der Deal lohnt, und legt für jede fest, bei welchem Ergebnis ihr abbrecht. Wer die Abbruchkriterien erst nach der Analyse festlegt, findet immer einen Grund weiterzumachen.
Im zweiten Schritt lest ihr den Markt von außen. Wir nutzen dafür neben klassischen Marktdaten eigene Technologie, um Patente zu screenen, eine eigene Startup-Datenbank und Mediencrawler. Diese Daten zeigen, wohin Kapital, Erfindungen und Aufmerksamkeit fließen, oft bevor es in einem Marktreport steht.
Im dritten Schritt sprecht ihr mit Kunden, Nicht-Kunden und Experten. Hier zeigt sich, ob der Kundennutzen im Pitchdeck eine Zahlungsbereitschaft hat.
Im vierten Schritt setzt ihr den Plan unter Stress. Dr. Werner Ponikwar erzählt in Folge #050, wie thyssenkrupp nucera den Wasserstoffmarkt nach Hype und Desillusionierung mit Szenariodenken steuert und das volatile Wasserstoffgeschäft mit dem stabilen Chlor-Alkali-Geschäft ausbalanciert. Für eine CDD heißt das: Rechnet mehrere Szenarien und prüft, ob die Investition auch im mittleren noch trägt.
Im fünften Schritt entscheidet ihr. Ein gutes Ergebnis ist selten ein glattes Ja. Häufiger lautet es Ja unter Bedingungen, etwa beim Preis, bei der Struktur oder bei den ersten Meilensteinen nach dem Abschluss.
Checkliste: Welche Fragen muss eine Commercial Due Diligence beantworten?
Eine Commercial Due Diligence muss Fragen zu Markt, Kunden, Wettbewerb, Technologie, Geschäftsmodell und strategischem Fit beantworten. Diese Liste nutze ich als Prüfraster:
- Markt: Wie groß ist der adressierbare Markt heute, wie schnell wächst er, und was treibt das Wachstum?
- Kunden: Wer kauft, warum, zu welchem Preis, und wie hoch sind Bindung und Abwanderung?
- Wettbewerb: Wer greift die Position an, auch von außerhalb der Branche, und wie viel Kapital fließt in Startups im selben Feld?
- Technologie: Wie stark ist die Technologie geschützt, und wo melden andere gerade Patente an?
- Geschäftsmodell: Welche Annahmen im Plan sind am optimistischsten, und was passiert, wenn sie halb so gut eintreten?
- Regulierung: Welche Vorgaben öffnen oder schließen den Markt in den nächsten Jahren?
- Strategischer Fit: Welche Synergien sind belegt, welche nur behauptet, und wer verkauft das Produkt nach dem Abschluss?
Die letzte Frage wird am häufigsten vergessen. Der etablierte Vertrieb verkauft ungern etwas Neues und Ungetestetes, auch ein zugekauftes Produkt nicht.
Wie lange dauert eine Commercial Due Diligence?
Die Dauer einer Commercial Due Diligence hängt vom Zeitplan der Transaktion, vom Zugang zu Daten und Management, von der Zahl der Märkte und Segmente und davon ab, wie viel Primärforschung nötig ist. Eine Pauschalzahl wäre unseriös, deshalb nenne ich die Treiber.
- Zeitplan des Deals: Exklusivitätsphasen und Gremientermine setzen den Rahmen, oft enger als die Analyse es sich wünscht.
- Datenzugang: Ein gut gefüllter Datenraum und Zugang zum Management verkürzen die Arbeit, fehlende Kundendaten verlängern sie.
- Breite: Jeder zusätzliche Markt, jedes Segment und jedes Land erhöht den Aufwand.
- Primärforschung: Kunden- und Experteninterviews brauchen Vorlauf für Rekrutierung und Termine.
- Neuheit des Markts: Wo es keine Marktreports gibt, muss das Marktbild aus Rohdaten gebaut werden.
Ich rate, den Umfang vom Entscheidungstermin aus zu planen und die Hypothesen nach Risiko zu priorisieren. Die Annahme, an der der Deal am stärksten hängt, prüft ihr zuerst und am gründlichsten.
Warum findet eine datengetriebene CDD mehr?
Eine datengetriebene Commercial Due Diligence findet mehr, weil Startup-, Patent- und Investitionsdaten Marktbewegungen zeigen, bevor sie in Umsatzstatistiken auftauchen. Sie macht sichtbar, ob ein Markt reif oder jung ist, wer investiert und wo neue Wettbewerber entstehen.
Ein Beispiel aus dem Innovation Report 2025, für den wir über 500 Unternehmen analysiert und mehr als 115.000 Datenpunkte erhoben haben: Rund um die EU-Nachhaltigkeitsberichterstattung CSRD hat sich ein reifer Startup-Markt gebildet, mit durchschnittlichen Finanzierungsrunden von 46,28 Mio. €. Um den EU AI Act ist der Markt deutlich jünger, mit weniger Anbietern und Runden von im Schnitt 3,5 Mio. €.
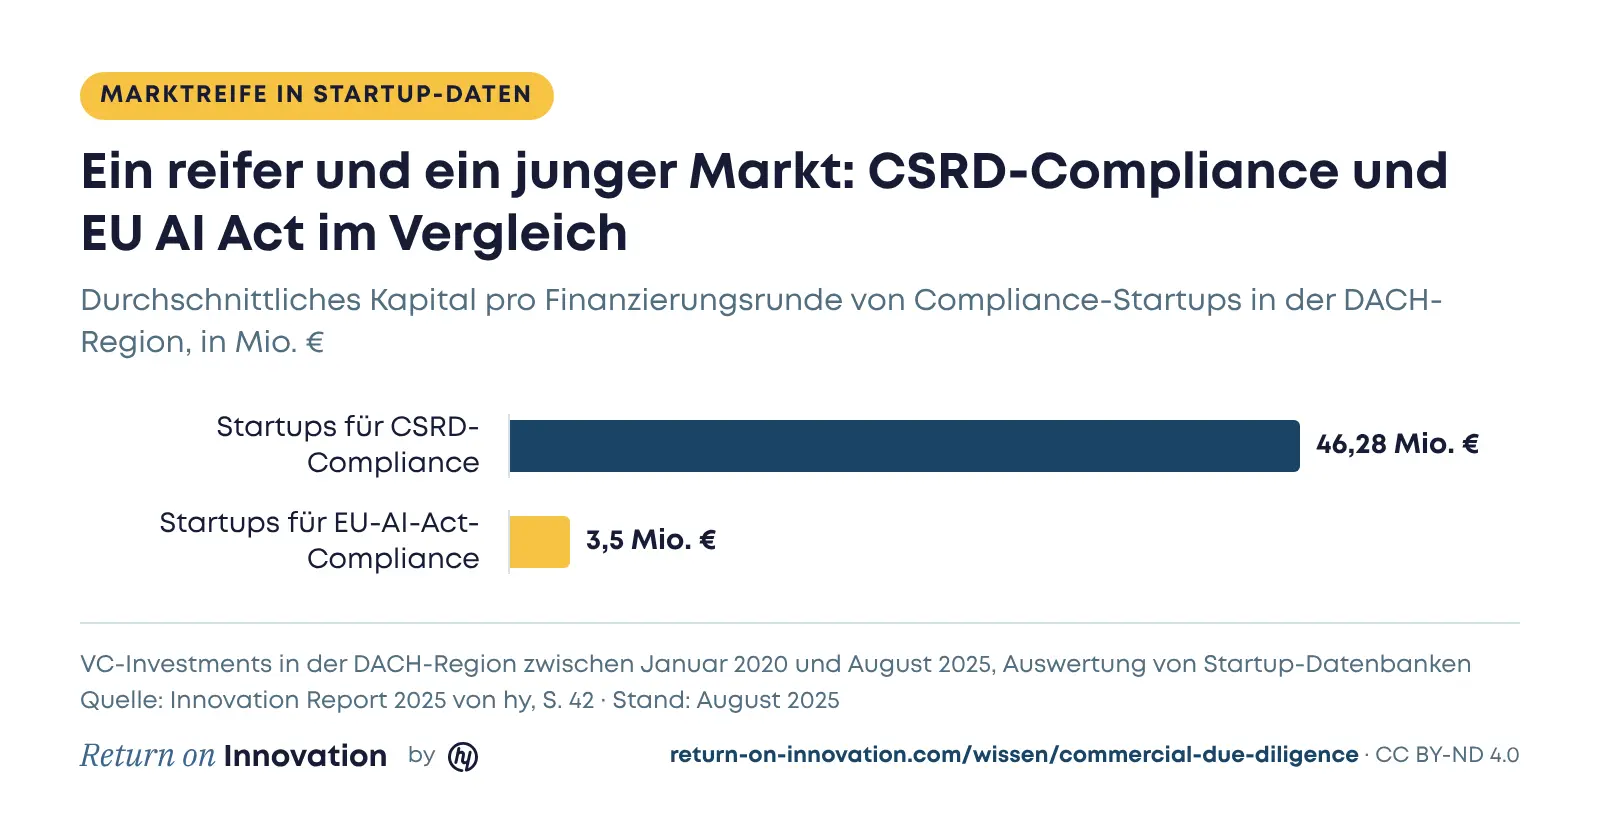
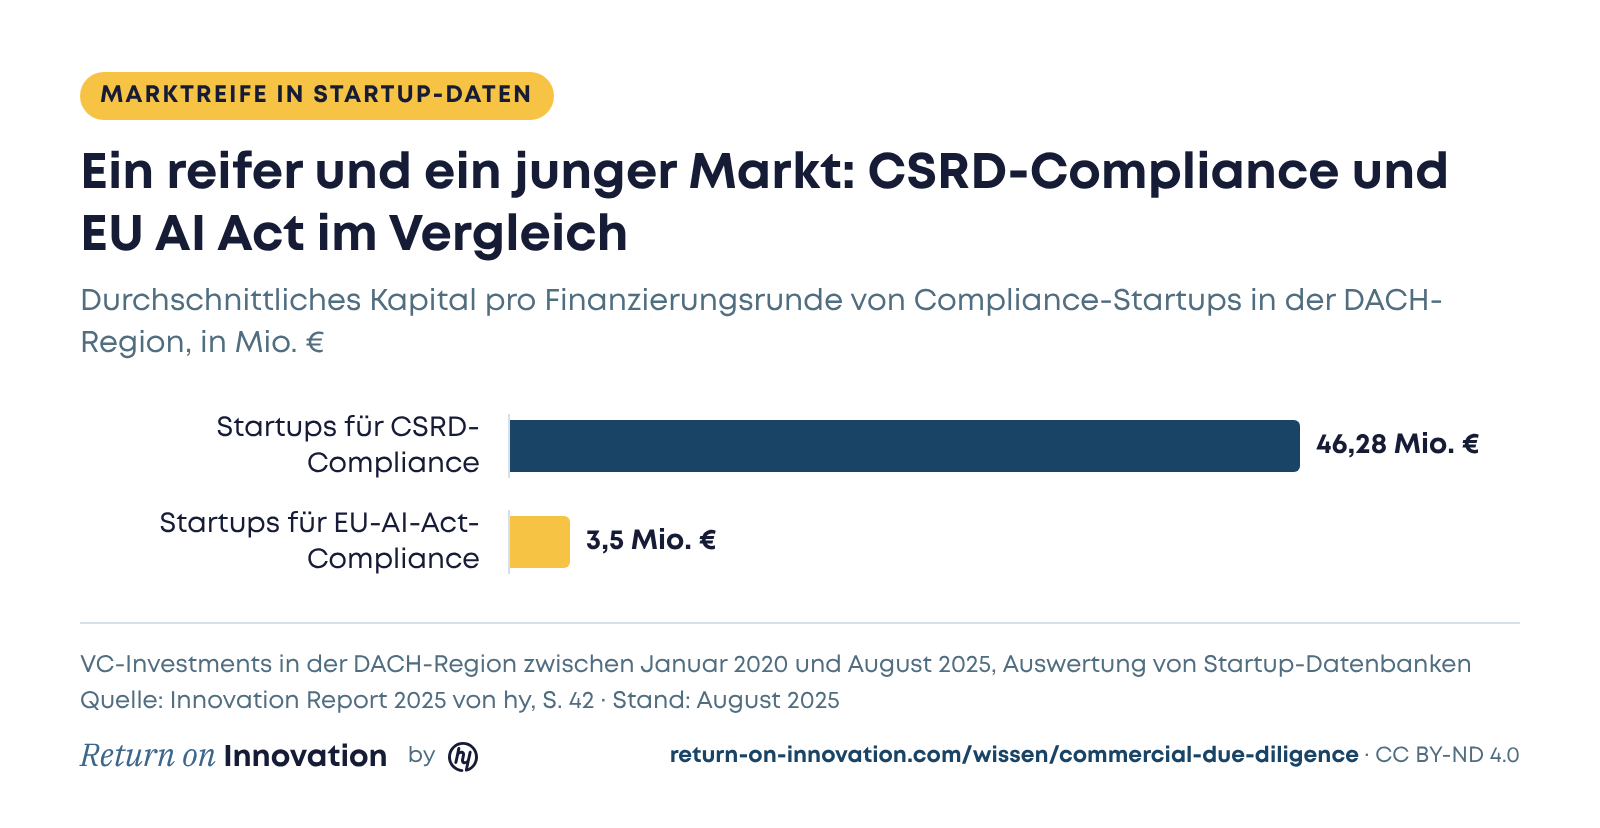
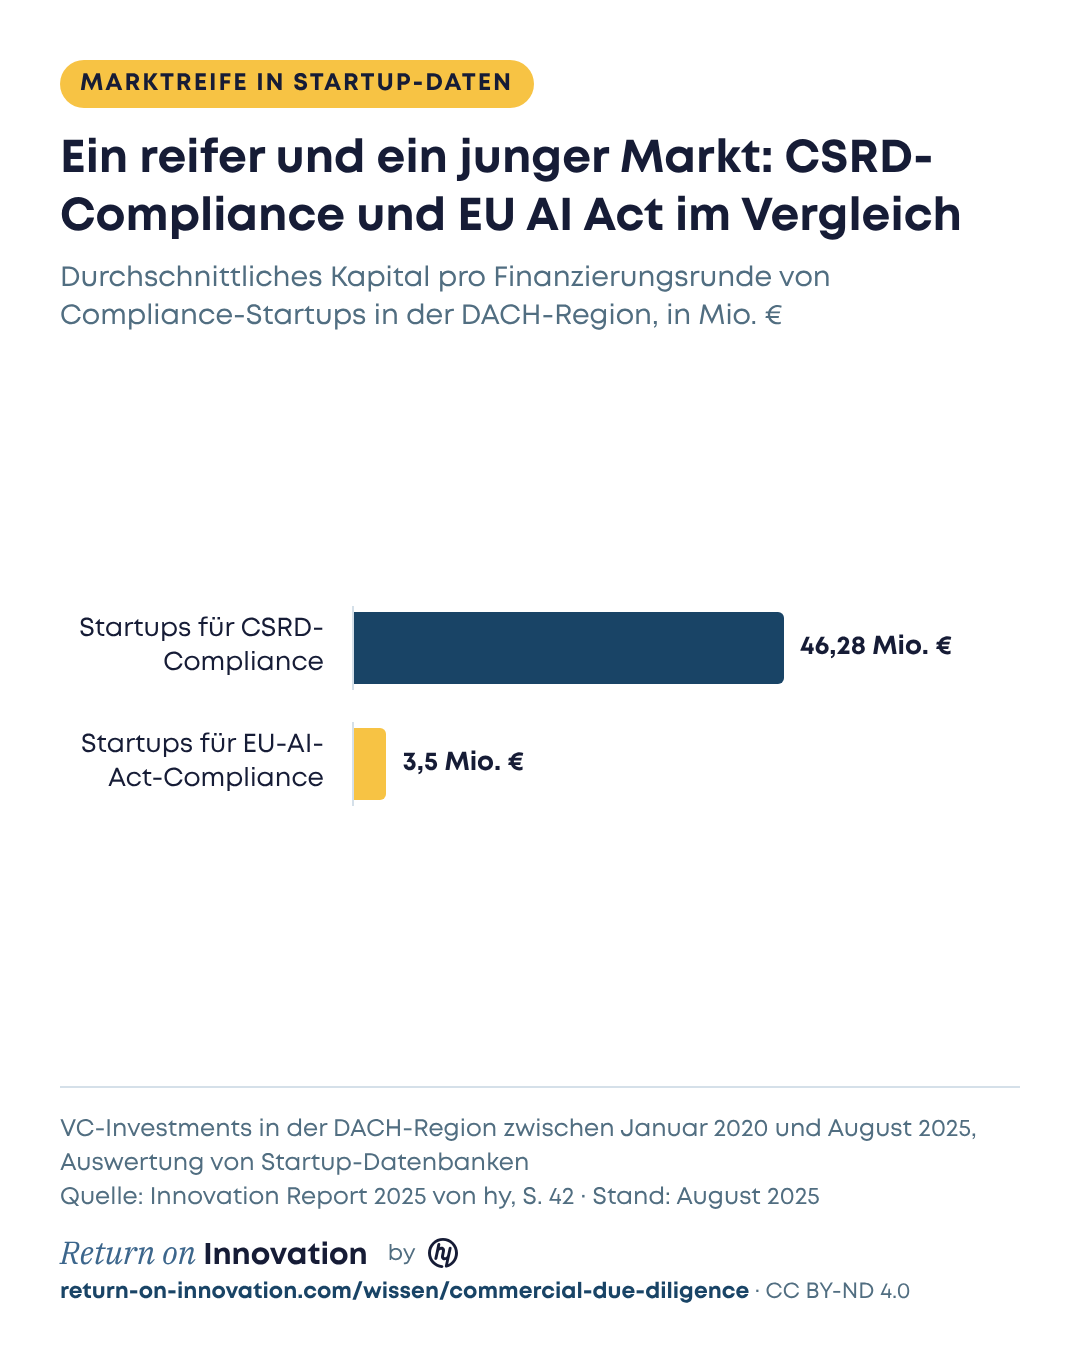
Für eine Akquisition ist das ein großer Unterschied. Wer in den reifen Markt einsteigt, kauft eher eine Position mit weniger Risiko und höheren Preisen. Wer in den jungen Markt geht, hat mehr Spielraum, aber auch mehr offene Annahmen, die die CDD prüfen muss.
Warum kommt das ehrliche Nein selten von innen?
Das ehrliche Nein kommt selten von innen, weil ein Deal-Team, das seit Monaten an einer Transaktion arbeitet, ein Interesse an ihrem Abschluss hat. Wer Zeit, Budget und Reputation investiert hat, bewertet selten unbefangen.
Dazu kommen die Rollen im Vorstand, die wir in Build, Buy oder Partner? beschrieben haben. Der Head of M&A will kaufen. Der CFO bevorzugt den Kauf oft, weil er in der Bilanz ein Aktivtausch ist und das EBIT nicht belastet, während internes Bauen das Ergebnis drückt. Beides ist legitim, und gerade deshalb braucht die Entscheidung eine Prüfung, die nicht am Ergebnis hängt.
Bei der externen Unterstützung gibt es zwei Typen. Eine klassische Großberatung kann ehrlich abraten, weil sie kein wirtschaftliches Interesse an der Umsetzung hat, bringt aber seltener eigene Gründererfahrung mit. Ein Company Builder bringt Gründererfahrung mit, verdient aber am Bauen. Wir positionieren uns bewusst dazwischen: unternehmerisch, mit vielen Gründerinnen und Gründern im Team, und ohne ein Geschäftsmodell, das an der Umsetzung hängt. Das erlaubt uns ein ehrliches Nein, auch wenn es bedeutet, von einem Deal abzuraten.
Häufige Fragen
Was kostet eine Commercial Due Diligence?
Die Kosten hängen von denselben Treibern ab wie die Dauer: Umfang, Zahl der Märkte, Datenzugang und Anteil der Primärforschung. Sinnvoll ist ein Angebot, das sich an den kritischen Hypothesen des Deals ausrichtet und nicht an einer Standardgliederung.
Braucht man eine CDD auch für eine Minderheitsbeteiligung?
Ja, denn gerade bei Minderheitsbeteiligungen an Startups vermischen viele Unternehmen strategisches und finanzielles Interesse. Eine CDD zwingt dazu, die Investment-These vorher klar zu formulieren. Wie sich Corporate Venture Capital von Venture Clienting und Venture Building unterscheidet, steht in unserem Vergleich der Vehikel.
Wer sollte im Unternehmen die CDD verantworten?
Verantworten sollte sie jemand, der nicht am Abschluss gemessen wird. In vielen Häusern ist das die Strategie- oder Unternehmensentwicklung, mit klarer Rückendeckung aus dem Vorstand für ein mögliches Nein.
Fazit: Eine Commercial Due Diligence lohnt sich, wenn sie Nein sagen darf
Eine Commercial Due Diligence prüft vor einer Übernahme, Beteiligung oder einem Venture, ob der Markt den Plan trägt. Sie läuft in fünf Schritten von der Investment-These bis zum Go oder No-Go, ihre Dauer hängt an Deal-Zeitplan, Datenzugang, Breite und Primärforschung, und Startup-, Patent- und Investitionsdaten machen Marktreife sichtbar, bevor sie in Statistiken auftaucht. Den größten Wert hat sie, wenn Abbruchkriterien vor der Analyse feststehen und jemand prüft, der nicht am Abschluss hängt. Wenn ihr ein Vorhaben oder einen Deal mit uns einordnen wollt: Say hy! Wie Unternehmen einen neuen Markt über ihre Fähigkeiten erschließen, hört ihr in der Folge mit Christian Geiss.
Quellen
- Innovation Report 2025 von hy: Survive or Thrive, S. 15, 42, 49
- hy: Strategy & Innovation, Leistungsbereiche Corporate Venture Capital & M&A sowie Validation & Due Diligence
- hy: Build, Buy oder Partner? Wie Konzerne die richtige Wachstumsstrategie für neue Geschäftsfelder finden
- hy: Innovationsarbeit: Make or Buy? Eine Entscheidungshilfe für CEOs
- Folge #066: Defence als Wachstumschance mit Christian Geiss
- Folge #050: Wachstumsstrategien im volatilen Zukunftsmarkt mit Dr. Werner Ponikwar
- Folge #004: Investment in Robotics mit Sven Siering
- Folge #041: Vom Produkt zum Systemgeschäft mit Philipp Loosen