Ventures und Partnering · 8 Min. Lesezeit
Build, Partner oder Invest: Make or Buy bei Innovation als Portfolioentscheidung

Das Wichtigste in Kürze
- Im Corporate Innovation Report 2023 von hy hatten 88 % der befragten Unternehmen in der vergangenen Dekade ein Innovation Lab aufgebaut, zum Befragungszeitpunkt bestanden im Schnitt aber nur zwei Innovationsstrukturen pro Unternehmen.
- 59 % der für den Corporate Innovation Report 2023 befragten Innovationsverantwortlichen halten ihre Strukturen für das kommende Jahrzehnt nicht für passend.
- Laut Innovation Report 2025 von hy zeigen 70 % der untersuchten Unternehmen fragmentierte CVC-Aktivitäten, und nur drei von zehn haben ein durchgängig strukturiertes Innovationsmodell.
Die meisten Unternehmen beantworten die Frage „Make or Buy“ bei Innovation mit dem Werkzeug, das sie gerade haben. Wer ein Lab hat, baut. Wer einen Corporate-Venture-Capital-Fonds hat, investiert. Meine These: Die Frage gehört an jedes einzelne Vorhaben, und die Antwort fällt innerhalb eines Unternehmens unterschiedlich aus. Wer Innovation ernst meint, braucht deshalb ein kleines Portfolio an Wegen und eine klare Regel, welcher Weg wann gilt.
Als ich den Lufthansa Innovation Hub gegründet und geleitet habe, war Build der Standard: eigene Einheit, eigene Teams, eigene Produkte. Heute sehen wir die Gegenbewegung. Neue Labs und Inkubatoren entstehen kaum noch, weil das Geld für lange Amortisationszeiten fehlt. Corporate Venture Capital, M&A und Partnering gewinnen an Gewicht. Beide Reflexe haben dasselbe Problem: Sie wählen den Weg vor dem Vorhaben.
Was bedeutet Make or Buy bei Innovation?
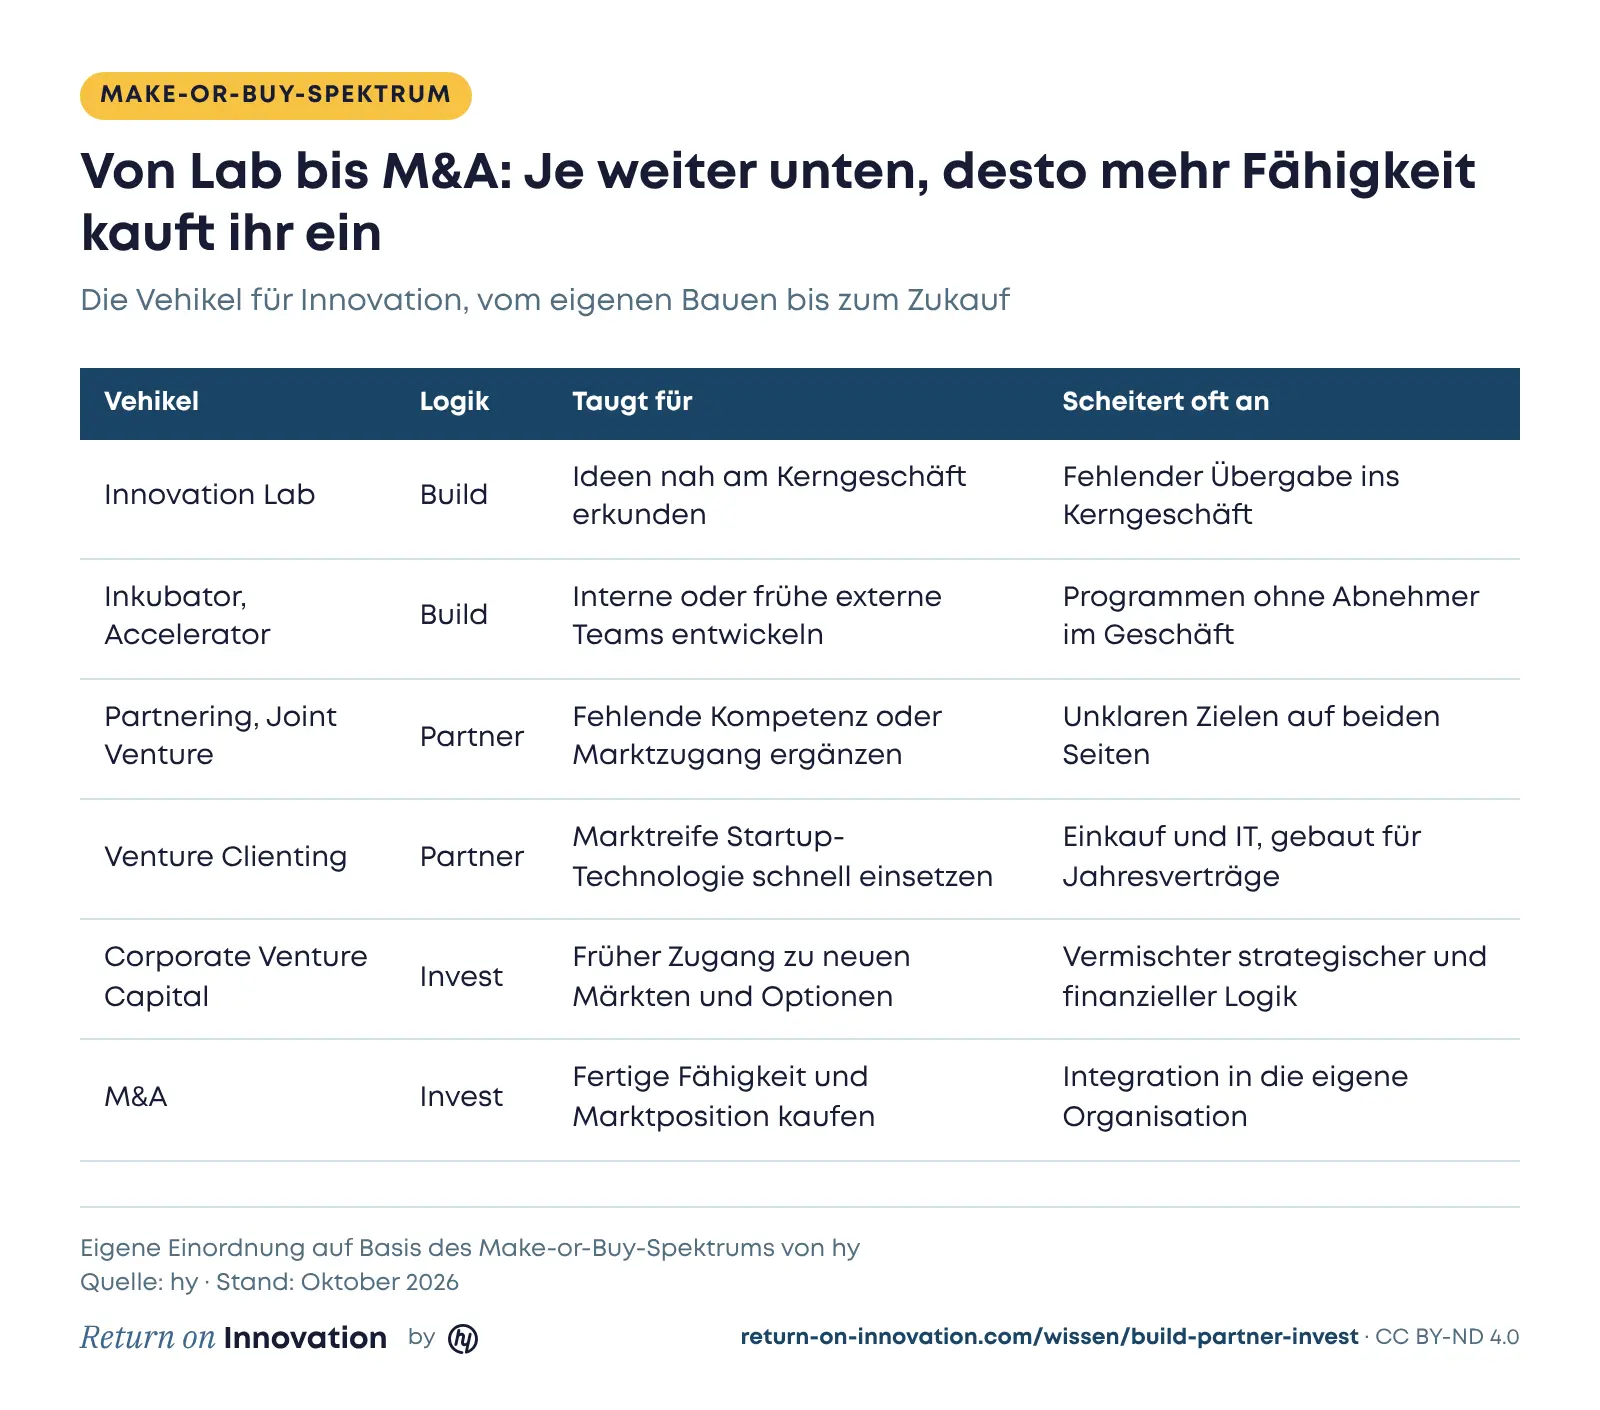
Make or Buy bei Innovation beschreibt die Entscheidung, ob ihr eine neue Fähigkeit selbst aufbaut oder von außen holt. Sie ist ein Spektrum: vom Innovation Lab über Inkubator und Accelerator, über Partnering und Venture Clienting bis zu Corporate Venture Capital (CVC) und M&A. Je weiter ihr euch vom Lab entfernt, desto mehr Fähigkeit kauft ihr ein, und desto mehr Zeit gewinnt ihr.
Ein Startup, dessen Produkt bereits am Markt läuft, erspart euch die Jahre, die ein eigenes Team bis dahin brauchen würde. Ihr bezahlt diese Zeit mit Kapital, mit Abhängigkeit oder mit Integrationsaufwand. Wichtig ist die Trennung der Ebenen: Make or Buy bei Innovation ist eine andere Frage als Make or Buy bei Strategie, also ob ihr eure Strategiearbeit intern oder mit einer Beratung macht.
Wann solltet ihr bauen, partnern oder investieren?
Baut selbst, wenn ein Vorhaben strategisch zentral ist und nah an dem liegt, was ihr schon könnt. Investiert, wenn es strategisch zentral ist, aber weit von eurem Kerngeschäft entfernt liegt. Partnert, wenn ihr euer Kerngeschäft um eine eng abgegrenzte Fähigkeit ergänzen wollt, etwa eine Lizenz, einen Marktzugang oder einen Vertriebskanal, und genau wisst, welche Lücke das ist.
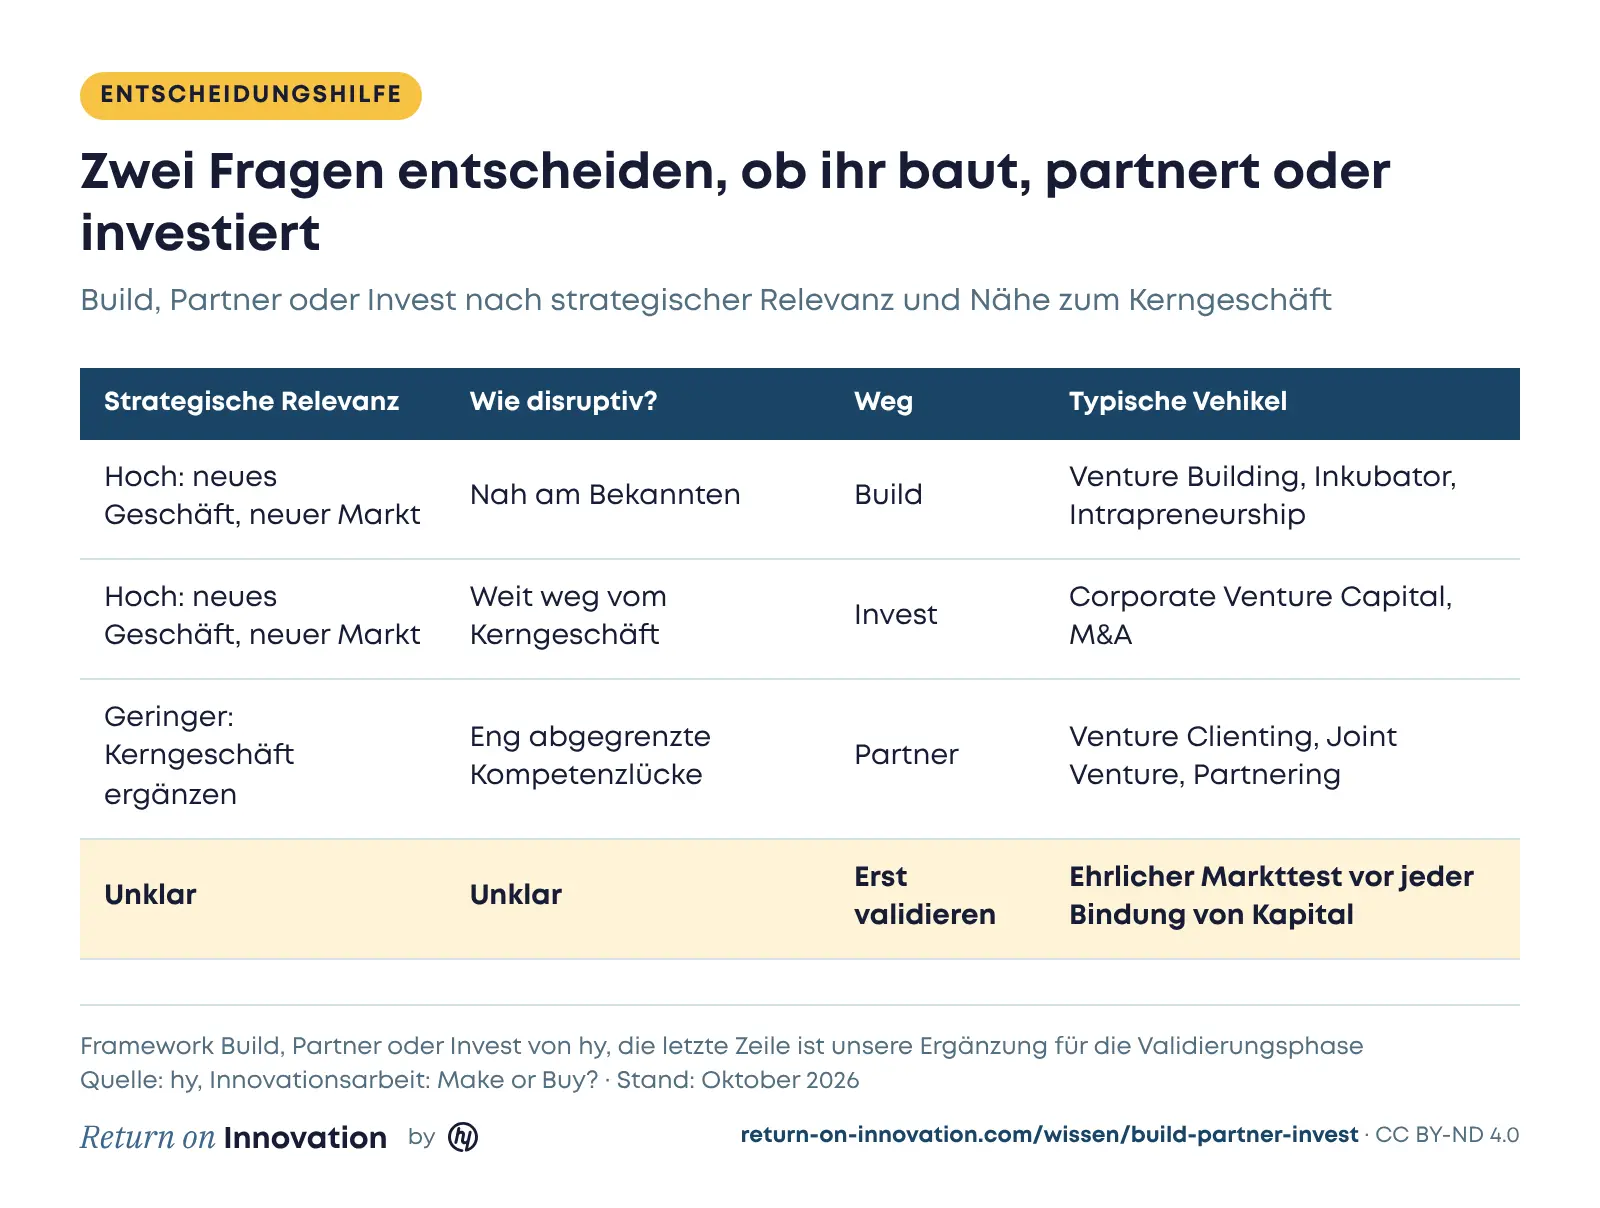
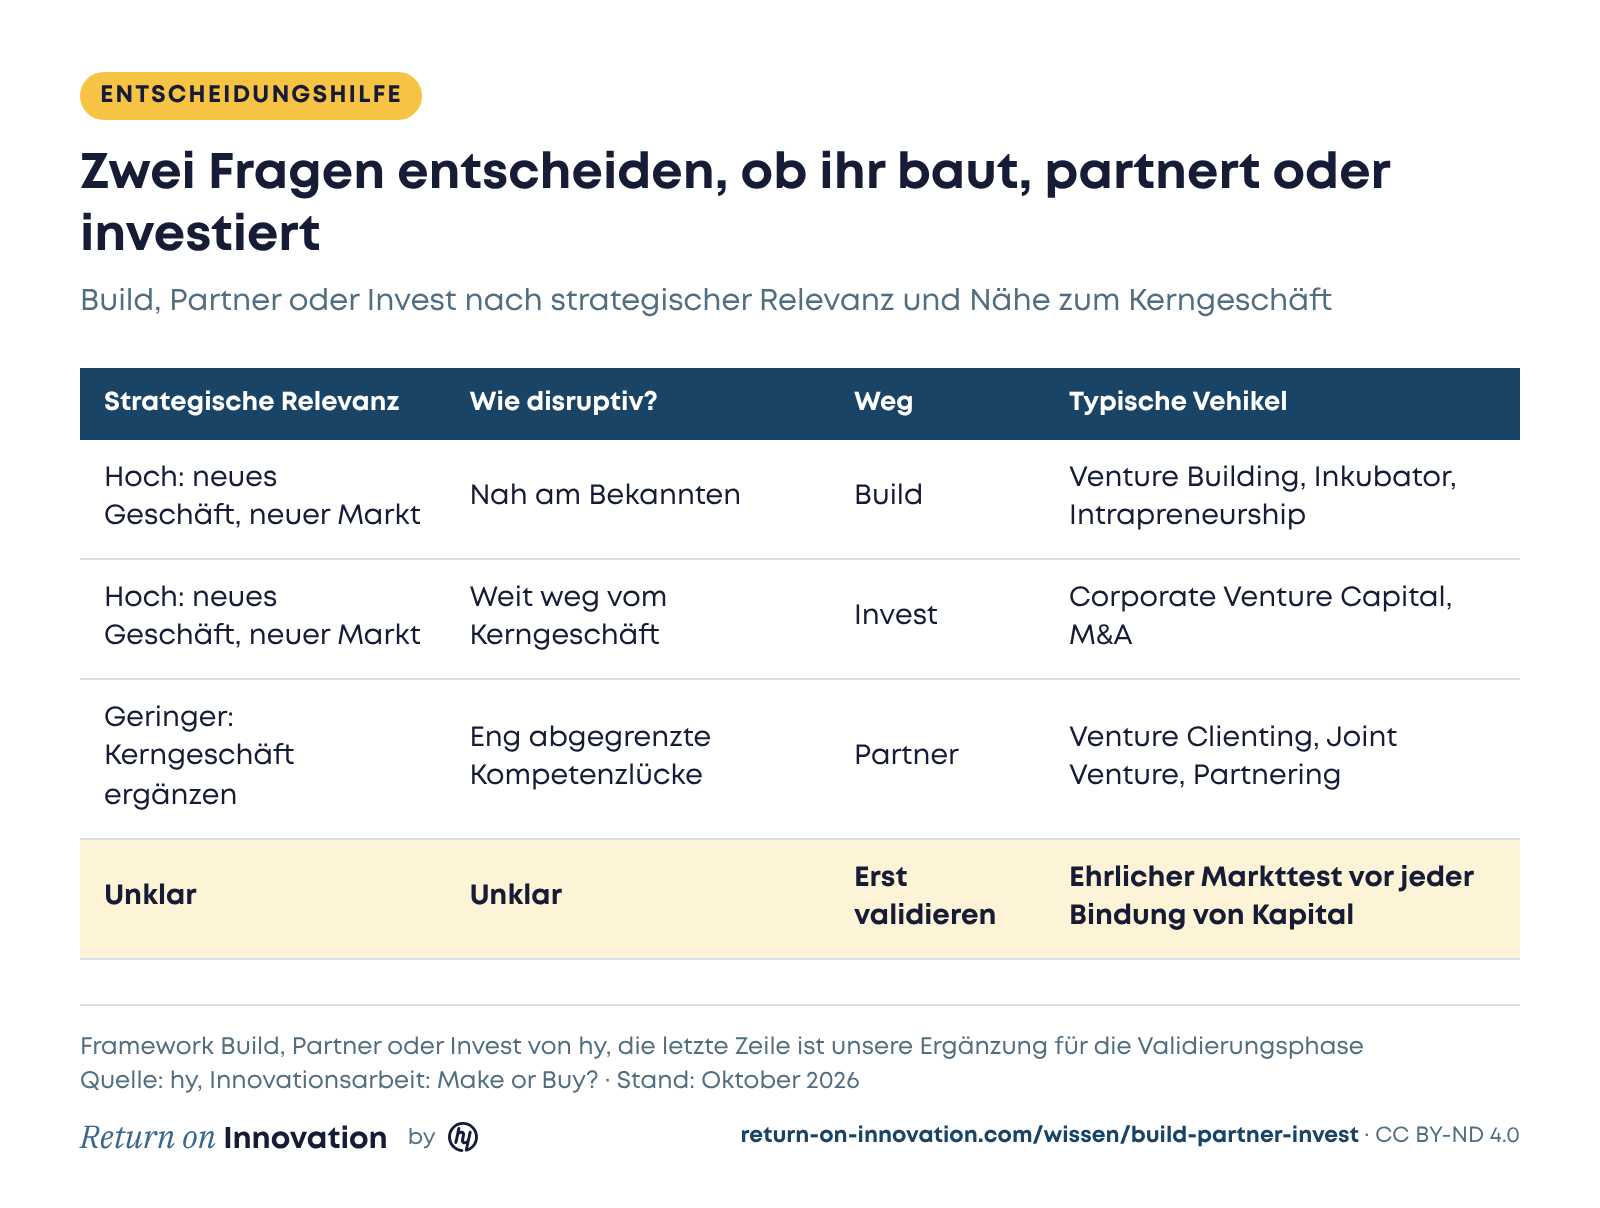
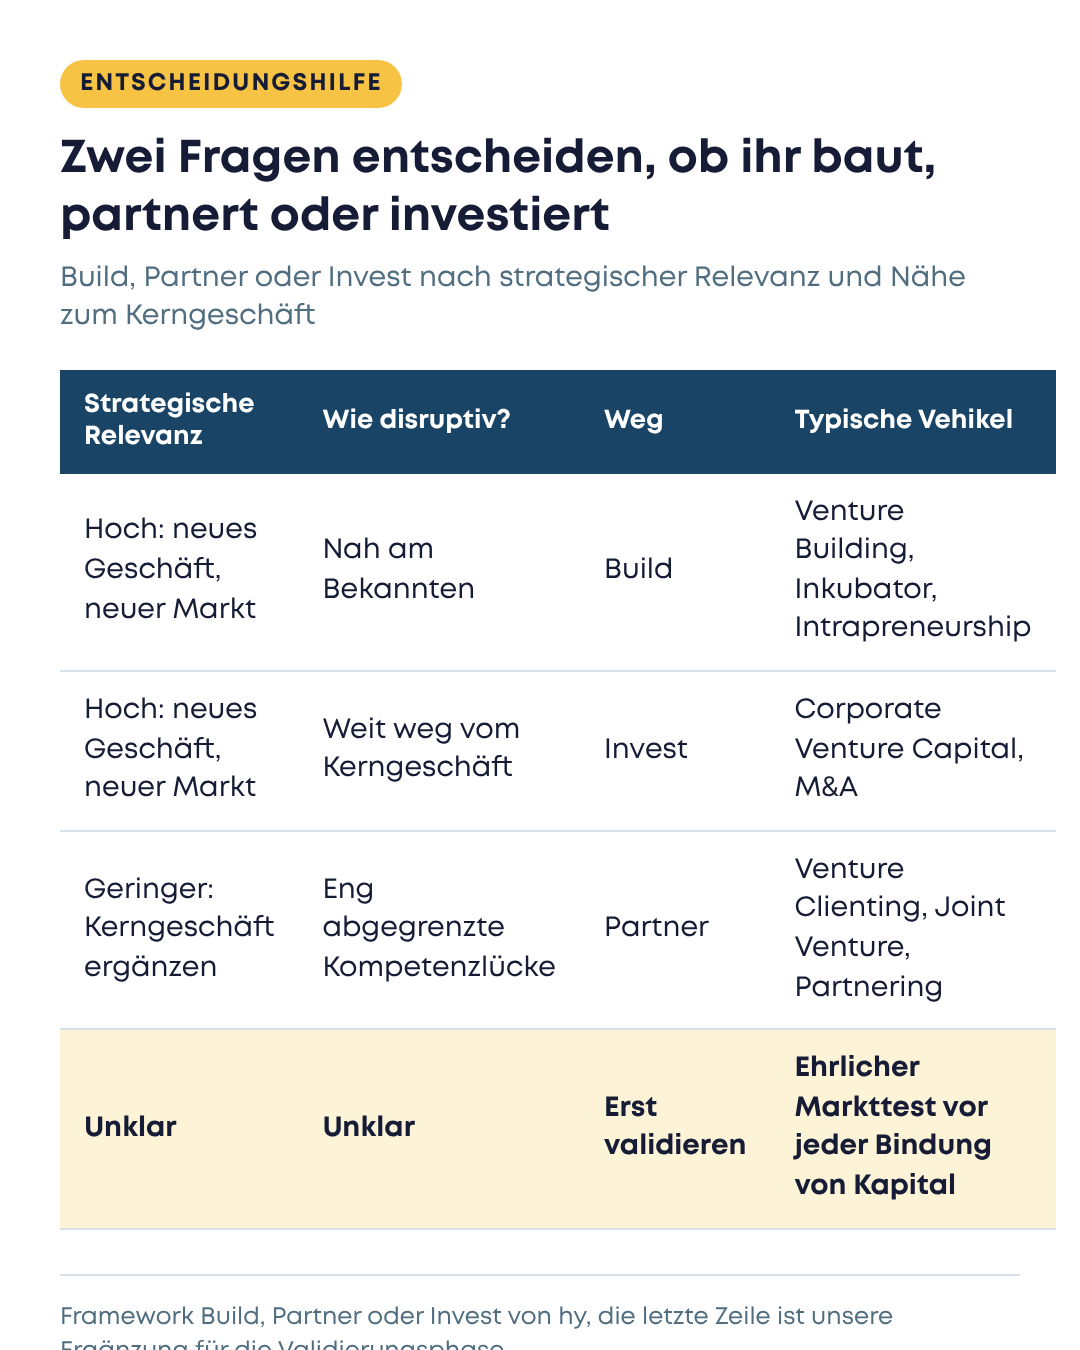
Wie wir die beiden Fragen herleiten, steht in unserer Entscheidungshilfe zu Make or Buy für CEOs. Wenn ein Konzern ein ganzes Geschäftsfeld erschließen will, kommen drei weitere Faktoren dazu: wie schnell der Markteintritt erfolgen muss, wie zentral die Technologie für das Kerngeschäft ist und ob ihr die Umsetzungskompetenz selbst mitbringt. Diese Sicht beschreibt unser Artikel Build, Buy oder Partner? auf hy.co. Hier geht es mir um das, was vor und nach der Matrix kommt.
Wie validiert ihr eine Geschäftsidee neutral, bevor ihr investiert?
Neutral validiert ihr eine Idee, indem ihr die Prüfung Leuten übergebt, die weder an der Idee noch an ihrer Umsetzung verdienen, und indem ihr vor dem Start festlegt, welches Ergebnis zum Stopp führt. Testet die kritischen Hypothesen mit Markt-, Wettbewerbs-, Startup- und Patentdaten und mit echten Kundengesprächen, bevor Budget gebunden wird.
Intern ist das schwer. Wer Zeit, Budget und Reputation in eine Idee gesteckt hat, bewertet sie selten unbefangen, und das System belohnt das Weiterlaufen stärker als ein frühes Nein. Extern gibt es zwei typische Anbieter mit je einer Lücke. Eine klassische Großberatung kann ein ehrliches Nein geben, weil sie nicht an der Umsetzung verdient, hat aber selten Gründer im Team. Ein Company Builder bringt die Gründererfahrung mit, verdient aber am Bauen. Wir positionieren uns bei hy bewusst dazwischen, unternehmerischer als eine Großberatung und ohne das Geschäftsmodell eines Company Builders. Bei der Validierung halte ich das für den Punkt, an dem sich externe Unterstützung am meisten lohnt.
Die unterste Zeile der Matrix ist mir deshalb die wichtigste. Viele Vorhaben landen in der Entscheidungsrunde, bevor jemand weiß, wie relevant sie wirklich sind. Wer dann zwischen Build und Invest abwägt, diskutiert über Kapital für eine Hypothese.
Wann ist M&A die richtige Antwort und wie findet ihr Targets?
M&A ist die richtige Antwort, wenn ein Vorhaben strategisch zentral ist, die Fähigkeit weit von eurem Kerngeschäft entfernt liegt und Zeit der Engpass ist. Kaufen geht schneller als bauen, weil das Gebaute schon da ist. Das Risiko verschiebt sich dafür in die Integration: Die Monate nach dem Closing entscheiden, ob die Teams zusammenarbeiten.
Targets findet ihr, indem ihr von der Investment-These rückwärts sucht. Klärt zuerst, welche Fähigkeit euch fehlt und welche Rolle ihr im Markt spielen wollt. Daraus leitet ihr Suchfelder ab und baut eine Longlist aus Firmen-, Startup- und Patentdaten, die ihr mit einer Commercial Due Diligence auf eine Shortlist verdichtet. Mein Kollege Christian Geiss beschreibt in Folge #066 am Beispiel Defence denselben Gedanken als Capability-led Growth: erst die eigenen Fähigkeiten verstehen, dann die Rolle im Ökosystem definieren und Lücken über Startups und Beteiligungen schließen.
Eine Beobachtung aus unseren Projekten: Die meisten Konzerne sind bei der vollständigen Übernahme in Entscheidung und Transaktion ziemlich gut. Mit Minderheitsbeteiligungen an Startups tun sie sich schwerer, weil strategisches und finanzielles Interesse vermischt werden. Wer bei einer Beteiligung nicht vorher klärt, warum er investiert, verliert unterwegs die Kontrolle über die eigentliche Entscheidung.
Was ist der Unterschied zwischen Corporate Venture Capital und Corporate Venturing?
Corporate Venturing ist der Oberbegriff für alle Wege, über die ein Unternehmen neue Geschäfte außerhalb seiner Linienorganisation aufbaut oder erschließt: Labs, Inkubatoren, Venture Building, Acceleratoren, Venture Clienting und Beteiligungen. Corporate Venture Capital ist einer davon, nämlich die Minderheitsbeteiligung an Startups mit dem Ziel finanzieller Rendite oder strategischer Optionen.
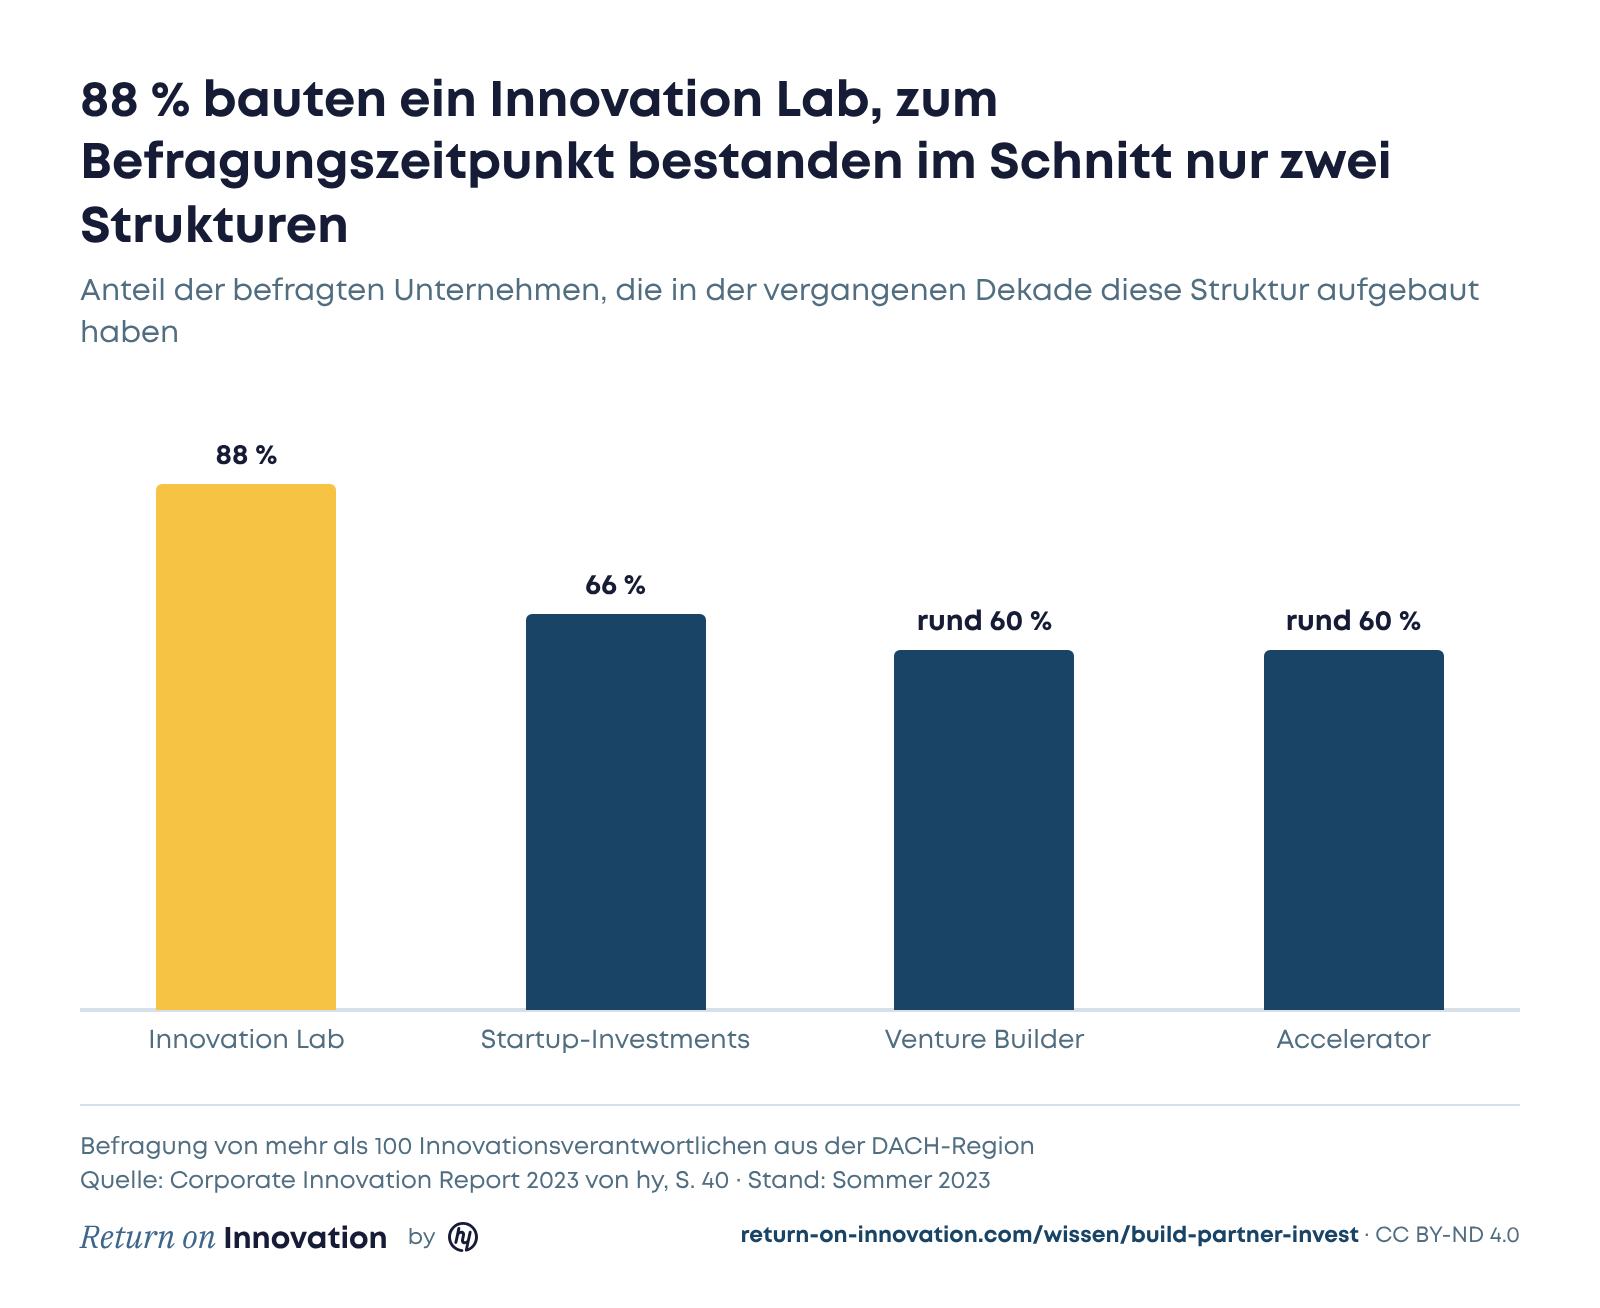
Wie stark CVC gewachsen ist, zeigt eine Analyse von Andonov, die wir 2024 aufgegriffen haben: Die Zahl der CVC-Einheiten weltweit stieg von 494 im Jahr 2013 auf 2.273 im Jahr 2023. Für den Corporate Innovation Report 2023 haben wir mehr als 100 Innovationsverantwortliche aus der DACH-Region befragt. 88 % ihrer Unternehmen hatten in den zehn Jahren davor ein Innovation Lab aufgebaut, 66 % in Startups investiert und jeweils rund 60 % Venture Builder oder Acceleratoren gestartet. Zum Zeitpunkt der Befragung bestanden im Schnitt aber nur zwei dieser Strukturen pro Unternehmen, und 59 % hielten ihre Strukturen für das kommende Jahrzehnt nicht für passend.
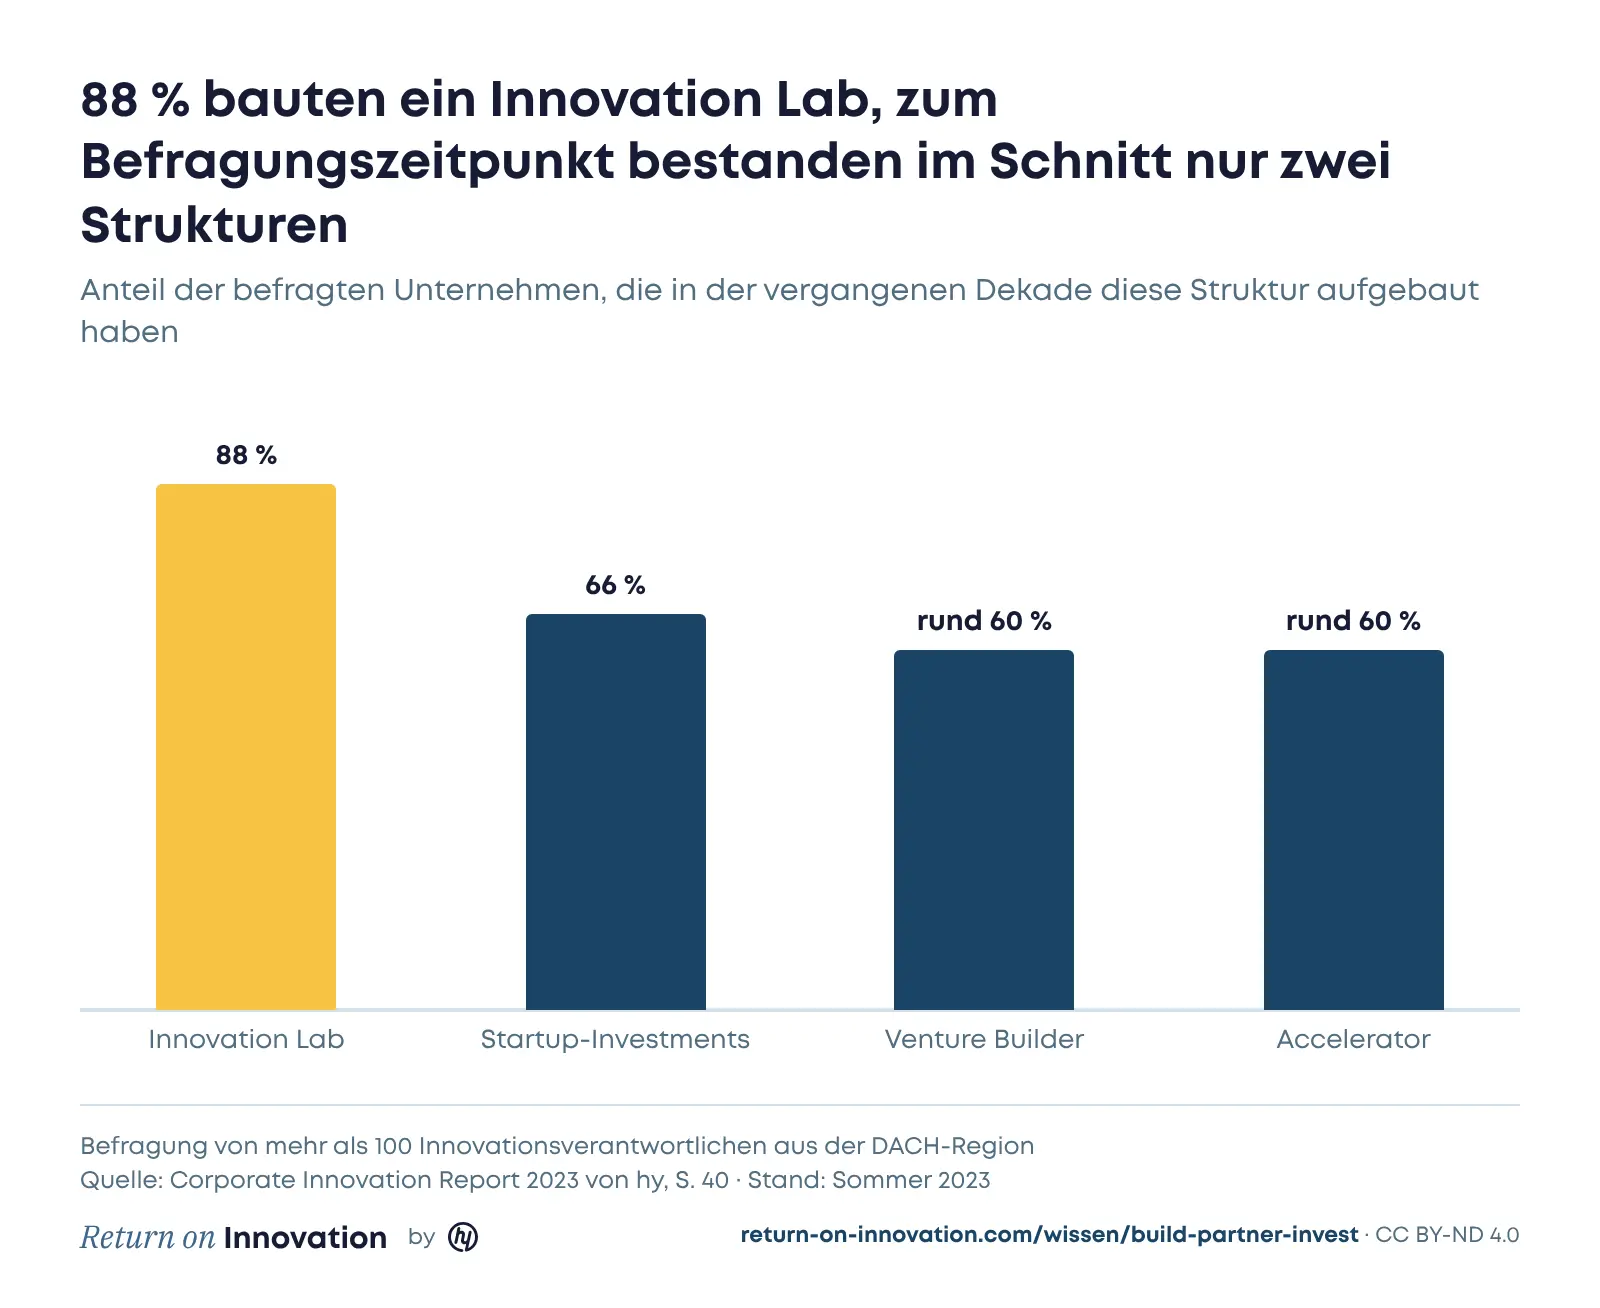
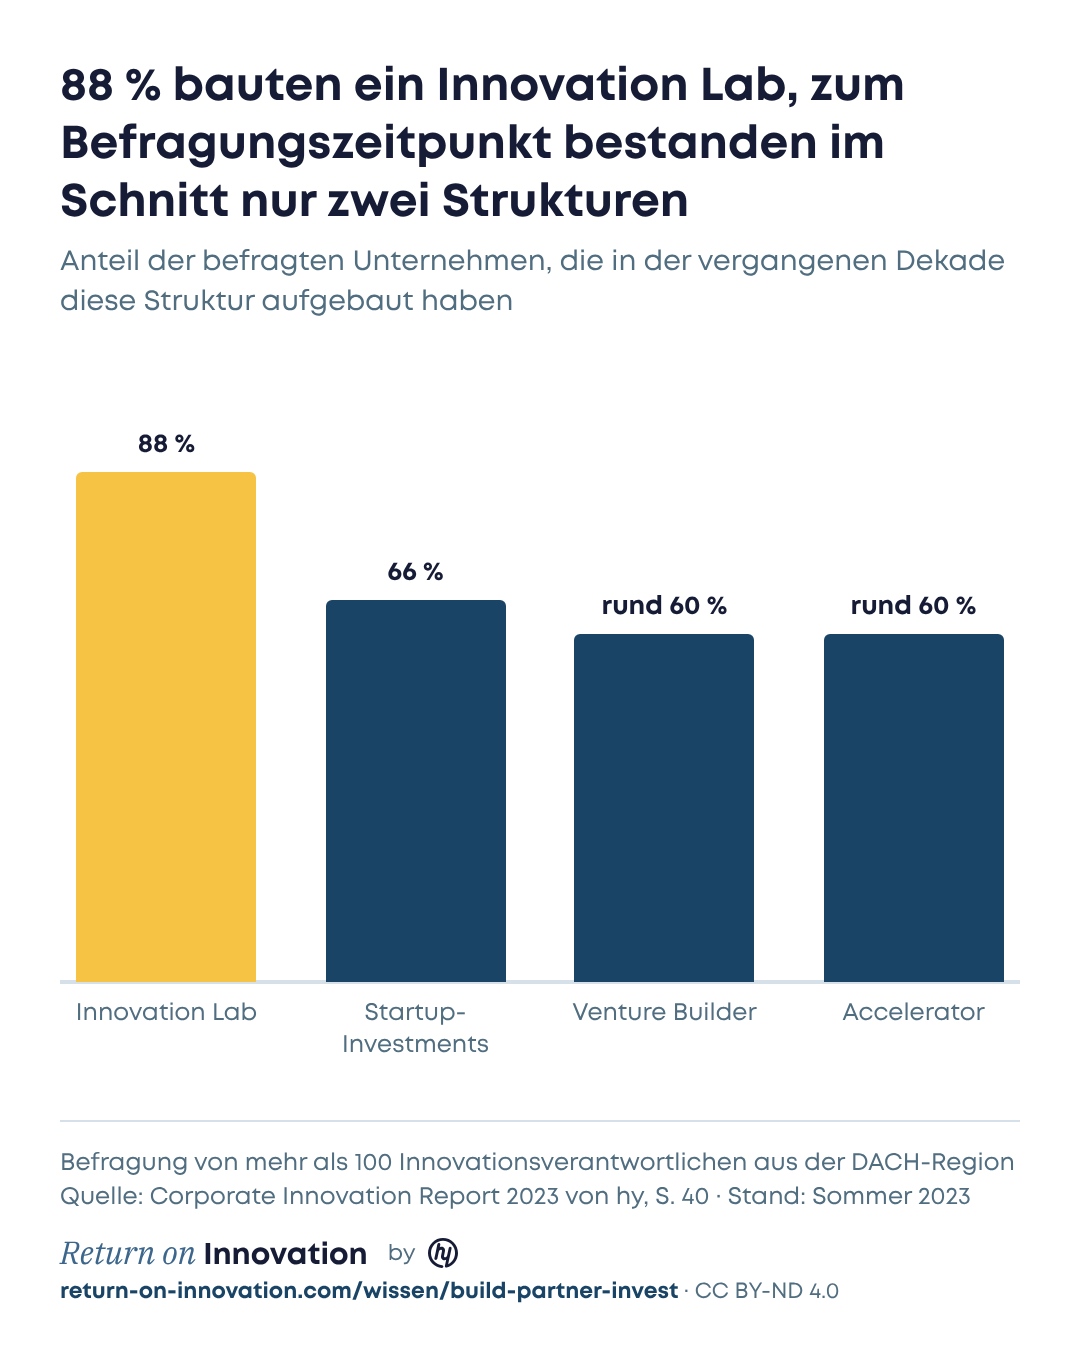
Ich lese daraus, dass ein einzelnes Vehikel nicht jede Opportunität abdeckt, und dass es teuer wird, wenn Vehikel nach Gelegenheit gegründet werden. Im Innovation Report 2025 beschreiben wir Partner und Invest deshalb als Flywheel: Startups aus dem Partnering können später starke Investment Cases werden, und Beteiligungen können Partnerschaften auslösen, an die bei der Investition niemand gedacht hat. Dafür braucht es eine Landkarte, wo ihr partnert und wo ihr investiert, einen geteilten Dealflow zwischen CVC und Partner-Unit und eine Übersicht eurer Assets, auf die Startups zugreifen können.
Wie weit die Praxis davon entfernt ist, zeigt unsere Analyse von über 500 Unternehmen aus der DACH-Region. 70 % zeigen fragmentierte CVC-Aktivitäten, nur 14 % nutzen Venture Clienting systematisch, und nur drei von zehn verfügen über ein durchgängig strukturiertes Innovationsmodell. Wo Build-, Partner- und Invest-Units dagegen fest verankert sind, liegen die Werte in der Technologie-Dimension unseres Innovation Scores deutlich höher.
Wie haben Unternehmen aus unserem Podcast entschieden?
Sven Siering erzählt in Folge #004, warum vent.io, die digitale Innovationstochter der Deutschen Leasing, bewusst keine neuen Geschäftsmodelle selbst aufbaut. vent.io wählt Startups aus, investiert in sie und integriert sie in das Ökosystem der Deutschen Leasing, etwa das Robotik-Startup Unchained Robotics. Für vent.io haben wir in einem sechswöchigen Projekt die CVC-Wachstumsstrategie entwickelt: eine Stärkenarchitektur, ein Zielbild 2025, einen Maßnahmenkatalog mit Scoring nach Impact und Aufwand und eine Roadmap über 24 Monate. Invest war dort die Antwort, weil das Ziel ein Zugang zu Technologien war, die die Leasing-Kunden brauchen.
Philipp Loosen beschreibt in Folge #041, warum Henkel bei Startups stärker auf inhaltliche Partnerschaften setzt als auf reine Beteiligungen. Stefan Dohler erklärt in Folge #040, warum EWE auf gezieltes Venture Clienting statt auf einen „Startup-Zoo“ setzt. Wer selbst baut, findet die Logik im Artikel zum Corporate Venture Building.
Was ihr in der nächsten Strategierunde tun könnt
Nehmt eure fünf wichtigsten Innovationsvorhaben und beantwortet für jedes die beiden Fragen der Matrix schriftlich. Legt die Antworten danach neben die Vehikel, die ihr heute habt. Ein Vorhaben, das nach Invest verlangt, aber im Lab steckt, weil das Lab das einzige Budget hat, ist ein Warnsignal. Ein Partnering-Fall, der auf ein Beteiligungskomitee wartet, ebenso. Und ein Vorhaben ohne ehrliche Validierung, über das schon zwischen Build und Invest gestritten wird, gehört zurück an den Anfang.
Fazit: Build, Partner oder Invest entscheidet ihr pro Vorhaben
Make or Buy bei Innovation ist eine Portfolioentscheidung. Strategische Relevanz und Distanz zum Kerngeschäft bestimmen, ob ihr baut, partnert oder investiert, und vor beiden Fragen steht eine neutrale Validierung. M&A lohnt sich, wenn Zeit der Engpass ist und ihr die Integration beherrscht. Corporate Venture Capital ist dabei nur ein Weg unter vielen im Corporate Venturing, und seine Wirkung hängt daran, ob ihr Partner und Invest verzahnt. Die Zahlen dazu stehen im Innovation Report 2025, die Praxis hört ihr in Folge #004 mit Sven Siering. Wenn ihr eure Vorhaben gemeinsam mit uns einordnen wollt: Say hy!
Quellen
- Innovation Report 2025 von hy: Survive or Thrive, S. 34, 35, 44, 45, 49, 51
- Corporate Innovation Report 2023 von hy, S. 30, 40, 41, 42
- hy: Innovationsarbeit: Make or Buy? Eine Entscheidungshilfe für CEOs
- hy: Build, Buy oder Partner? Wie Konzerne die richtige Wachstumsstrategie für neue Geschäftsfelder finden
- hy: Synergie statt Konkurrenz. Die Zukunft von Investing und Partnering im Innovationsmanagement
- hy: Strategy & Innovation
- Folge #004: Investment in Robotics mit Sven Siering
- Folge #040: Integrierte Innovationsorganisation bei Energieversorgern mit Stefan Dohler
- Folge #041: Vom Produkt zum Systemgeschäft mit Philipp Loosen
- Folge #066: Defence als Wachstumschance mit Christian Geiss