Ventures und Partnering · 9 Min. Lesezeit
Corporate Venture Capital, Venture Clienting oder Venture Building: Welches Vehikel passt wann?

Das Wichtigste in Kürze
- Laut Innovation Report 2025 von hy zeigen 70 % der über 500 untersuchten Unternehmen aus der DACH-Region fragmentierte CVC-Aktivitäten, und nur 14 % nutzen Venture Clienting systematisch.
- Im Innovation Report 2025 korreliert der Reinvestment Score mit der Reife der CVC-Strukturen mit r = 0,54, die verfügbare Liquidität nur mit r = 0,44.
- Florian Fehr nennt in Folge #022 für Corporate Venture Building unabhängiges Hiring, eine separate Beschaffung, eine Gründerbeteiligung und ein Commitment von mindestens drei Jahren als Voraussetzungen.
Corporate Venture Capital (CVC), Venture Clienting und Venture Building sind drei Wege, mit Startups und neuen Geschäften zu wachsen, und sie werden ständig gegeneinander abgewogen. Meine These: Der Vergleich führt in die Irre, solange niemand die Frage geklärt hat, die das Vehikel beantworten soll. Venture Clienting kauft eine Lösung für ein bekanntes Problem. CVC kauft eine Option auf einen Markt. Venture Building baut ein Geschäft, das euch gehört.
Ich beobachte gerade eine deutliche Verschiebung. Wegen der angespannten wirtschaftlichen Lage bauen viele Unternehmen kaum noch eigene Innovation Labs oder Inkubatoren auf, weil sich diese Modelle erst nach Jahren auszahlen. Corporate Venture Capital, M&A und Partnering gewinnen dagegen an Gewicht. Umso wichtiger ist, dass ihr das richtige Vehikel für die richtige Frage wählt.
Was ist der Unterschied zwischen CVC, Venture Clienting und Venture Building?
Beim Venture Clienting werdet ihr zahlender Kunde eines Startups und testet dessen marktreife Lösung in einem bezahlten Piloten, ohne Anteile zu erwerben. Beim Corporate Venture Capital beteiligt ihr euch als Minderheitsgesellschafter an Startups, um Zugang zu Technologien und Märkten zu bekommen. Beim Venture Building gründet ihr ein eigenes neues Geschäft und haltet die Mehrheit oder alle Anteile.
Die drei Vehikel unterscheiden sich vor allem darin, was euch am Ende gehört und wie lange ihr auf eine Wirkung wartet. Ein Venture-Clienting-Pilot kann in Wochen bis wenigen Monaten einen operativen Effekt zeigen. CVC und Venture Building sind auf Jahre angelegt. Partnering und M&A gehören in denselben Werkzeugkasten, deshalb habe ich sie in den Vergleich aufgenommen.
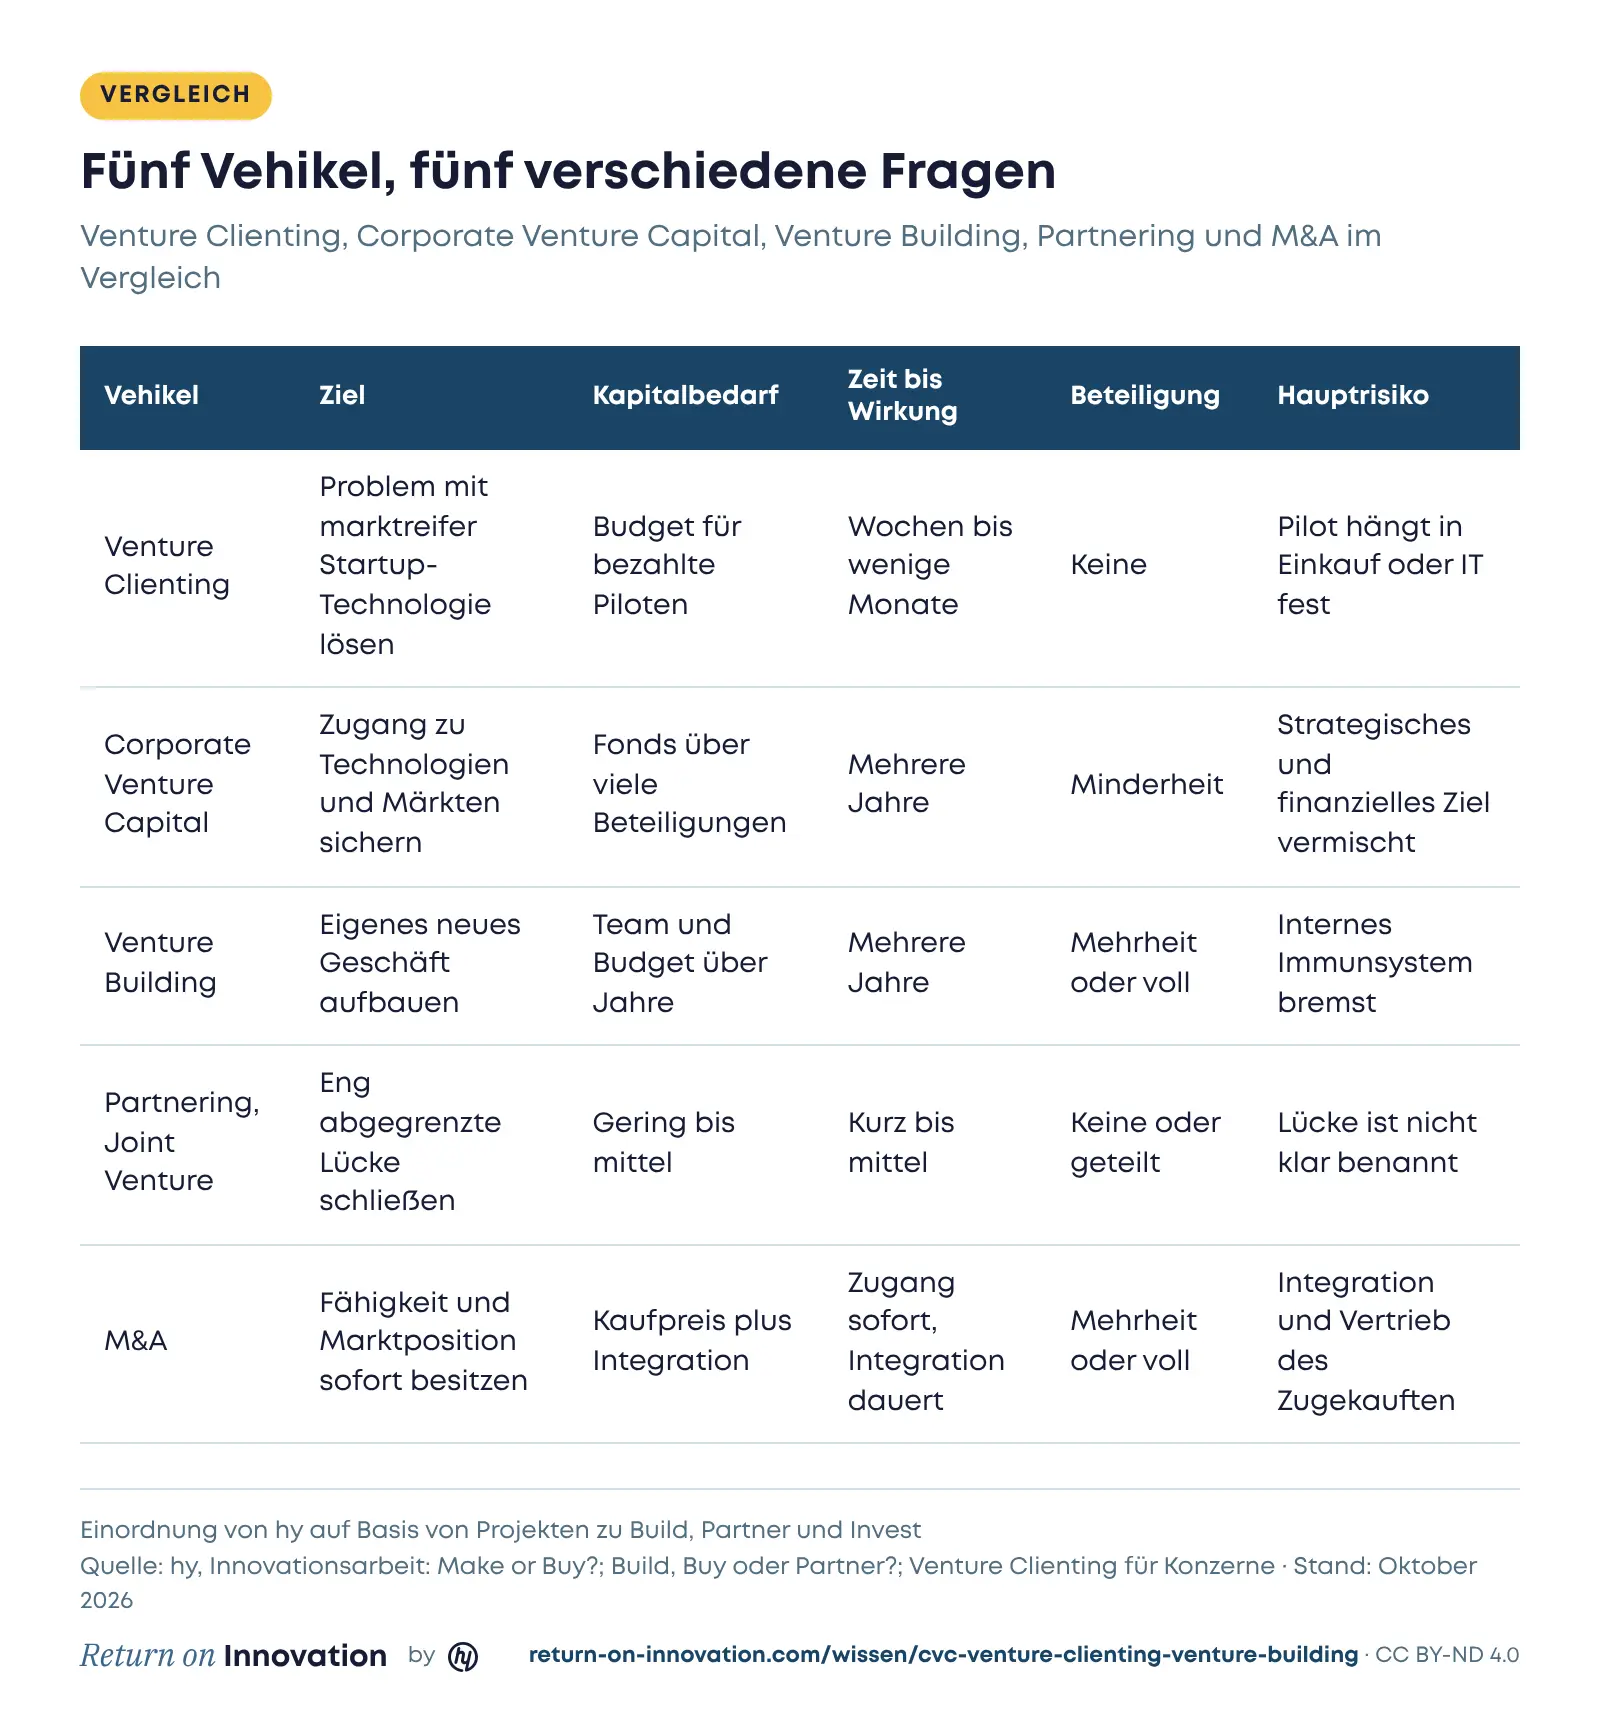
Konkrete Beträge für den Kapitalbedarf nenne ich bewusst nicht. Sie hängen von Branche, Fondsgröße und Ticketgröße ab, und jede Pauschalzahl würde mehr verwirren als helfen. Die Größenordnung unterscheidet sich trotzdem klar: Ein Pilot kostet ein Projektbudget, ein CVC-Programm bindet Kapital für ein ganzes Portfolio über Jahre.
Was ist ein Corporate Venture?
Ein Corporate Venture ist ein neues Geschäft, das ein etabliertes Unternehmen gründet oder mitgründet, oft als eigene Gesellschaft mit eigenem Team. Es nutzt Assets des Mutterkonzerns, etwa Kunden, Daten oder Anlagen, und soll trotzdem mit der Geschwindigkeit eines Startups wachsen.
Der Begriff wird oft unscharf verwendet. Corporate Venturing ist der Oberbegriff für alle Formen, in denen Unternehmen mit Startups arbeiten oder Ventures aufbauen. Corporate Venture Capital ist davon nur die Investitionsform, ein Corporate Venture dagegen das eigene neue Geschäft.
Wann passt Venture Clienting?
Venture Clienting passt, wenn ein Fachbereich ein Problem hat, das sich in einer Kennzahl ausdrücken lässt, und es Startups gibt, deren Produkt bei anderen Kunden schon läuft. Es ist der schnellste und kapitalschonendste der drei Wege.
Stefan Dohler erklärt in Folge #040, warum EWE auf gezieltes Venture Clienting setzt und es dort das Company Building ersetzt. Lennard Niemann beschreibt in Folge #067, wie GHARAGE Ventures vom Corporate Innovation Lab und CVC-Arm der Gebrüder Heinemann zu einem unabhängigen Fonds wurde und warum er Venture Clienting für die kosteneffizientere Methode hält, externe Technologie in Konzerne zu bringen.
Das größte Risiko liegt in der eigenen Organisation. Piloten bleiben im Einkauf hängen, der für Jahresverträge gebaut ist, oder in der IT, die keinen Zugang zur Sandbox öffnet. Wie ihr daraus einen dauerhaften Einkaufskanal macht, steht im Artikel zu Venture Clienting in der Praxis.
Wann passt Corporate Venture Capital?
Corporate Venture Capital passt, wenn ihr an einem Markt beteiligt sein wollt, der heute noch kein Problem in eurem Betrieb löst, morgen aber euer Geschäftsmodell angreifen könnte. CVC braucht einen langen Atem, ein Portfolio, das Ausfälle verträgt, und vor allem eine klare Antwort auf die Frage, ob ihr strategisch oder finanziell investiert.
Diese Frage halte ich für den teuersten Fehler im ganzen Feld. Die meisten Unternehmen sind gut darin, ganze Firmen zu übernehmen. Bei Minderheitsbeteiligungen an Startups vermischen sie dagegen häufig strategisches und finanzielles Interesse und verlieren unterwegs die Kontrolle über die eigentliche Entscheidung.
Ein Beispiel für eine klare Rolle zeigt Sven Siering in Folge #004. vent.io, die digitale Innovationstochter der Deutschen Leasing, baut bewusst keine eigenen Geschäftsmodelle auf. Die Einheit investiert in Startups und integriert sie in das Ökosystem der Deutschen Leasing. Für vent.io haben wir in einem sechswöchigen Projekt die CVC-Wachstumsstrategie entwickelt: eine Stärkenarchitektur, ein Zielbild 2025, einen Maßnahmenkatalog mit Scoring nach Impact und Aufwand und eine Roadmap über 24 Monate.
Ob ein Unternehmen reife CVC-Strukturen aufbaut, hängt nach unseren Daten weniger am verfügbaren Geld als an der Haltung zu Reinvestitionen. Im Innovation Report 2025 korreliert der Reinvestment Score mit der Reife der CVC-Strukturen deutlich stärker als die reine Liquidität.
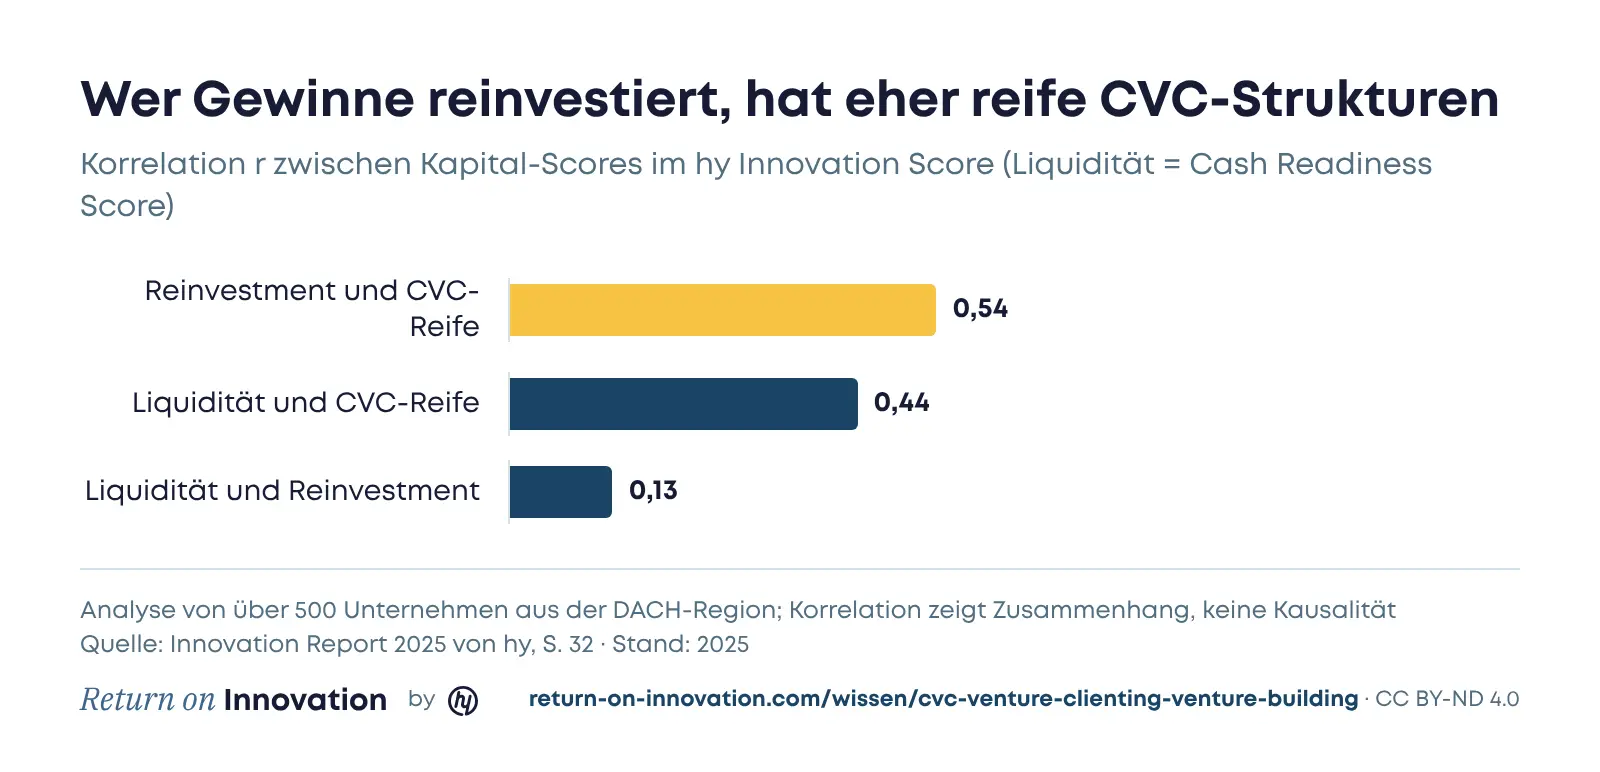
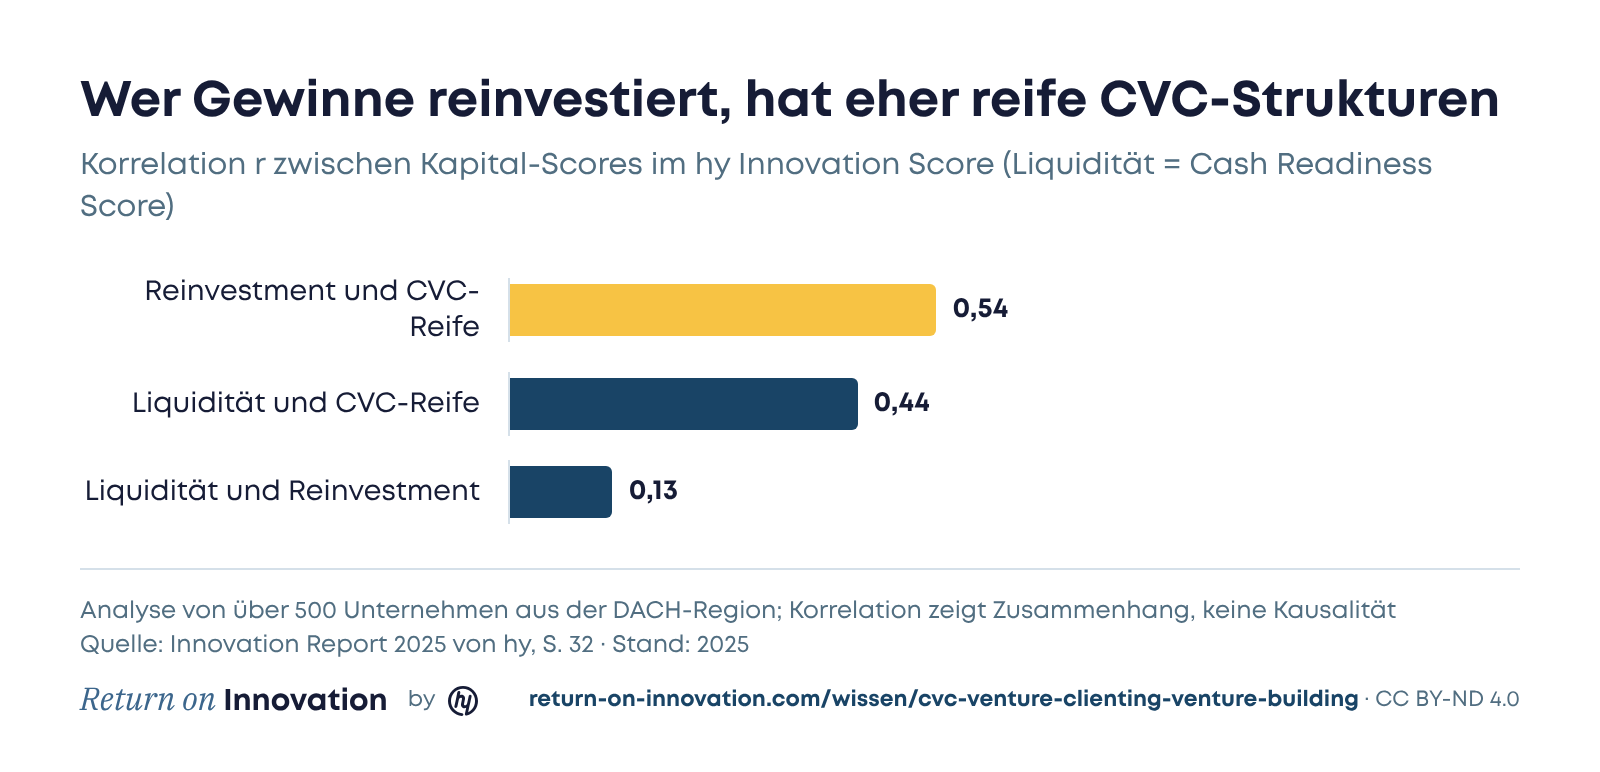
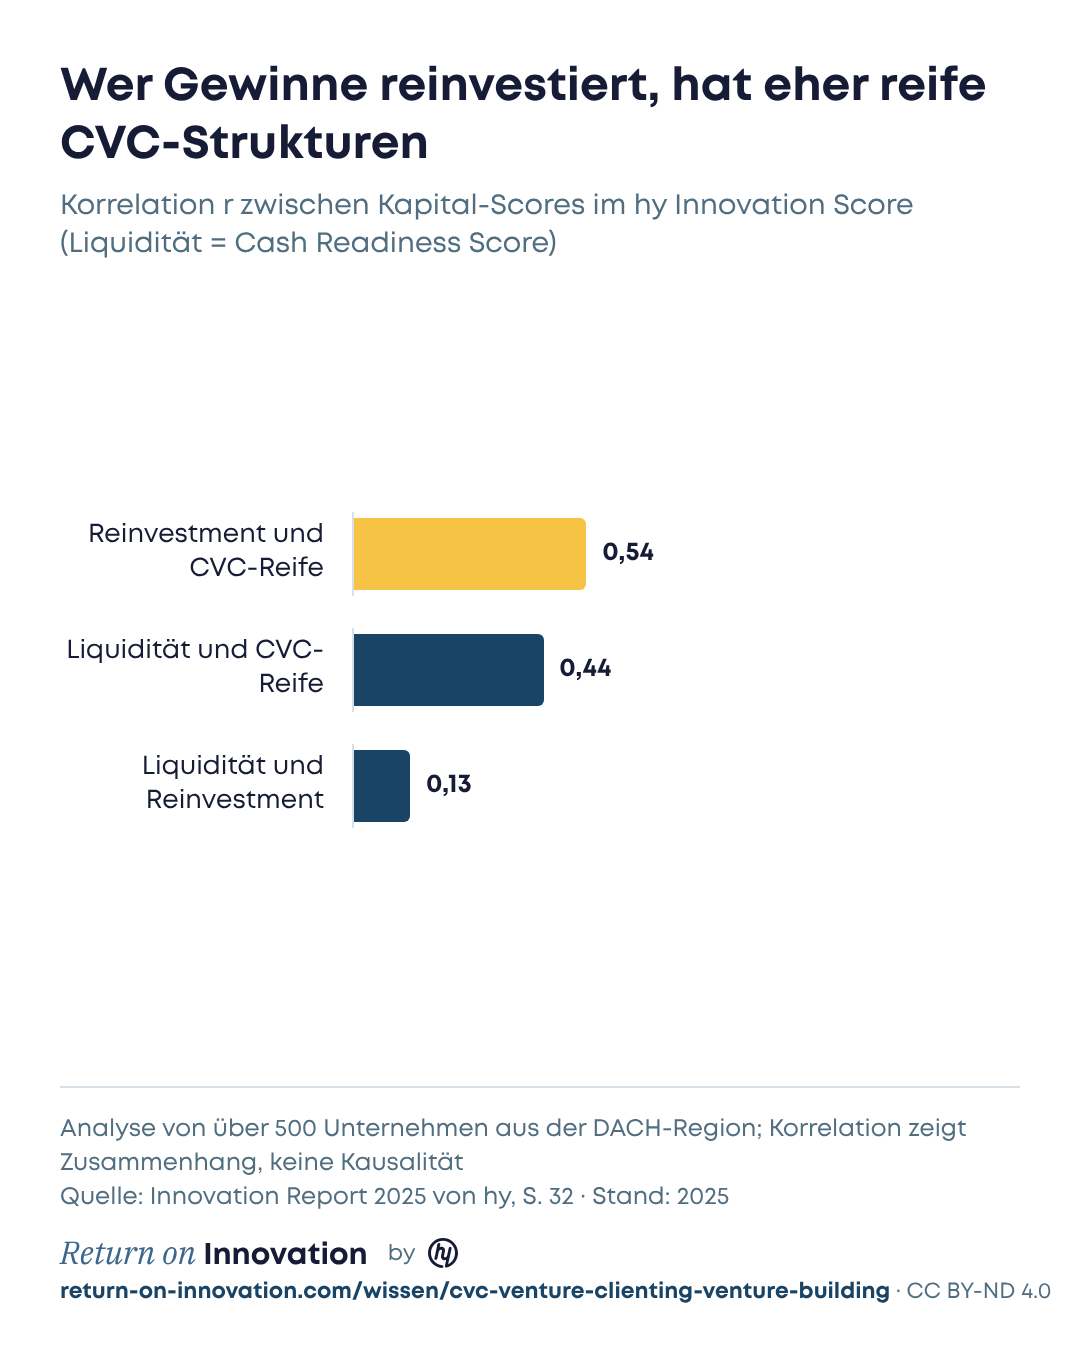
Ich lese daraus: Wer Gewinne konsequent einbehält, um in die Zukunft zu investieren, baut eher eine CVC-Einheit auf, die bleibt. Wer nur Cash hat, investiert eher opportunistisch. Eine Korrelation beweist keine Ursache, aber das Muster passt zu dem, was wir in Projekten sehen.
Wann passt Venture Building?
Venture Building passt, wenn ein Vorhaben strategisch hoch relevant ist, ein neues Geschäft begründen soll und nah genug an euren Fähigkeiten liegt, um es dauerhaft im Haus zu verankern. Ihr behaltet die volle Kontrolle und tragt dafür das volle Risiko über mehrere Jahre.
Florian Fehr beschreibt in Folge #022, was es dafür braucht. NEEW Ventures, die Venture-Einheit von EEW, startete WASTEER mit fünf Pilotstandorten im eigenen Konzern, hat die Lösung inzwischen in 15 Anlagen ausgerollt und erzielt 50 % der Umsätze extern. Als Voraussetzungen nennt er ein unabhängiges Hiring, eine separate Beschaffung, eine Beteiligung der Gründer und ein Commitment von mindestens drei Jahren.
Diese Liste ist eine direkte Antwort auf das interne Immunsystem: Compliance, Einkauf, IT-Security und Budgetzyklen, die für das bestehende Geschäft gebaut wurden. Den häufigsten Fehler sehe ich im Launch, wenn ein Venture mit zwei internen Leuten und kleinem Budget startet und genau dann in Finanzierungsnot gerät, wenn es funktioniert. Wie ihr das vermeidet, steht im Artikel zum Corporate Venture Building.
Wo passen Partnering und M&A hinein?
Partnering passt, wenn euch genau eine eng abgegrenzte Kompetenz fehlt, etwa eine Lizenz, ein Marktzugang oder ein Vertriebskanal, und ihr diese Lücke in einem Satz benennen könnt. M&A passt, wenn ihr eine Fähigkeit sofort und dauerhaft besitzen wollt und bereit seid, die Integration zu stemmen.
Bei einer Partnerschaft gehört euch nichts von der anderen Firma. Sie ist deshalb nur die richtige Wahl für eine klar umrissene Lücke. Philipp Loosen erzählt in Folge #041, warum Henkel bei Startups weniger auf reine Beteiligungen und stärker auf inhaltliche Partnerschaften setzt, um ein Materialgeschäft um datengetriebene Services zu erweitern.
M&A ist der schnellste Weg zu einer Marktposition, denn beim Kauf ist das Gebaute schon da. Das Risiko verschiebt sich dafür in die Monate nach dem Abschluss: Die Teams müssen zusammenfinden, und auch ein zugekauftes Produkt muss jemand verkaufen. Bevor Kapital fließt, sollte eine Commercial Due Diligence klären, ob die Marktannahmen hinter dem Deal tragen.
Wie entscheidet ihr zwischen den Vehikeln?
Ihr entscheidet am besten in zwei Schritten: Zuerst formuliert ihr die Frage, die das Vehikel beantworten soll. Danach prüft ihr strategische Relevanz und Distanz zum Kerngeschäft. Wer die Frage noch nicht kennt, braucht zuerst eine ehrliche Validierung und noch kein Vehikel.
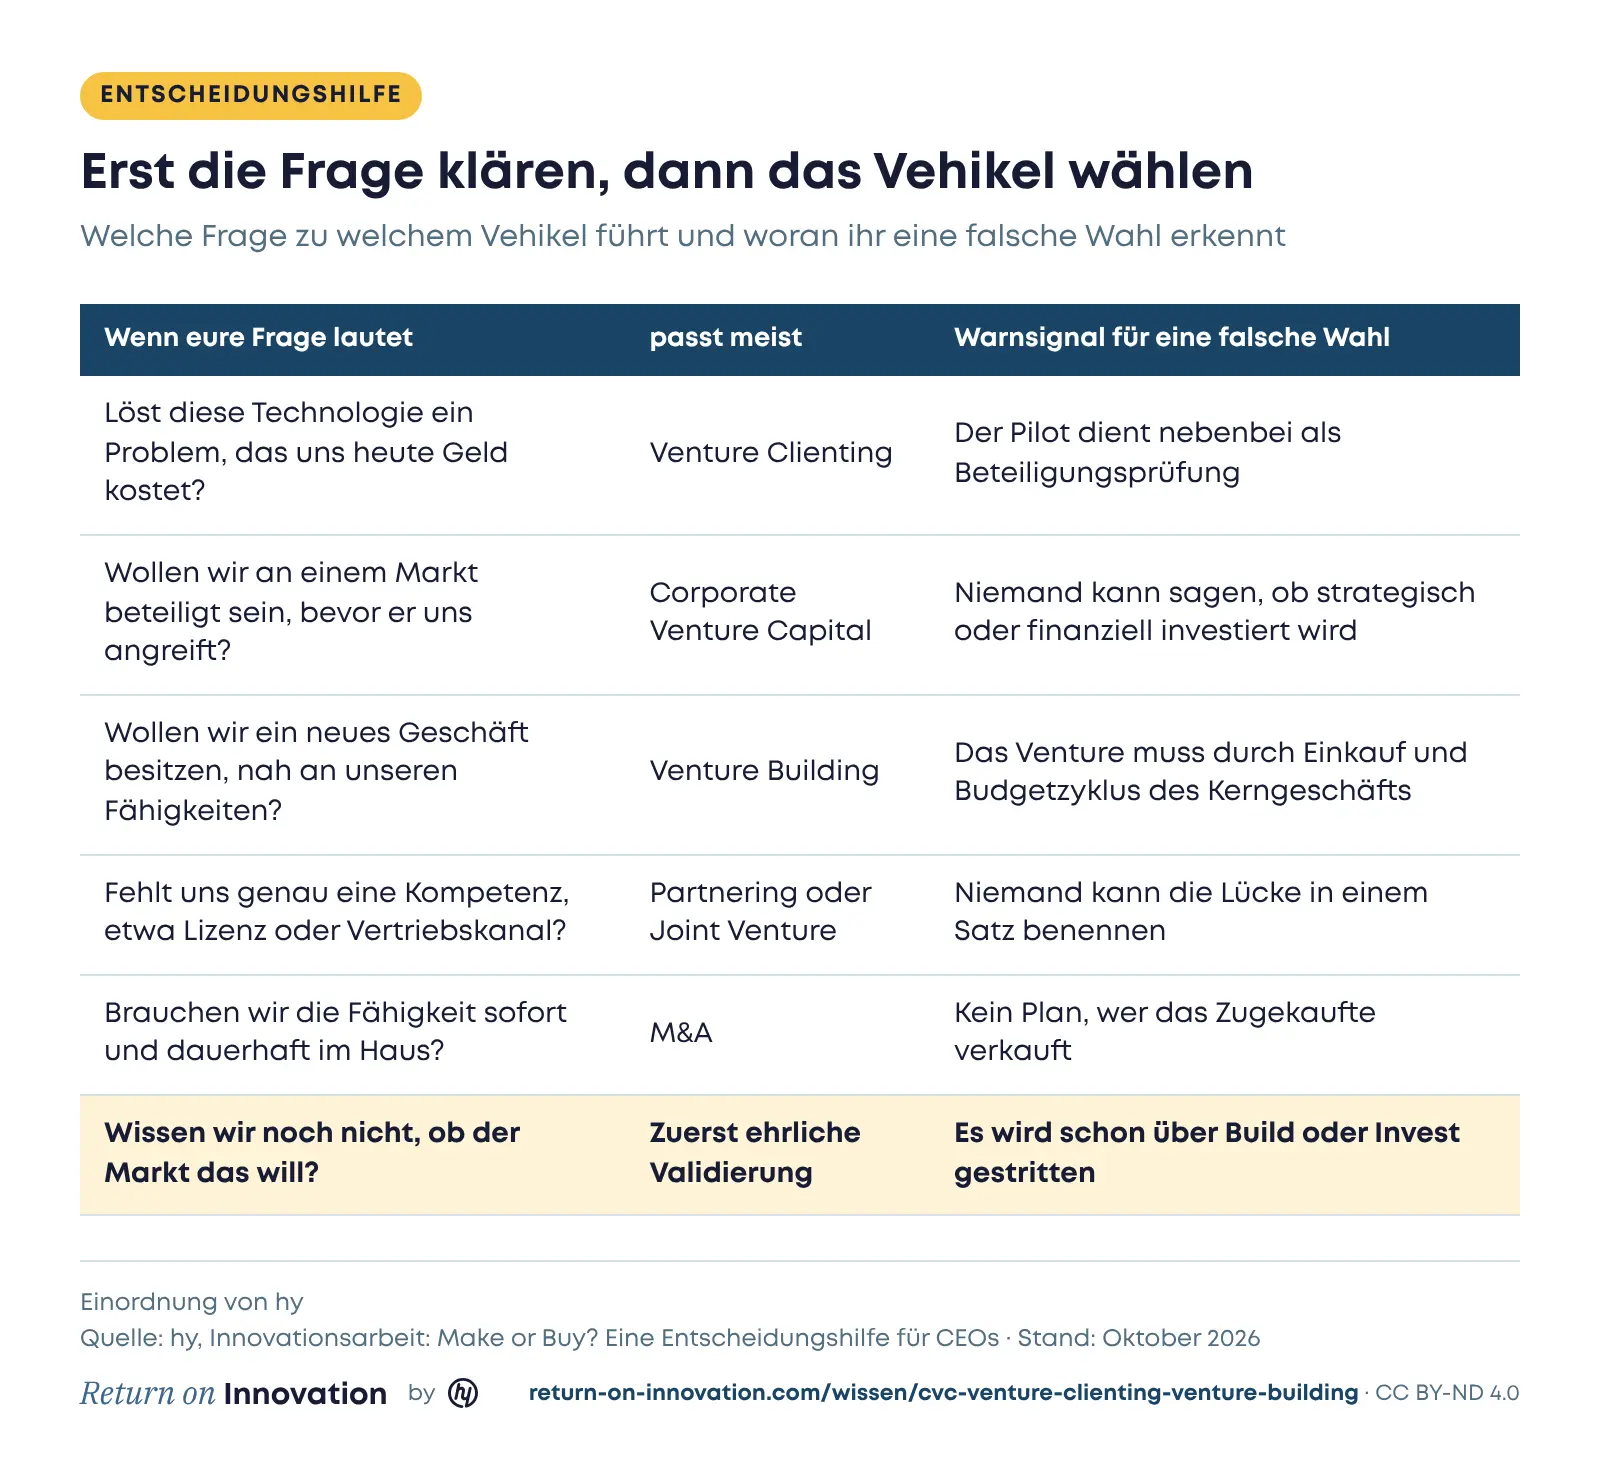
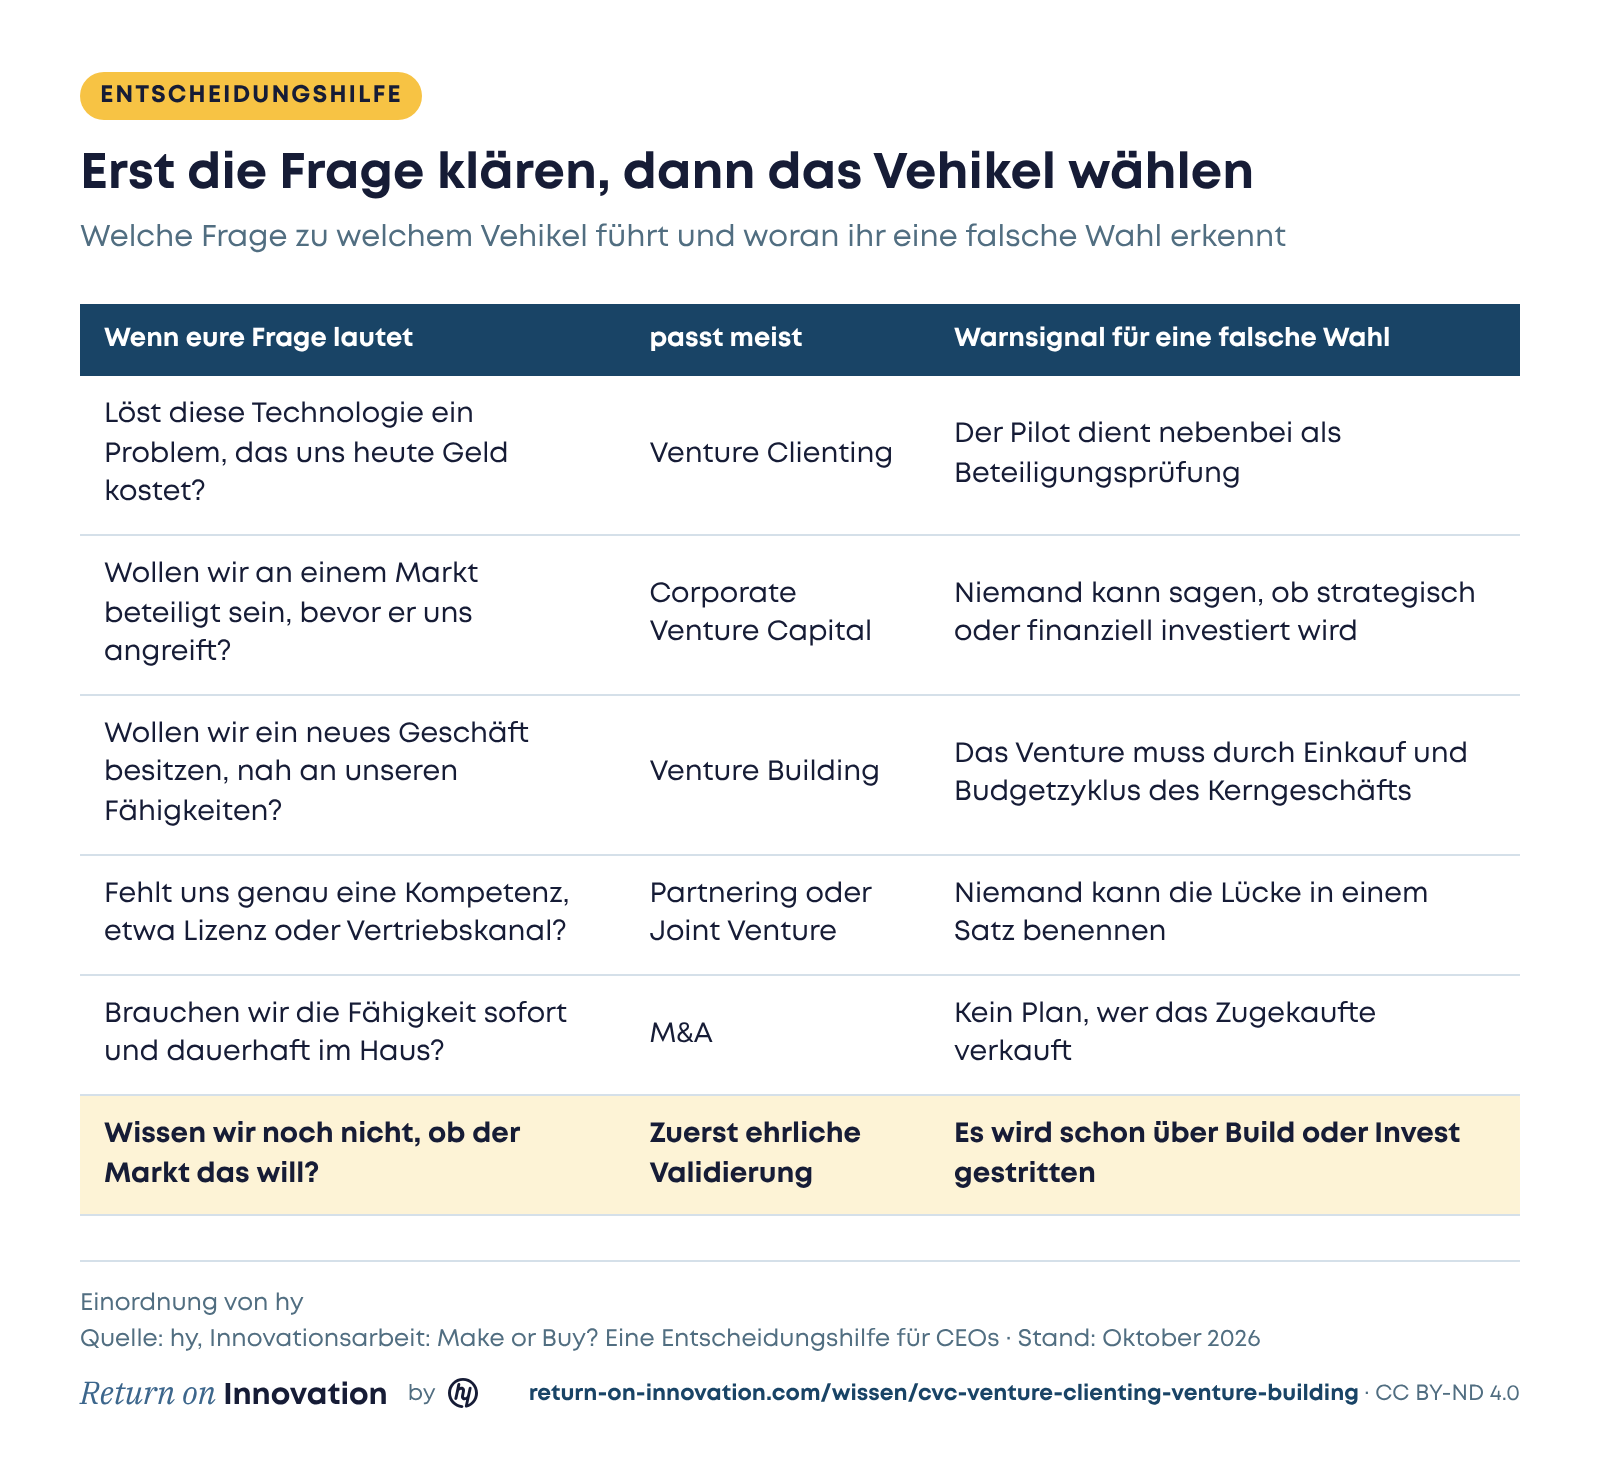
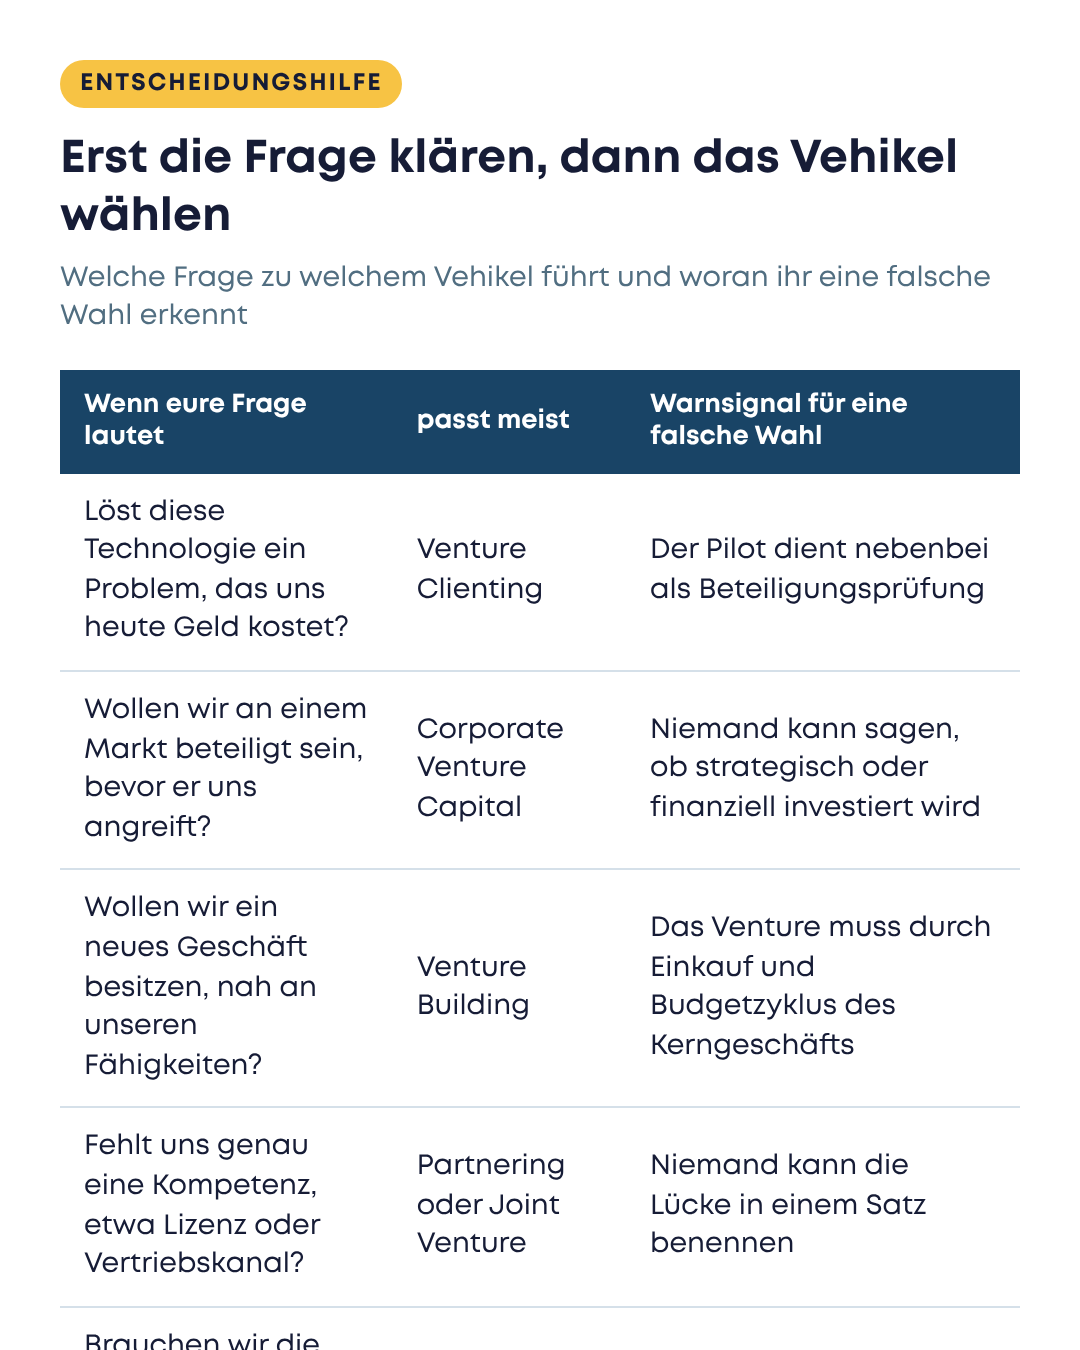
Die letzte Zeile der Tabelle ist mir die wichtigste. Viele Vorhaben landen in der Diskussion über Build oder Invest, bevor jemand weiß, ob der Markt sie überhaupt will. Dann wird über Kapital für eine Hypothese gestritten. Intern kommt an dieser Stelle selten ein Nein, weil Zeit, Budget und Reputation schon in der Idee stecken.
Warum laufen die Vehikel so oft unverbunden nebeneinander?
Die Vehikel laufen nebeneinander, weil sie nach Gelegenheit gegründet wurden und nicht nach einer gemeinsamen Regel. In unserer Analyse von über 500 Unternehmen zeigen 70 % fragmentierte CVC-Aktivitäten, nur 14 % nutzen Venture Clienting systematisch, und nur drei von zehn haben ein durchgängig strukturiertes Innovationsmodell.
Ich halte es für einen Fehler, Venture Clienting und CVC als Entweder-oder zu behandeln und das eine zu schließen, um das andere zu finanzieren. Wir beschreiben die beiden als Flywheel. Startups, die sich als Lieferant bewährt haben, können später gute Investment Cases werden, und Beteiligungen können Partnerschaften auslösen, an die bei der Investition niemand gedacht hat. Dafür braucht es eine Landkarte, wo ihr partnert und wo ihr investiert, einen geteilten Dealflow mit gemeinsamer Datenbank und regelmäßigen Terminen und eine Übersicht eurer Assets, auf die Startups zugreifen können.
Den Piloten selbst solltet ihr dabei von der Beteiligungsprüfung trennen. Wer beides vermischt, verbindet eine Logik, die schnell lernen will, mit einer, die vorsichtig prüfen will, und bekommt meist ein langsames Komitee.
Häufige Fragen
Ist Venture Clienting günstiger als Corporate Venture Capital?
Venture Clienting bindet deutlich weniger Kapital, weil ihr nur einen bezahlten Piloten finanziert und keine Anteile kauft. Es liefert dafür auch keine finanzielle Rendite und keinen Zugang zu Märkten, die heute noch kein Problem in eurem Betrieb lösen.
Kann man Corporate Venture Capital und Venture Clienting kombinieren?
Ja, und es lohnt sich, wenn ihr beide über einen geteilten Dealflow verbindet und die Entscheidungen getrennt haltet. Ein Startup kann zuerst Lieferant sein und später ein Investment Case werden.
Wann ist Venture Building besser als ein Zukauf?
Venture Building ist besser, wenn die Fähigkeit nah an eurem Kerngeschäft liegt und dauerhaft im Haus bleiben soll. Liegt das neue Geschäft weit weg von dem, was ihr könnt, ist eine Beteiligung oder Übernahme meist schneller.
Fazit: CVC, Venture Clienting und Venture Building beantworten unterschiedliche Fragen
Venture Clienting löst ein bekanntes Problem in Wochen bis wenigen Monaten, Corporate Venture Capital sichert über Jahre Optionen auf Märkte, Venture Building baut ein eigenes Geschäft mit vollem Risiko, Partnering schließt eine eng abgegrenzte Lücke, und M&A kauft eine Fähigkeit sofort. Die Daten zeigen, dass die meisten Unternehmen diese Vehikel unverbunden betreiben. Wer zuerst die Frage klärt, dann das Vehikel wählt und Partner und Invest über einen geteilten Dealflow verbindet, holt aus demselben Budget mehr heraus. Wenn ihr eure Vorhaben mit uns einordnen wollt: Say hy! Für den Einstieg empfehle ich die Folge mit Florian Fehr über Corporate Venture Building in der Kreislaufwirtschaft.
Quellen
- Innovation Report 2025 von hy: Survive or Thrive, S. 32, 34, 35, 49, 51
- hy: Innovationsarbeit: Make or Buy? Eine Entscheidungshilfe für CEOs
- hy: Build, Buy oder Partner? Wie Konzerne die richtige Wachstumsstrategie für neue Geschäftsfelder finden
- hy: Venture Clienting für Konzerne: In 90 Tagen von Startups profitieren
- Folge #067: Venture Clienting und Future of Travel Retail mit Lennard Niemann
- Folge #041: Vom Produkt zum Systemgeschäft mit Philipp Loosen
- Folge #040: Integrierte Innovationsorganisation bei Energieversorgern mit Stefan Dohler
- Folge #022: Corporate Venture Building in der Kreislaufwirtschaft mit Florian Fehr
- Folge #004: Investment in Robotics mit Sven Siering