Ventures und Partnering · 8 Min. Lesezeit
Corporate Venture Building: Wie ihr eigene Ventures baut, ohne dass sie versanden

Das Wichtigste in Kürze
- NEEW Ventures startete die KI-Störstofferkennung WASTEER laut Folge #022 an fünf Pilotstandorten im eigenen Konzern, hat sie inzwischen auf 15 Anlagen ausgerollt und erzielt 50 % der Umsätze extern.
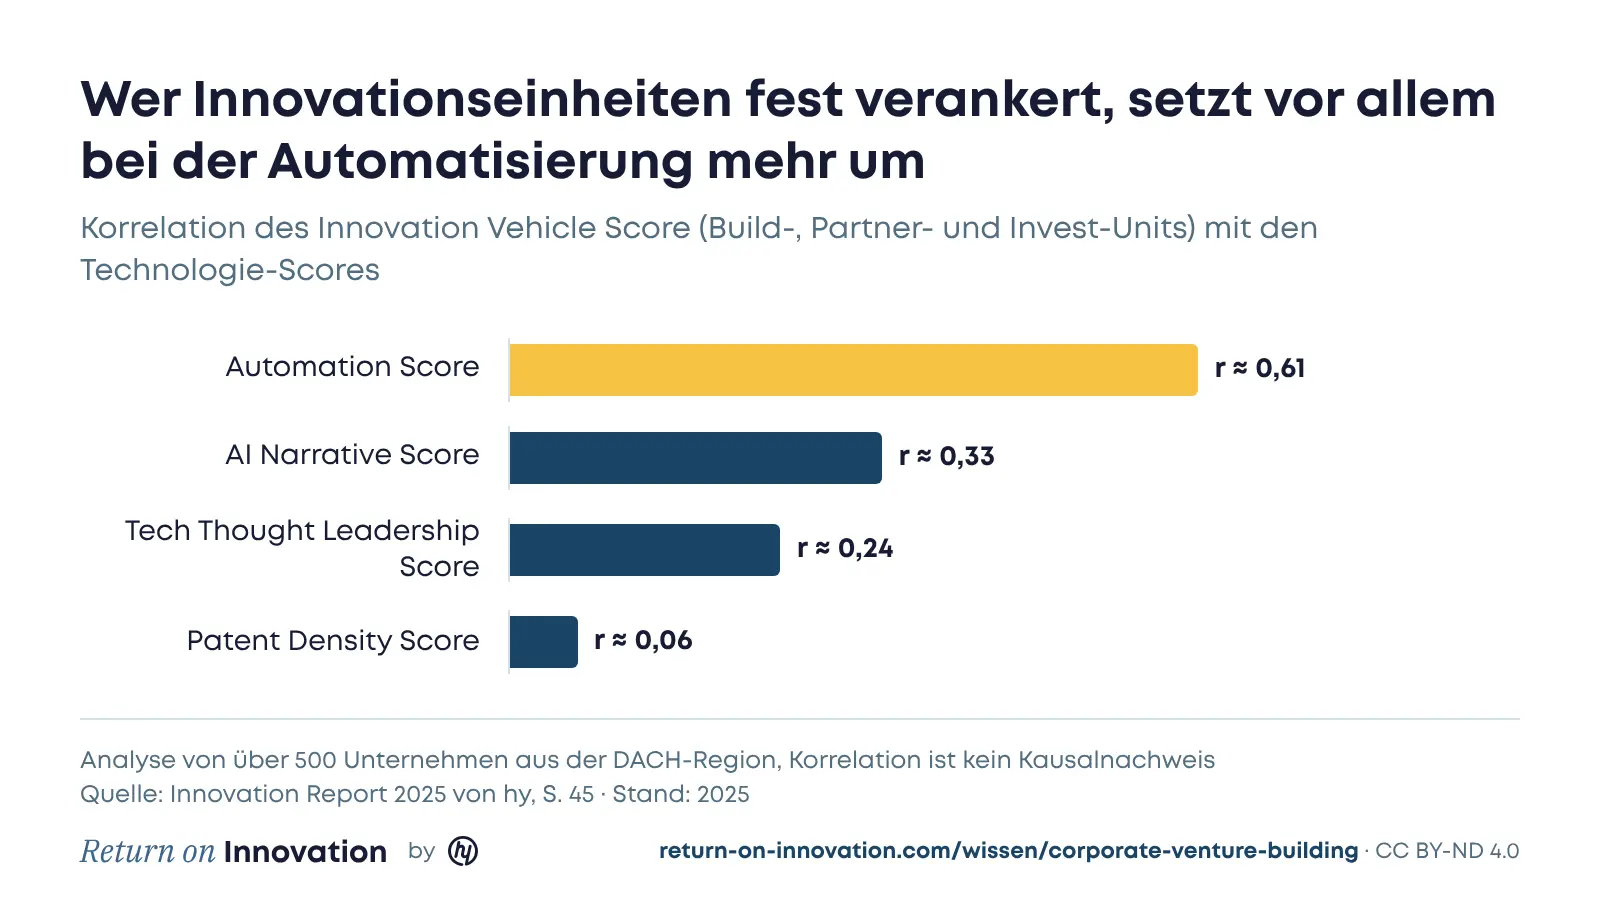
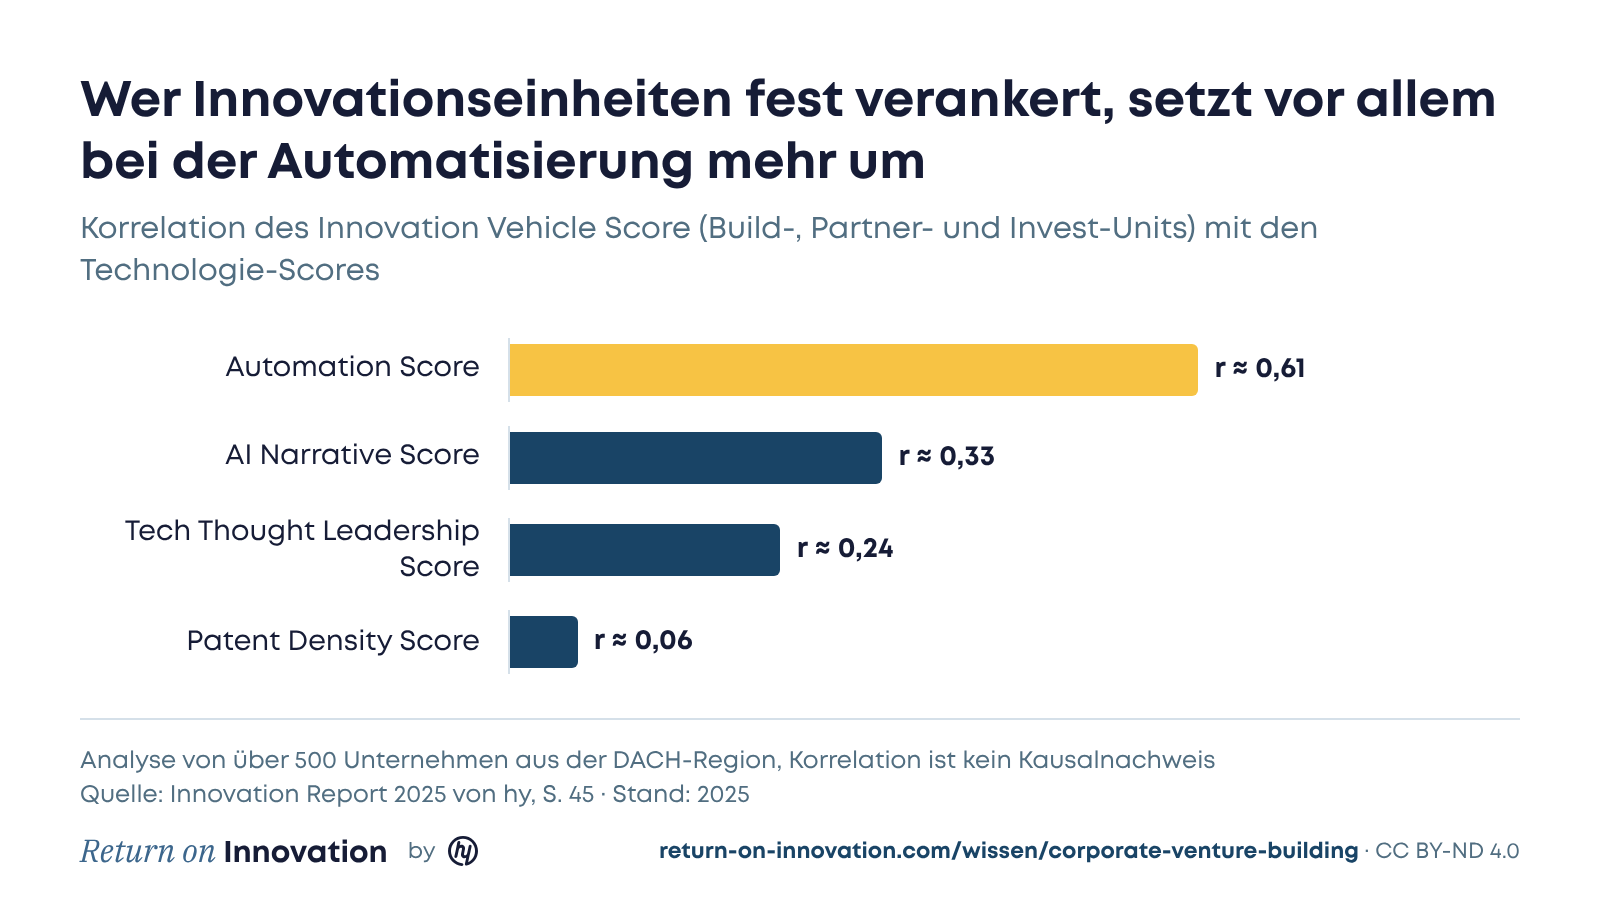
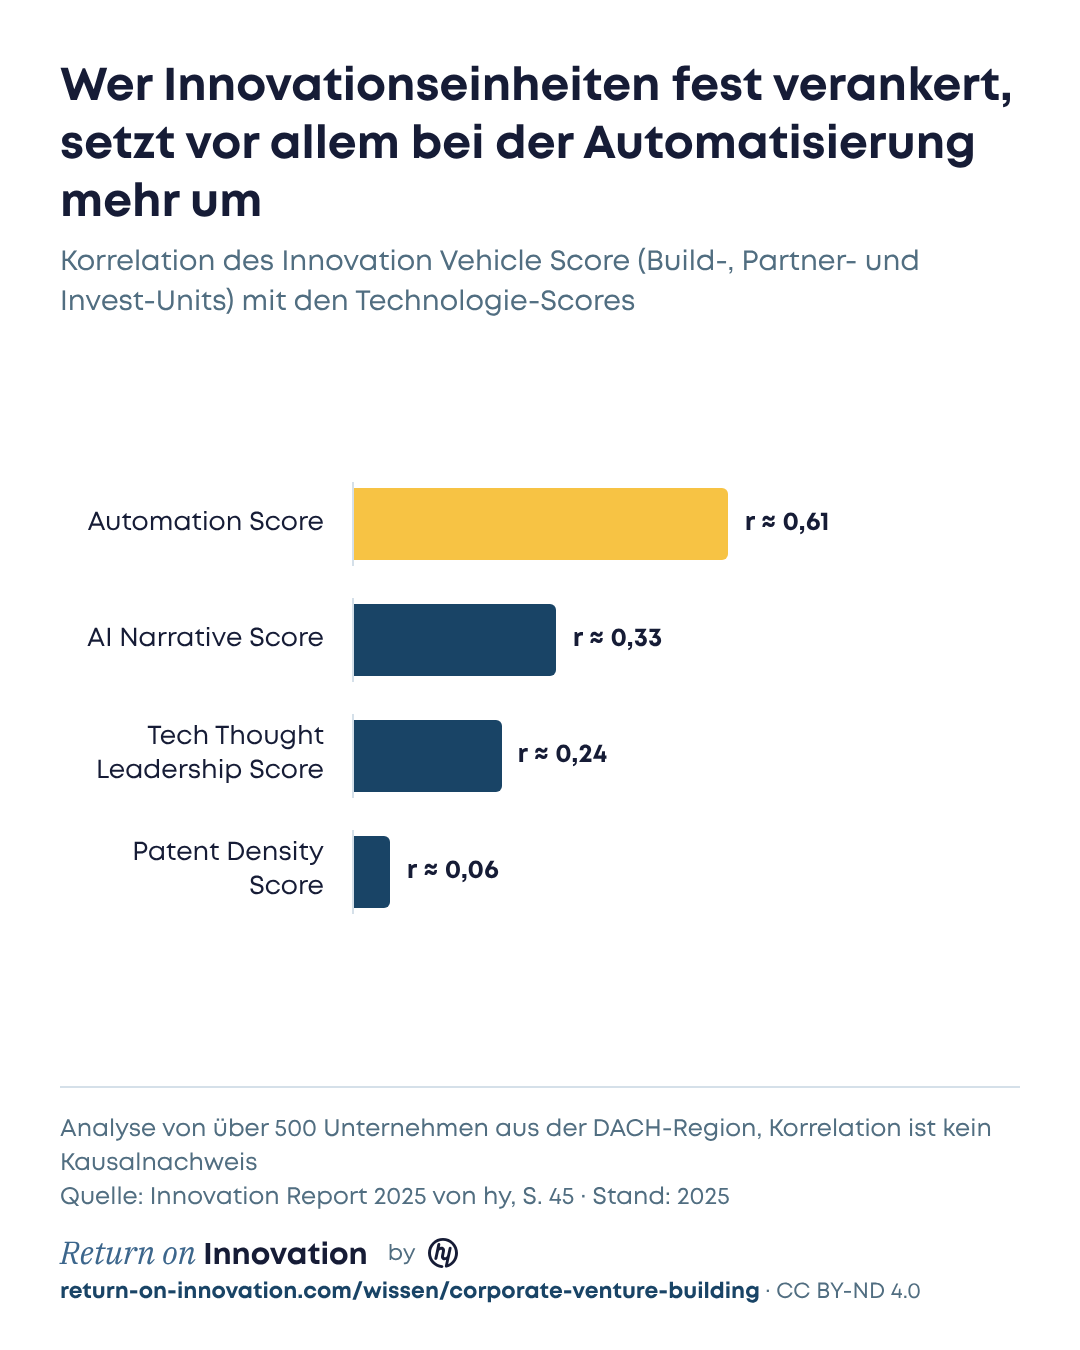
- Im Innovation Report 2025 von hy korreliert die feste Verankerung von Build-, Partner- und Invest-Units mit dem Automation Score der Unternehmen mit r ≈ 0,61.
- Nur 1 % der für den Innovation Report 2025 untersuchten Unternehmen berichtet in seinen Jahresberichten über betriebswirtschaftliche KPIs zu Innovation.
Ein Corporate Venture stirbt selten an einer schlechten Idee. Es stirbt an Prozessen, die für das Kerngeschäft gebaut sind und auf etwas Neues angewendet werden: an Compliance, Einkauf, IT-Security und der jährlichen Budgetrunde. Ich nenne das das interne Immunsystem. Es schützt das Kerngeschäft zuverlässig, und genau deshalb stößt es alles ab, was anders funktioniert.
Ich habe den Lufthansa Innovation Hub gegründet und geleitet und kenne diese Reibung aus der Innensicht. Meine These ist unbequem für viele Innovationsabteilungen: Die zwei gefährlichsten Bremsen sitzen ganz am Anfang und ganz am Ende. Interne Validierung liefert kein ehrliches Nein, und der etablierte Vertrieb verkauft keine Experimente. Corporate Venture Building funktioniert trotzdem, wenn ihr bewusst entscheidet, wo das Venture vom Konzern getrennt sein muss und wo es von ihm profitieren soll.
Was ist Corporate Venture Building?
Corporate Venture Building heißt, dass ein etabliertes Unternehmen ein neues Geschäft als eigene Einheit aufbaut, oft als Tochtergesellschaft mit eigenem Team und eigenem Budget. Im Framework Build, Partner oder Invest ist es der Build-Weg für Vorhaben, die strategisch zentral sind und nah genug an euren Fähigkeiten liegen, dass ihr sie dauerhaft im Haus haben wollt.
Vom Innovation Lab unterscheidet es sich im Anspruch. Ein Lab erkundet. Ein Venture soll Umsatz machen, Kunden gewinnen und irgendwann ohne Zuschuss laufen. Genau dieser Anspruch macht es verletzlich, weil es ab dem ersten Tag mit dem Kerngeschäft um Budget, Aufmerksamkeit und Leute konkurriert.
Company Builder, Venture Studio oder eigenes Team: Welche Modelle gibt es?
Es gibt vier gängige Betreibermodelle: ein eigenes Team im Konzern, eine eigene Gesellschaft mit Gründerbeteiligung, ein Co-Build mit einem Partner und den Aufbau durch einen externen Company Builder oder ein Venture Studio. Sie unterscheiden sich darin, wie viel Kontrolle ihr behaltet, wie schnell ihr Gründerkompetenz bekommt und wer am Ende entscheidet, ob weitergebaut wird.
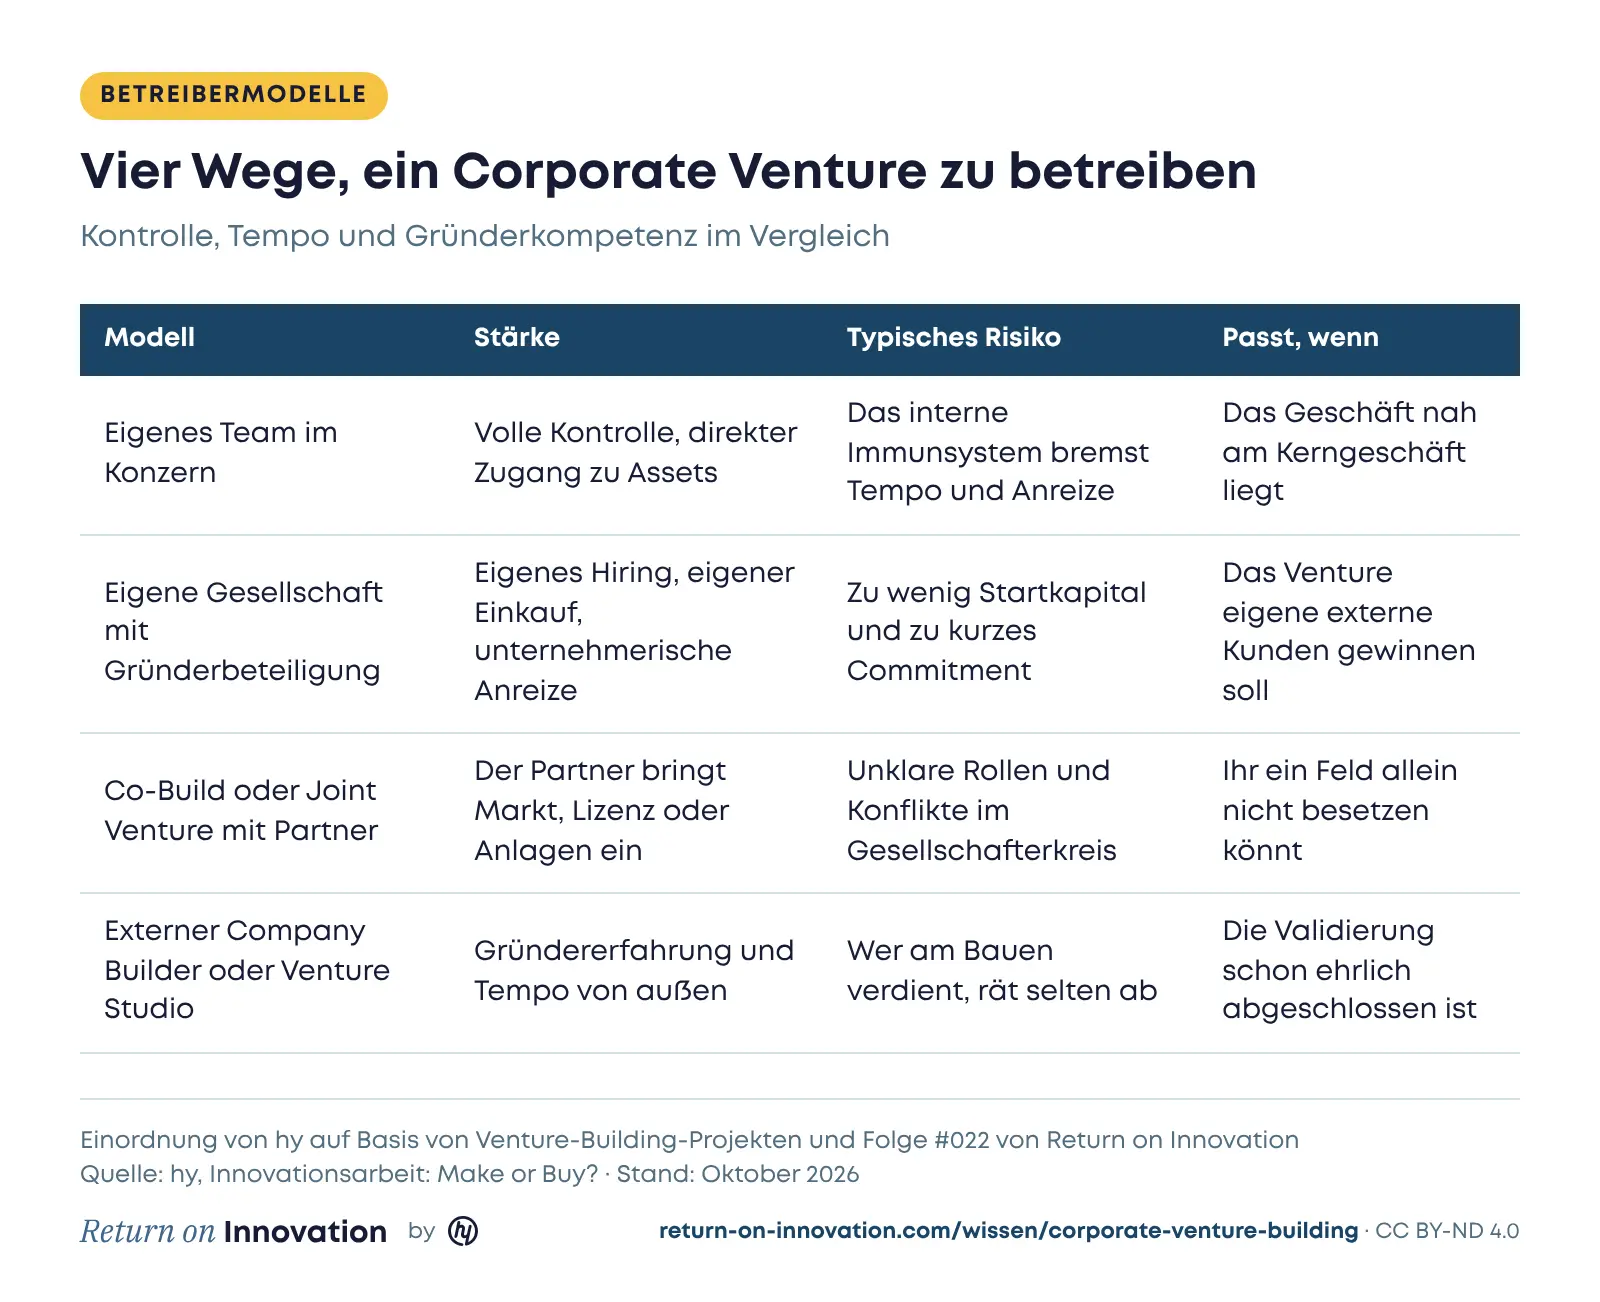
Ein Punkt wird bei der Wahl oft übersehen. Ein Company Builder bringt viel Gründererfahrung mit, verdient sein Geld aber am Bauen selbst. Eine klassische Großberatung kann ein Nein aussprechen, weil sie nicht an der Umsetzung verdient, hat aber selten eigene Gründer im Team. Für die Validierung braucht ihr beides: jemanden, der wie ein Gründer bewertet und trotzdem abraten darf. Wir positionieren uns bei hy bewusst an dieser Stelle.
Wie läuft Corporate Venture Building ab?
Corporate Venture Building läuft in vier Phasen: Ideation, Validierung, Launch und Skalierung. Jede Phase braucht etwas anderes, und jede hat ihren typischen Fehler.
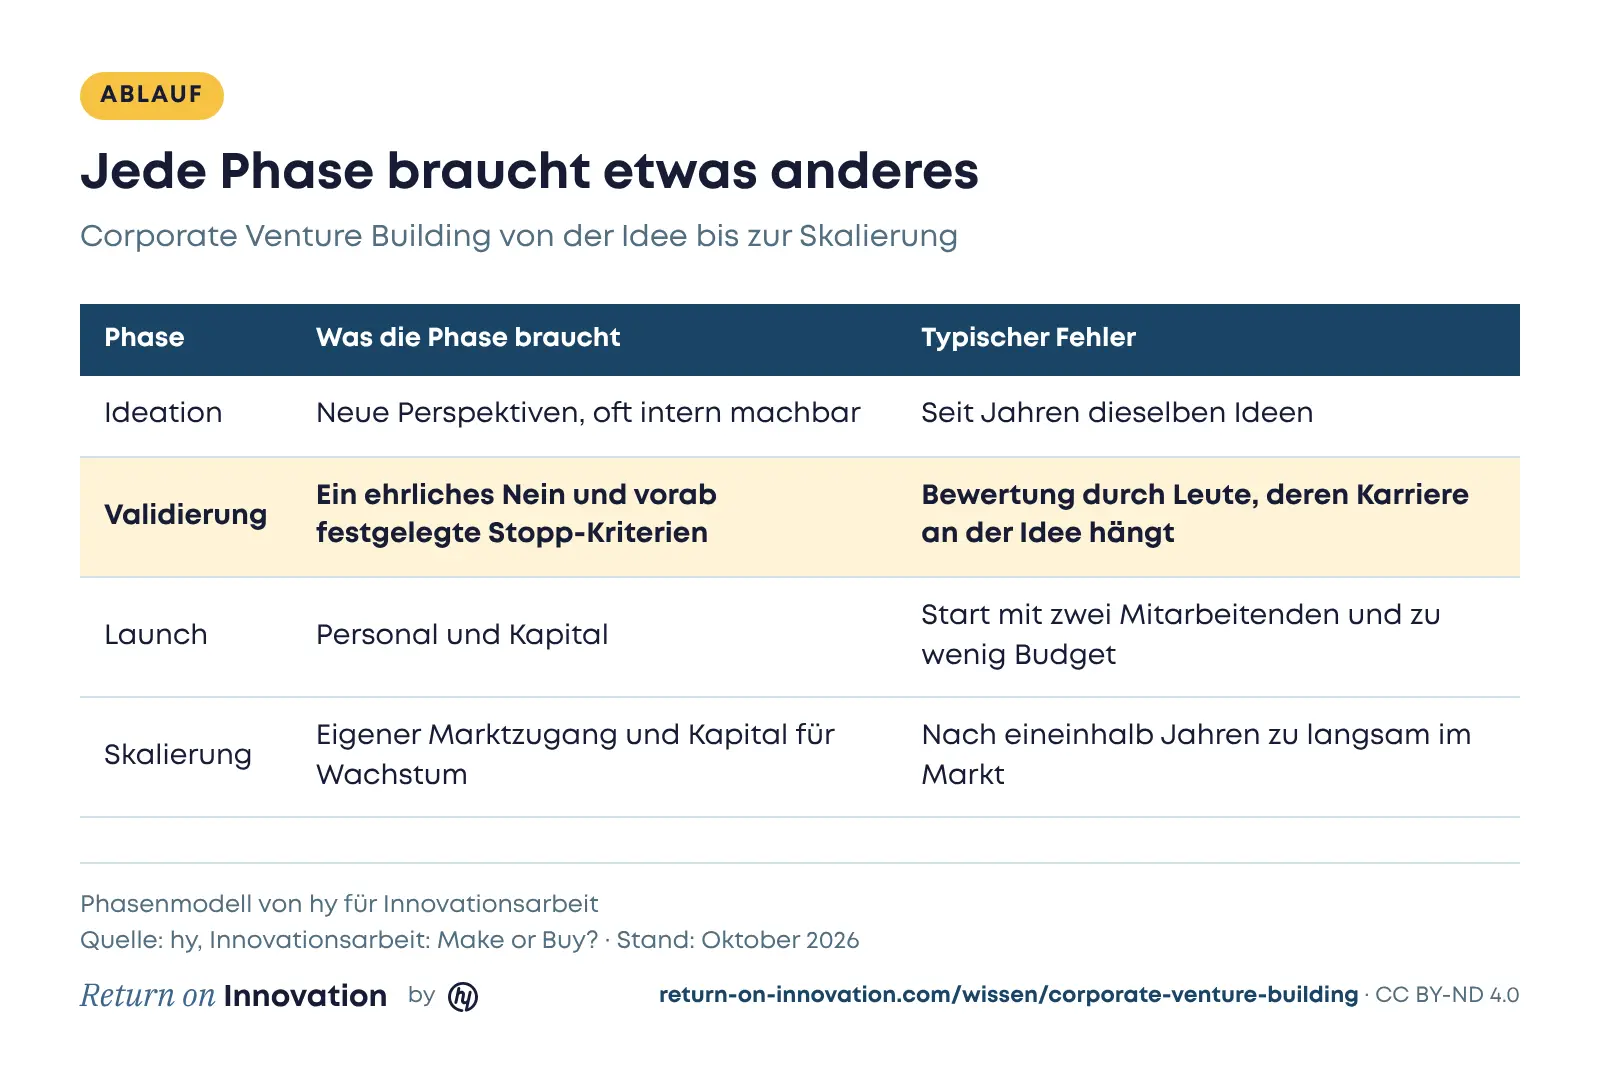
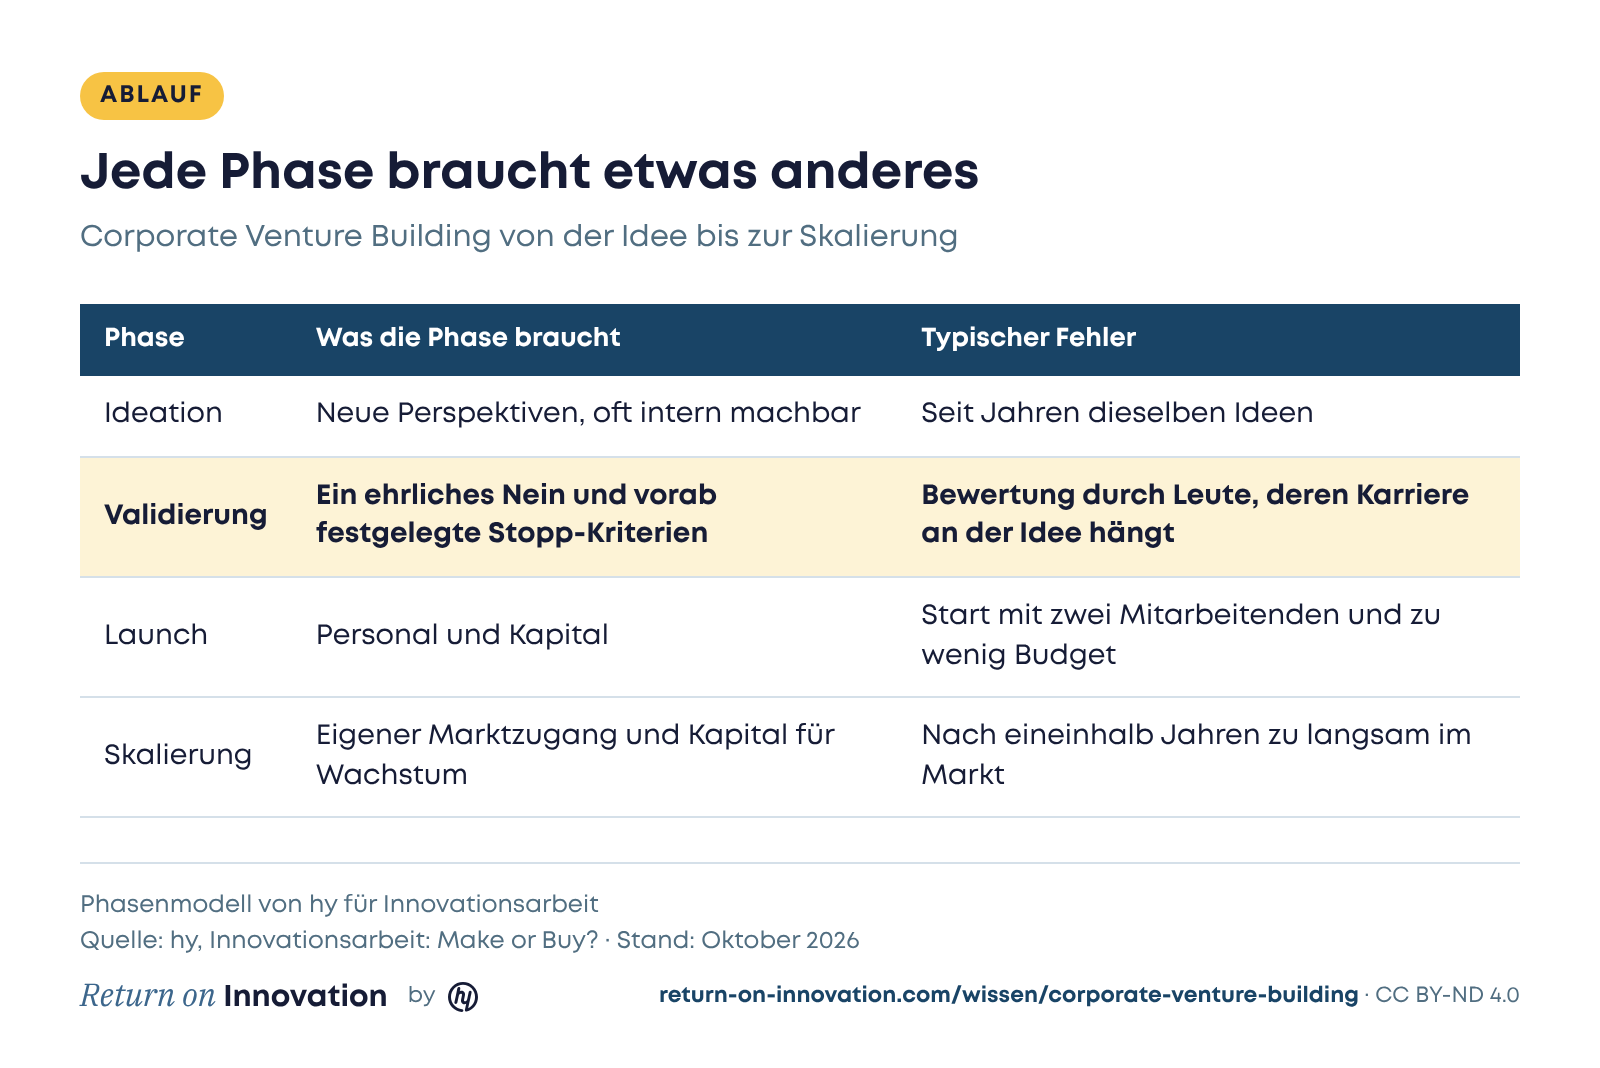
In der Ideation kommt ihr oft allein weiter. Wer seit Jahren auf dieselben Ideen kommt, braucht allerdings einen Blick von außen. Die Validierung ist der eigentliche Knackpunkt, dazu gleich mehr. Im Launch braucht ihr Personal und Kapital. Ein häufiger Fehler ist zu wenig Startkapital: Unternehmen starten mit zwei internen Mitarbeitenden und wenig Budget und geraten in Finanzierungsnot, sobald die Idee funktioniert. In der Skalierung zeigt sich oft nach eineinhalb Jahren, ob ein Venture mit eigenen Mitteln schnell genug in den Markt kommt.
Plant die Zeitachse deshalb in Jahren. Florian Fehr nennt in Folge #022 ein Commitment von mindestens drei Jahren als Bedingung für NEEW Ventures. Julia Stadler erzählt in Folge #010, wie sie bei STADLER Anlagenbau in zwei Jahren ein digitales Servicegeschäft aufgebaut hat, das in über 25 Anlagen läuft, gegen interne Skepsis und einen Markt, der erst lernen musste, dass Software einen Preis hat.
Warum liefert interne Validierung kein ehrliches Nein?
Wer Zeit, Budget und Reputation in eine Idee gesteckt hat, bewertet sie selten unbefangen. Oft hängt die Karriere derer, die sie vorantreiben, am Erfolg der Idee. Wer sie neben dem Tagesgeschäft bewerten soll, hat selten Zeit für eine ehrliche Prüfung. Das System belohnt das Weiterlaufen stärker als ein frühes Nein.
Im Corporate Innovation Report 2023 habe ich es so formuliert: Wenn das Scheitern innovativer Initiativen zu einem Karriereknick führen kann, werden aus dem Unternehmen keine guten Ideen mehr geboren. Dr. Ulrike Tagscherer beschreibt in Folge #018, wie KUKA mehrstufige Innovations-Boards einsetzt und warum frühe Kundenvalidierung bei KUKA auch große Vorhaben stoppen darf. Marvin Urban von DÖRKEN Digital Ventures zeigt in Folge #005, dass selbst eine positive Validierung kein Freifahrtschein ist: Die Plattform Farbfox scheiterte an Marktgewohnheiten, nach einem Pivot entstand daraus XPIM, ein Stammdaten-Tool, das heute einen Großteil der Branche vernetzt.
Mein Rat: Lasst die Validierung von Leuten machen, deren Karriere nicht am Ergebnis hängt, und legt vorher fest, welches Ergebnis zum Stopp führt. Ein Nein ist dabei genauso viel wert wie ein Ja, weil es Kapital und Leute für das nächste Vorhaben freimacht.
Warum verkauft der etablierte Vertrieb keine neuen Lösungen?
Funktioniert ein neues Produkt beim Kunden nicht, steht der Vertrieb mit seinem Ruf dafür ein, und seine Ziele hängen am Kerngeschäft. Die Ingenieure, die das Produkt entwickelt haben, können es meist nicht gut verkaufen. So entsteht eine Lücke zwischen Technik und Markt.
Es gibt zwei Wege heraus: ein eigener Marktzugang für das Venture mit eigenem Vertrieb, eigenem Preis und eigenen Zielkunden, oder eine enge Kopplung an große Kunden von Anfang an. Dr. Klaus Dohrmann erklärt in Folge #061, warum die Innovationseinheit bei DHL bewusst beim Key-Account-Management angesiedelt ist. Damit wird der Vertrieb vom Skeptiker zum Mitentwickler.
Wo muss ein Venture vom Konzern getrennt sein?
Florian Fehr, Managing Director von NEEW Ventures, beschreibt in Folge #022, wie WASTEER, eine KI-gestützte Störstofferkennung für Müllverbrennungsanlagen, an fünf Pilotstandorten im Konzern startete. Heute ist die Lösung auf 15 Anlagen ausgerollt, und 50 % der Umsätze kommen von externen Kunden. Laut Shownotes nennt Fehr als Bedingungen ein unabhängiges Hiring, eine separate Beschaffung, eine Beteiligung der Gründerinnen und Gründer und das Commitment über mindestens drei Jahre. Die Synergien mit dem Konzern beschreibt er als „unfairen Vorteil“.
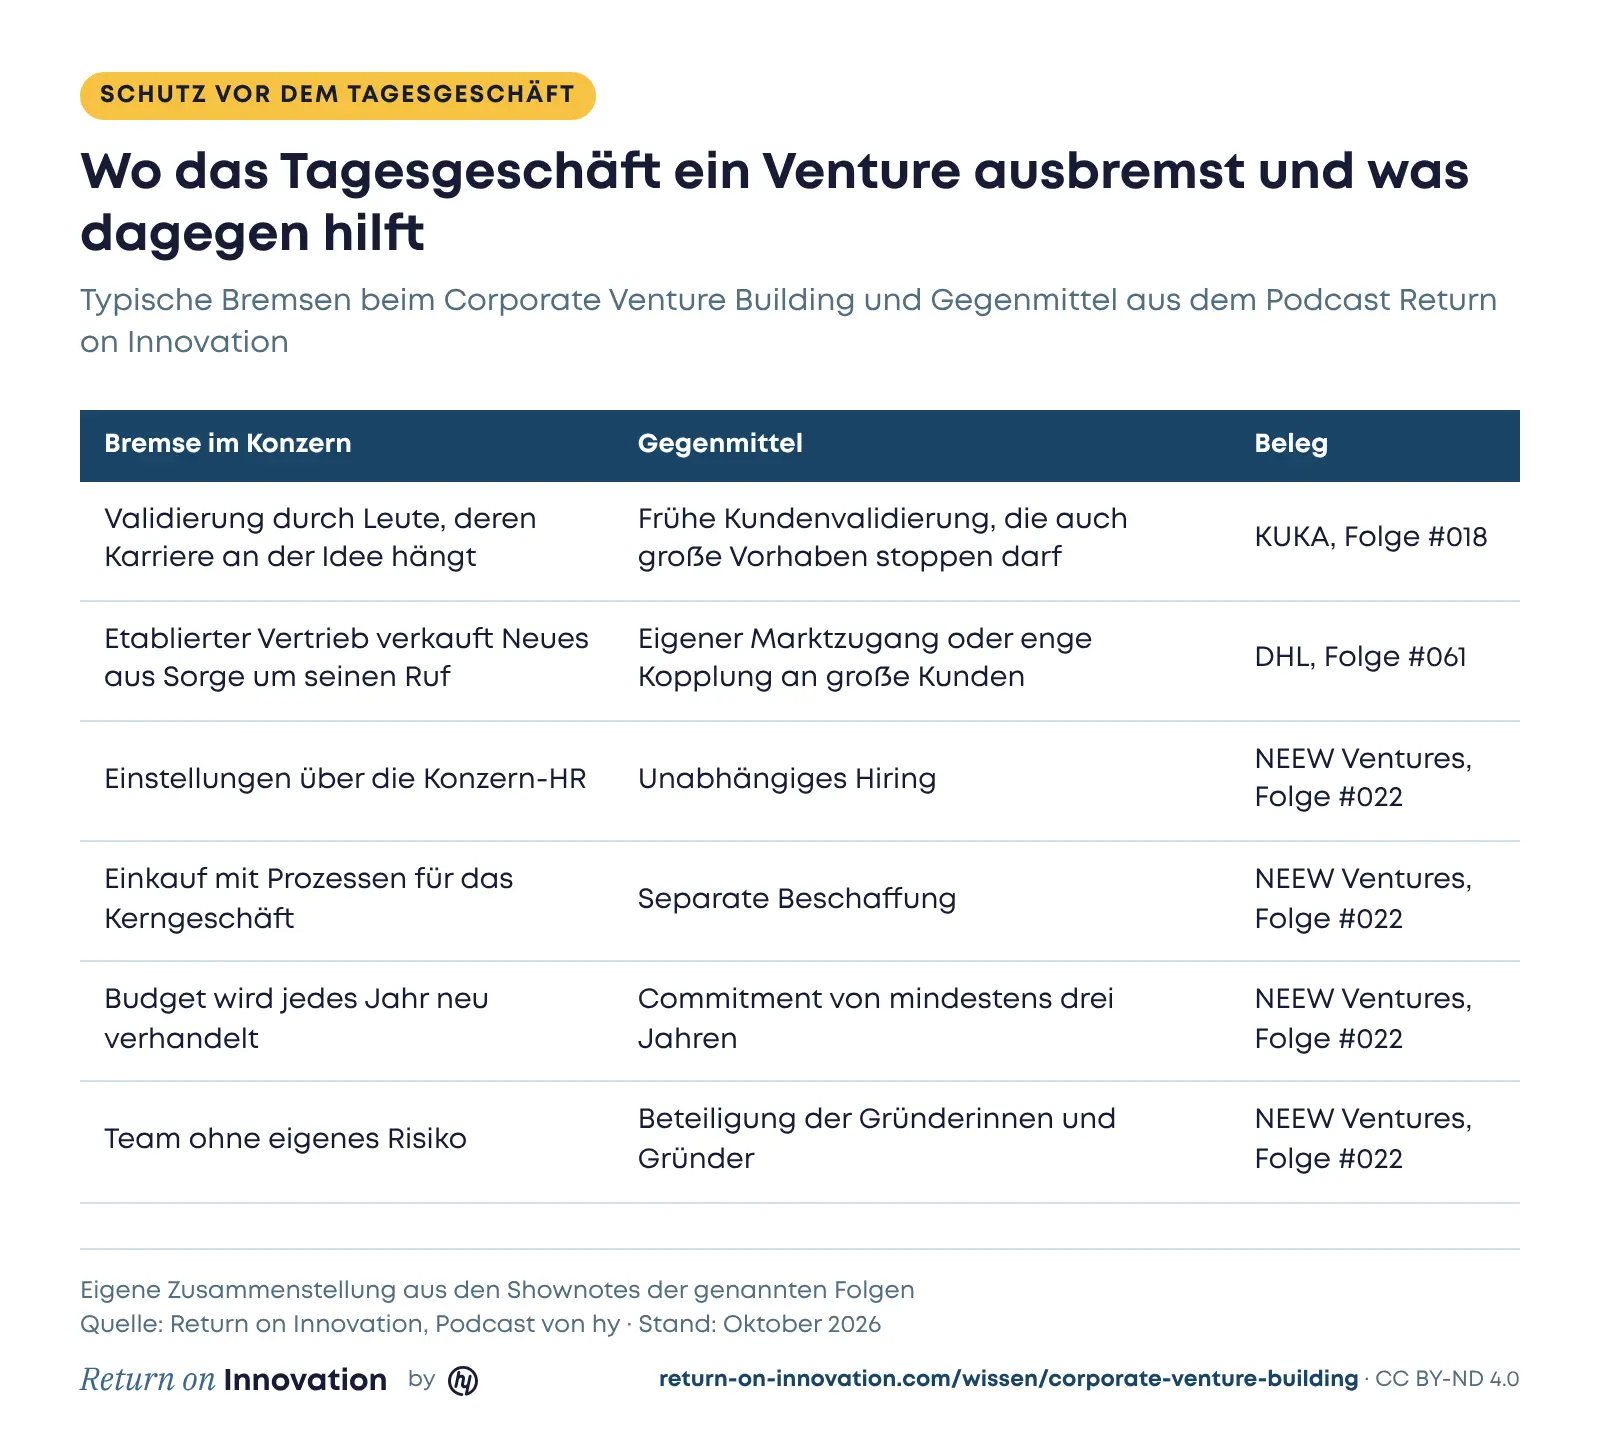
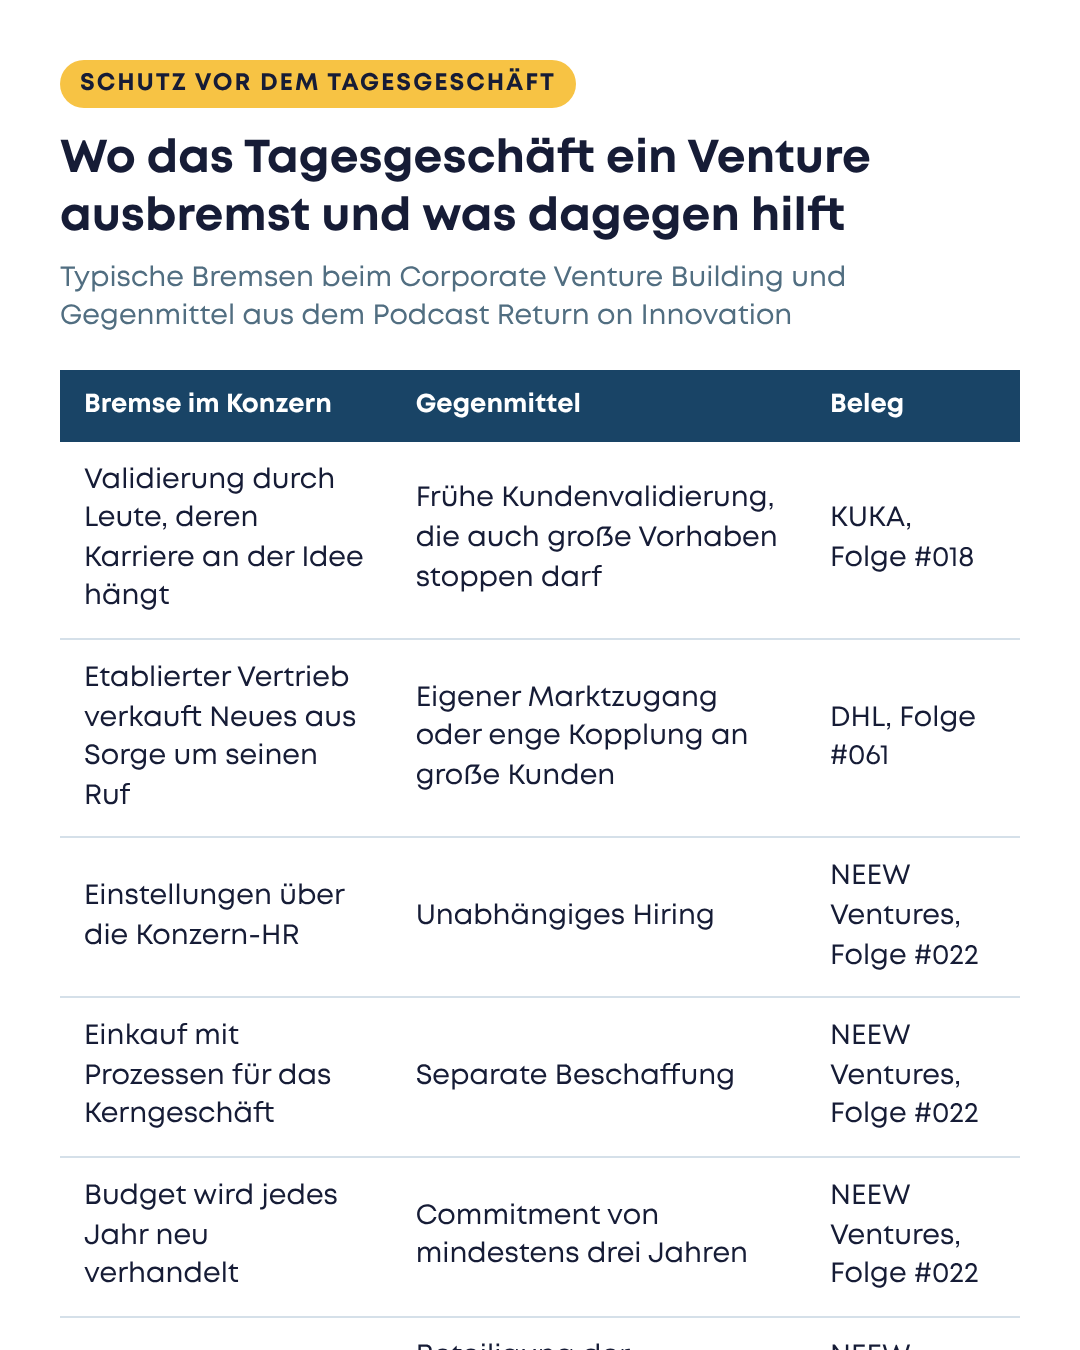
Daraus folgt für mich eine klare Regel: Trennt das Venture überall dort, wo Konzernprozesse Tempo kosten, also bei Personal, Einkauf, Budget und Anreizen. Bindet es überall dort an, wo der Konzern Assets hat, die kein Startup kaufen kann, also Daten, Anlagen, Kunden und Testumgebungen. Viele Ventures, die versanden, sind genau umgekehrt aufgestellt. Die Gründerbeteiligung ist dabei auch die Antwort auf die Frage, wie ihr ein Gründerteam findet: Unternehmerische Leute kommen, wenn sie am Erfolg beteiligt sind.
Wie baut ihr ein Geschäftsfeld bis zum Joint Venture auf?
Ein Joint Venture lohnt sich, wenn ihr ein neues Geschäftsfeld nicht allein besetzen könnt und der Partner etwas einbringt, das sich weder bauen noch kaufen lässt: einen Marktzugang, eine Lizenz, eine Kundenbasis oder Anlagen. Baut es in Stufen auf. Erst validiert ihr gemeinsam, dann pilotiert ihr gemeinsam, und erst wenn beide Seiten im Piloten geliefert haben, gründet ihr die gemeinsame Gesellschaft.
NEEW Ventures hat laut Folge #022 Co-Build-Erfahrungen mit Berlin Recycling gesammelt. Silvia Fischer beschreibt in Folge #006, wie die MVV-Tochter beegy ihre Lösungen auch anderen Marktakteuren über White-Label-Produkte und Partnerschaften zur Verfügung stellt. Vor der Gründung eines Joint Ventures solltet ihr drei Fragen schriftlich beantworten: Wer bringt welches Asset ein, wer entscheidet im Konflikt, und was passiert, wenn einer der Partner aussteigen will? Wir gehen bei hy selbst in solche Konstellationen, wenn alles stimmt, auch als Joint-Venture-Partner mit eigenem Einsatz.
Wann gehört ein Venture zurück ins Kerngeschäft?
Manche Lösungen entfalten ihren Wert erst, wenn das Kerngeschäft sie übernimmt. Dann wird die Übergabe zur kritischen Stelle. In unserer Analyse für den Innovation Report 2025 fehlen häufig Prozesse für die Übergabe vom Lab ins Kerngeschäft, und viele Ideen bleiben im Prototypenstadium stecken. Dr. Manuel Schneider beschreibt in Folge #054, wie die BMW Group operative Sponsoren aus dem Fachbereich schon im Inkubator einbindet und Vorhaben rechtzeitig in die operativen Gremien überführt. Legt deshalb beim Start fest, welcher Weg vorgesehen ist: eigenständiges Wachstum mit externen Kunden wie bei WASTEER oder Integration ins Kerngeschäft.
Wie messt ihr Corporate Venture Building?
Messt jede Phase an ihrem eigenen Ziel. In der Validierung zählen gelernte Hypothesen und ehrliche Stopps, im Launch zahlende Kunden und Wiederkäufe, in der Skalierung Umsatz, Marge und der Anteil externer Kunden. Denkt in angestrebten Veränderungen statt in Aktivitäten, und achtet auf falsche Anreize: Wer nur die Zahl der gestarteten Ventures zählt, bekommt viele Starts und wenige Geschäfte. Für das Management bleibt der Einfluss auf den Umsatz die Kennzahl, die am Ende zählt.
Nach außen zeigt das bisher kaum jemand. Nur 1 % der Unternehmen in unserer Analyse berichtet in den Jahresberichten über betriebswirtschaftliche KPIs zu Innovation. Dabei zeigen unsere Daten, dass Verankerung einen messbaren Unterschied macht: Unternehmen, die Build-, Partner- und Invest-Units fest in der Organisation verankern, erzielen deutlich höhere Werte in der Technologie-Dimension unseres Innovation Scores.
Fazit: Corporate Venture Building gelingt mit klarer Trennung und gezielter Anbindung
Corporate Ventures versanden, wenn sie die Prozesse des Kerngeschäfts übernehmen und dessen Assets nicht nutzen dürfen. Wählt das Betreibermodell bewusst, plant in Phasen und in Jahren, trennt Personal, Einkauf, Budget und Anreize vom Tagesgeschäft und bindet Daten, Anlagen, Kunden und Testumgebungen eng an. Organisiert das ehrliche Nein in der Validierung und messt jede Phase an ihrem eigenen Ziel. Ein Beispiel für diese Balance hört ihr in Folge #022 mit Florian Fehr, die Daten stehen im Innovation Report 2025. Wenn ihr ein Venture aufsetzen oder ein festgefahrenes neu einordnen wollt: Say hy!
Quellen
- Innovation Report 2025 von hy: Survive or Thrive, S. 44, 45, 46, 50, 51
- Corporate Innovation Report 2023 von hy, S. 38
- hy: Innovationsarbeit: Make or Buy? Eine Entscheidungshilfe für CEOs
- hy: So funktioniert Performance-Tracking von Innovation Units
- hy: Strategy & Innovation
- Folge #022: Corporate Venture Building in der Kreislaufwirtschaft mit Florian Fehr
- Folge #010: Digitale Services für die Recyclingindustrie mit Julia Stadler
- Folge #005: Vom Plattform-Flop zur Branchenlösung mit Marvin Urban
- Folge #006: Neue Geschäftsmodelle für die Energiebranche mit Silvia Fischer
- Folge #018: Innovationsorganisation bei KUKA mit Dr. Ulrike Tagscherer
- Folge #054: Open Innovation bei der BMW Group mit Dr. Manuel Schneider
- Folge #061: Kundenzentrierte Innovation in der Logistik mit Dr. Klaus Dohrmann