Studie · 10 Min. Lesezeit
Innovation Report 2025: Der Innovationsindex für elf Industrien der DACH-Region und was er über Zukunftsfähigkeit zeigt

Das Wichtigste in Kürze
- Für den hy Innovation Report 2025 haben wir über 500 Unternehmen aus elf Industrien der DACH-Region anhand von mehr als 115.000 Datenpunkten bewertet; keine Industrie erreicht im Mittel mehr als 2,1 von fünf Punkten.
- Organisation, Kapital und Technologie hängen in der DACH-Region praktisch nicht zusammen: Die Korrelationen zwischen den drei Dimensionen liegen zwischen minus 0,06 und plus 0,03.
- Nur 1 % der untersuchten Unternehmen berichten im Jahresbericht über betriebswirtschaftliche Innovations-KPIs, und nur drei von zehn haben ein durchgängig strukturiertes Innovation Operating Model.
Kann man messen, wie gut ein Unternehmen auf die Zukunft vorbereitet ist? Wir haben es versucht. Für den hy Innovation Report 2025 „Survive or Thrive“ haben wir über 500 Unternehmen aus elf Industrien der DACH-Region analysiert und mehr als 115.000 Datenpunkte ausgewertet. Daraus ist der hy Innovation Score entstanden, ein Innovationsindex, der jedes Unternehmen in drei Dimensionen bewertet: Organisation, Kapital und Technologie.
Das Ergebnis war deutlicher, als wir erwartet hatten. Wir hatten die Scores in der Annahme gebildet, eine Normalverteilung vorzufinden. Herausgekommen ist ein Feld, das sich im unteren Drittel drängt. Keine Industrie kommt im Mittel über 2,1 von fünf Punkten.
Meine These dazu: Zukunftsfähigkeit scheitert in der DACH-Region selten an einer einzelnen Schwäche. Sie scheitert daran, dass Organisation, Kapital und Technologie nebeneinander laufen, ohne sich gegenseitig zu verstärken. Für einen CEO ist das eine gute Nachricht, denn diese Verbindung lässt sich steuern.
Wie misst der hy Innovation Score Zukunftsfähigkeit?
Der Score setzt sich aus zwölf Sub-Scores zusammen, die wir aus öffentlich verfügbaren Daten gewonnen haben: Geschäftsberichte, Kununu-Bewertungen, Google News sowie Startup- und Unternehmensdatenbanken. Jeder Sub-Score wird auf eine Skala von eins bis fünf normiert.
- Organisation zeigt, wie stark Innovationsverantwortung, Kultur und Struktur im Unternehmen verankert sind. Dazu gehören etwa die Frage, ob jemand im Vorstand Innovation im Titel trägt, und ob es Einheiten zum Bauen, Partnern und Investieren gibt.
- Kapital erfasst, ob finanzielle Mittel vorhanden sind und strategisch für Innovation eingesetzt werden, vom finanziellen Spielraum bis zu Startup-Investments.
- Technologie misst, wie effizient technologische Innovation entsteht und in Wirkung übergeht, zum Beispiel über Patente pro Euro Forschung und Entwicklung, den Stellenwert von KI im Geschäftsbericht und Produktivitätsgewinne.
Warum nicht einfach EBIT oder Unternehmensbewertung? Weil beide zurückschauen oder Stimmungen abbilden. Ein Unternehmen mit hoher EBIT-Marge, das kaum in Forschung, Digitalisierung oder Talente investiert, sieht heute gut aus und ist morgen trotzdem angreifbar. Genau diese Investitionen tauchen im EBIT als Kosten auf.
Zur Einordnung gehört auch, was der Score nicht kann. Er misst von außen, was öffentlich sichtbar ist. Interne Zuständigkeiten, die nirgends dokumentiert sind, fallen durch. Die Werte sind als Rangordnung zu lesen, sie zeigen, wer relativ vorne oder hinten liegt. Korrelation ist keine Kausalität. Deshalb haben wir die Daten mit der Erfahrung aus unseren Projekten gegengelesen.
Welche Industrie ist in der DACH-Region am innovationsfähigsten?
Am innovationsfähigsten ist laut hy Innovation Score der Maschinen- und Anlagenbau mit 2,1 von fünf Punkten, gefolgt von Energie und Versorgung mit 2,0. Sieben Industrien liegen bei 1,9, Bauwesen und Immobilien sowie Handel und Konsumgüter bilden mit 1,7 das Schlusslicht. Die Summe der zwölf Sub-Scores zeigt die Abstände genauer:
| Rang | Industrie | Punkte (von 60) | hy Innovation Score (1 bis 5) |
|---|---|---|---|
| 1 | Maschinen- und Anlagenbau | 25,2 | 2,1 |
| 2 | Energie und Versorgung | 23,5 | 2,0 |
| 3 | IT und Software | 23,0 | 1,9 |
| 4 | Gesundheit und Biotech | 22,9 | 1,9 |
| 4 | Landwirtschaft und Agrar | 22,9 | 1,9 |
| 6 | Mobilität und Verkehr | 22,6 | 1,9 |
| 7 | Logistik und Transport | 22,5 | 1,9 |
| 7 | Produktion und Fertigung | 22,5 | 1,9 |
| 9 | Finanzen und Versicherungen | 22,4 | 1,9 |
| 10 | Bauwesen und Immobilien | 20,9 | 1,7 |
| 11 | Handel und Konsumgüter | 19,8 | 1,7 |
Quelle: hy Innovation Report 2025, S. 18-19. Punkte sind die Summe der zwölf Sub-Scores je Industrie, der Score ist ihr Mittelwert.
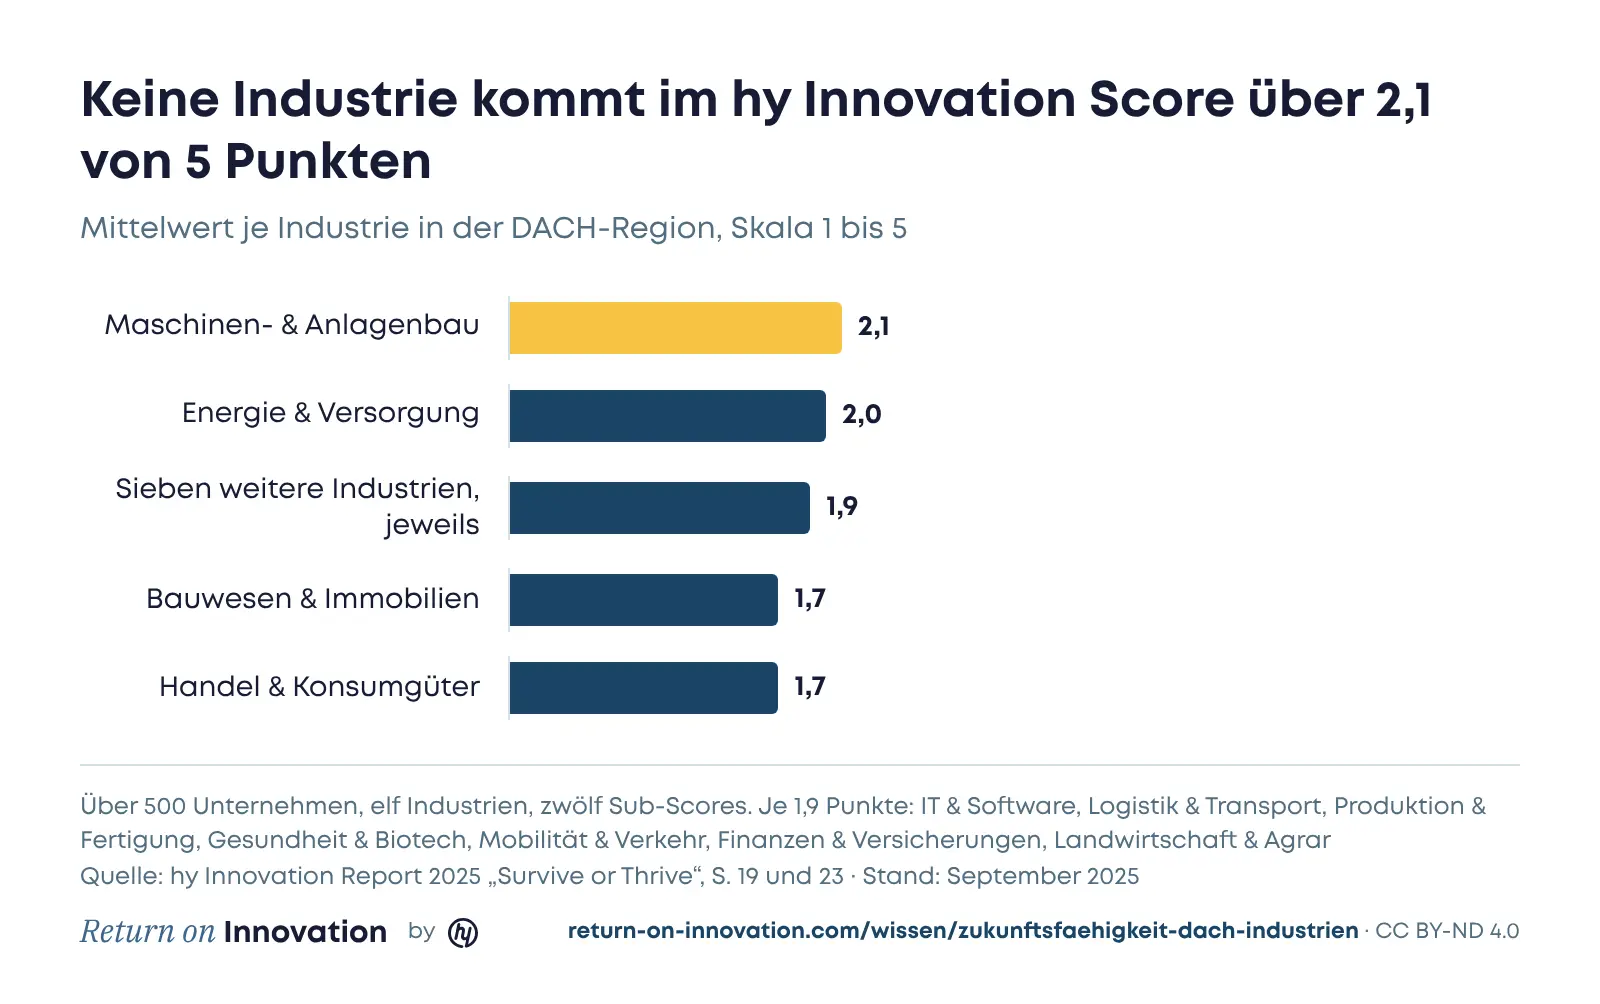
Die Spannweite ist klein, und das ist die eigentliche Aussage. Es gibt keinen Industrie-Champion, an dem sich alle anderen orientieren könnten. Jede Industrie hat ihre Stärken, und keine hält sie über alle Dimensionen.
- Maschinen- und Anlagenbau ist in der Technologie-Dimension fast überall vorne, mit Höchstwerten bei Patentdichte, Automatisierung und KI-Narrativ. Bei Kapital und Organisation liegt die Industrie im Mittelfeld. Das technische Know-how ist da, ohne klare Governance und Mittel verpufft es.
- IT und Software führt bei Partner-Ökosystem, KI-Narrativ und Tech Thought Leadership. Die Industrie vernetzt sich und kommuniziert Zukunftsthemen glaubwürdig.
- Logistik und Transport reinvestiert viel und übersetzt das über eigene Einheiten in Startup-Investments.
- Mobilität und Verkehr hat reife Innovationseinheiten und enge Partnernetzwerke. Die schwache Cash Readiness zeigt die Folgen der aktuellen Absatzkrise.
Am meisten hat mich überrascht, wer an der Spitze der einzelnen Unternehmen steht. Die besten 10 % kommen aus Energie und Versorgung, Gesundheit und Biotech, Mobilität und Verkehr sowie Handel und Konsumgüter, also aus völlig unterschiedlichen Märkten mit unterschiedlicher Regulierung. Handel und Konsumgüter ist als Industrie Schlusslicht und stellt trotzdem Unternehmen in der Spitzengruppe. Die Industrie ist also keine Ausrede. Gemeinsam ist den Spitzenreitern, dass sie Innovation organisatorisch verankert haben, mit klar strukturierten und institutionalisierten Einheiten.
Wie zukunftsfähig ist der Mittelstand?
Der Report bewertet über 500 börsennotierte Unternehmen, darunter auch kleinere Werte. Nicht börsennotierte Mittelständler sind nicht Teil der Stichprobe, ein eigener Mittelstandswert lässt sich daraus deshalb nicht ablesen. Die wichtigste Aussage gilt trotzdem: Ob ein Unternehmen zukunftsfähig ist, hängt laut Report weder an der Industrie noch an der Größe.
Für Mittelständler halte ich das für die eigentlich gute Nachricht. Die Spitzenreiter im Score verbindet vor allem, dass sie Innovation organisatorisch verankert haben, mit klaren Zuständigkeiten und Einheiten, die ins Kerngeschäft übergeben. Das ist im Mittelstand oft schneller umzusetzen als im Konzern, weil die Wege zum Inhaber oder zur Geschäftsführung kurz sind. In Folge #046 erzählt Friedrich Conzen, CEO von Francotyp-Postalia, wie das Unternehmen sein profitables Kerngeschäft nutzt, um digitale Innovationen zu finanzieren.
Warum gleicht keine Dimension die anderen aus?
Die Korrelationen zwischen den drei Dimensionen liegen zwischen minus 0,06 und plus 0,03. Statistisch heißt das: Wer organisatorisch gut aufgestellt ist, hat deshalb nicht mehr Kapital für Innovation, und wer Kapital hat, ist deshalb technologisch nicht weiter. Die drei Bereiche arbeiten als Silos.
Daraus leiten wir drei Muster ab, die wir auch in Projekten immer wieder sehen. Organisationsstrukturen und Kapital ohne technologische Adaption bleiben wirkungslos. Struktur und Technologie ohne Geld lassen sich nicht skalieren. Technologie und Kapital ohne Struktur bleiben Einzelfälle. Unternehmen mit einer Höchstnote in nur einem Kriterium landen im Score regelmäßig im Mittelfeld oder dahinter.
Innerhalb der Industrien haben wir vier Typen gefunden, die zeigen, wo es in der Praxis hakt.
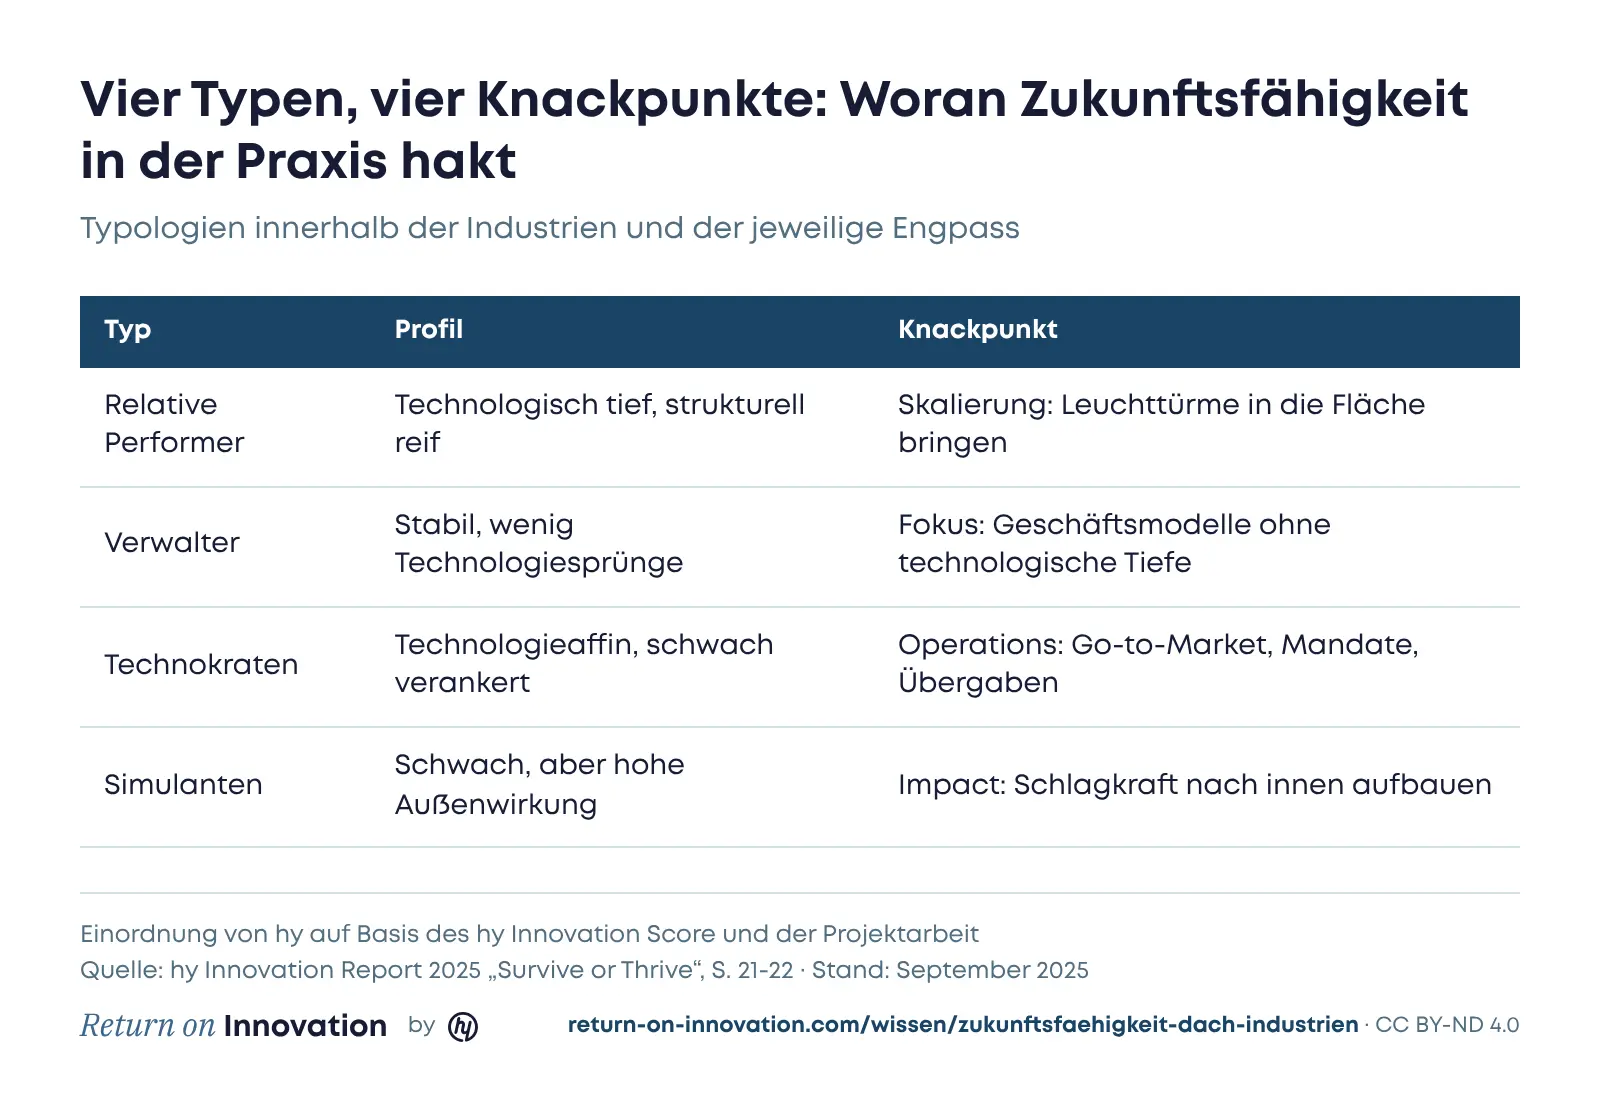
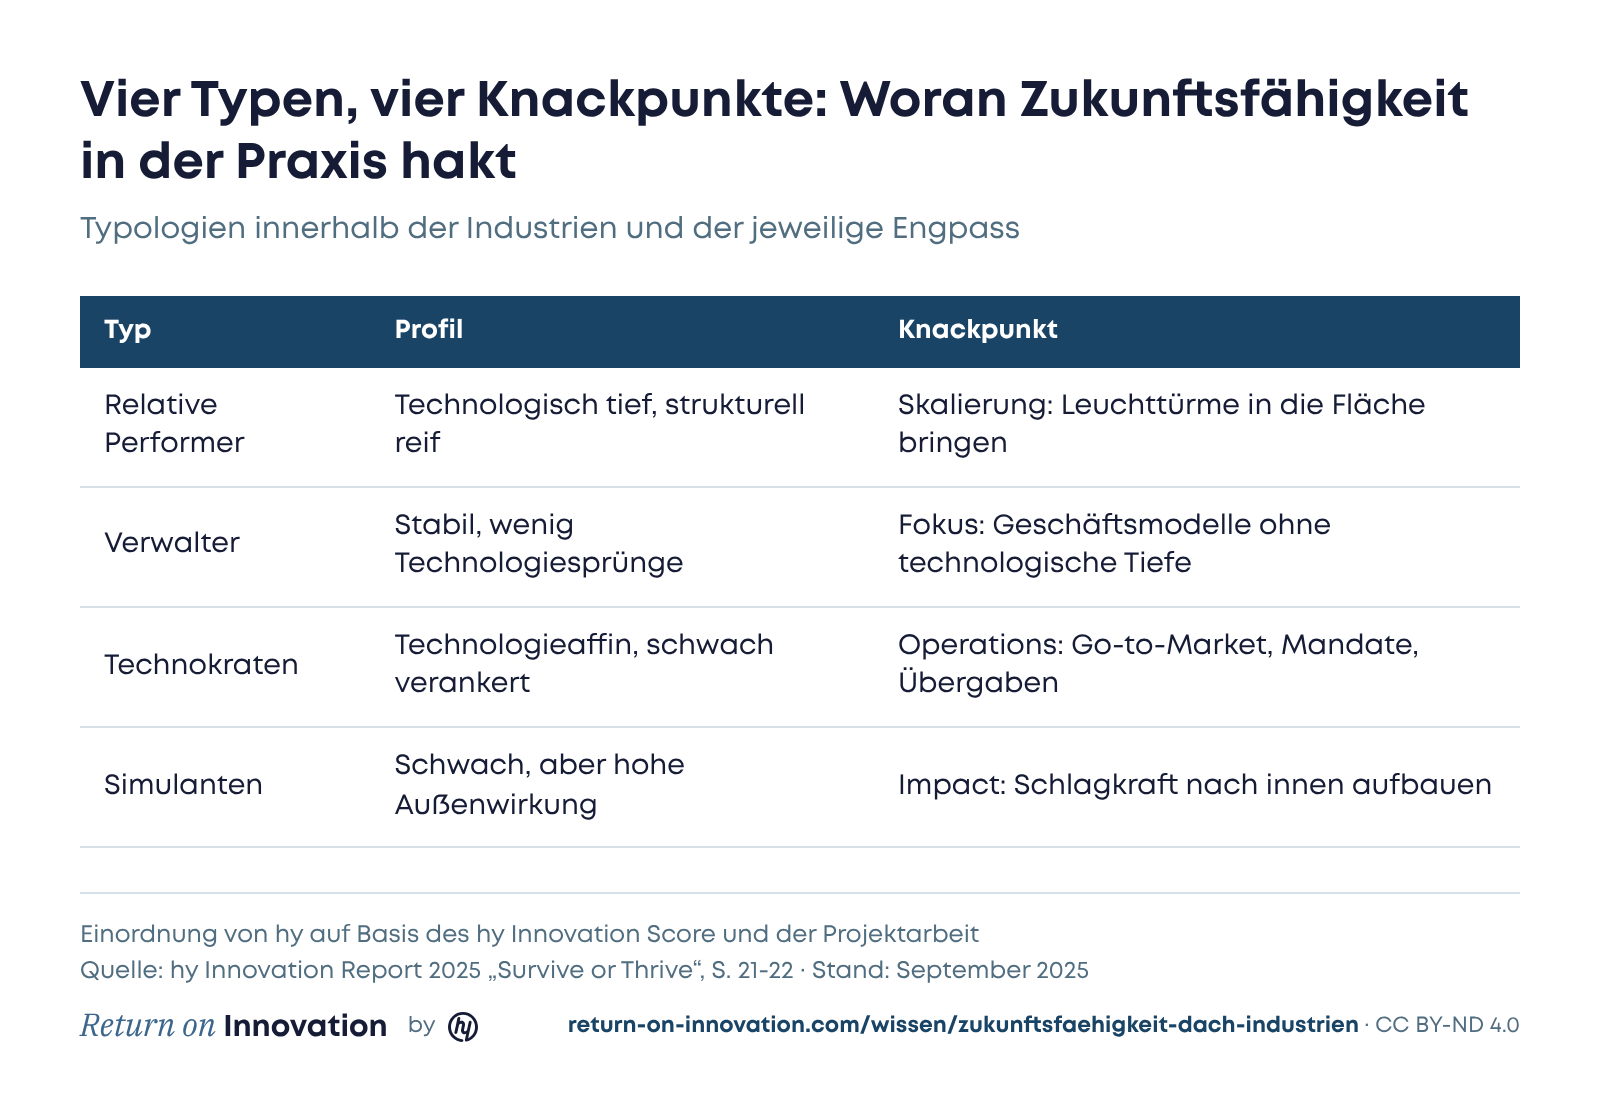
Ich halte die Simulanten für das größte Risiko, weil sie es selbst am wenigsten merken. Wer viel über Innovation kommuniziert, bekommt Zuspruch von außen und intern das Gefühl, auf dem richtigen Weg zu sein. Ob daraus Umsatz wird, zeigt sich erst Jahre später.
Reicht eine gute Innovationskultur?
Die Kulturwerte sind das Erfreulichste im ganzen Datensatz. Fast alle Industrien liegen beim Cultural Readiness Score um drei Punkte, von 2,7 in Landwirtschaft und Agrar bis 3,3 in Bauwesen und Immobilien. Mitarbeitende in der DACH-Region bewerten die Innovationskultur ihrer Unternehmen besser, als der Output nahelegt.
Mit der Umsetzung hängt dieser Wert allerdings kaum zusammen. Eine offene Kultur führt also nicht automatisch zu mehr Technologie oder Wachstum. Meine Kollegin Anne Schlösser hat es im Report so eingeordnet: Zustimmung und Konsens schaffen noch keine Veränderung. Sie führen oft dazu, dass Kapital und Ressourcen zu lange in strategischen Wetten gebunden bleiben, bis sich der Markt weiterbewegt hat.
Was fehlt, ist ein Zielbild, auf das die Kultur einzahlen kann, plus Entscheidungsstrukturen und eine Budgetlogik, die Initiativen auch beendet. Im Podcast haben Marie-Luise Heitmann und Calvin Zakrzewski, die den Report mit aufgebaut haben, darüber gesprochen, wie klar mandatierte Innovationsvehikel auf Top- und Bottom-Line einzahlen.
Kapital wird reinvestiert, aber selten in Startups
Viele Unternehmen reinvestieren ihre Gewinne, statt sie vollständig auszuschütten. Nur landet wenig davon in jungen Unternehmen und Technologien. Den stärksten Zusammenhang auf der Kapitalseite sehen wir zwischen Reinvestment und der Reife der Corporate-Venture-Capital-Aktivitäten (CVC), mit einer Korrelation von r = 0,54. Die meisten Top-Werte bei Startup-Investments finden sich in Gesundheit und Biotech sowie Finanzen und Versicherungen, dort ist aber auch die Spannbreite am größten.
Von außen betrachtet wirkt die Kapitalseite trotzdem fragmentiert. 70 % der Unternehmen zeigen zersplitterte CVC-Aktivitäten, und nur 14 % nutzen Venture Clienting systematisch. Ich sehe darin keinen Grund, jedem Mittelständler einen eigenen Fonds zu empfehlen. Ich sehe darin den Hinweis, dass Kapital für Innovation oft ohne klare Strategie verteilt wird. Wie der Energieversorger EWE seine Innovationsorganisation in drei Horizonten steuert und warum CEO Stefan Dohler dort auf gezieltes Venture Clienting setzt, erzählt er in Folge #040.
Welche fünf Fragen solltet ihr als CEO am Montag stellen?
Am Ende des Reports haben wir aufgeschrieben, welche Fragen wir uns als CEO jetzt stellen würden. Fünf davon lassen sich in jeder Vorstandssitzung beantworten, und jede hängt an einer Zahl aus unseren Daten.
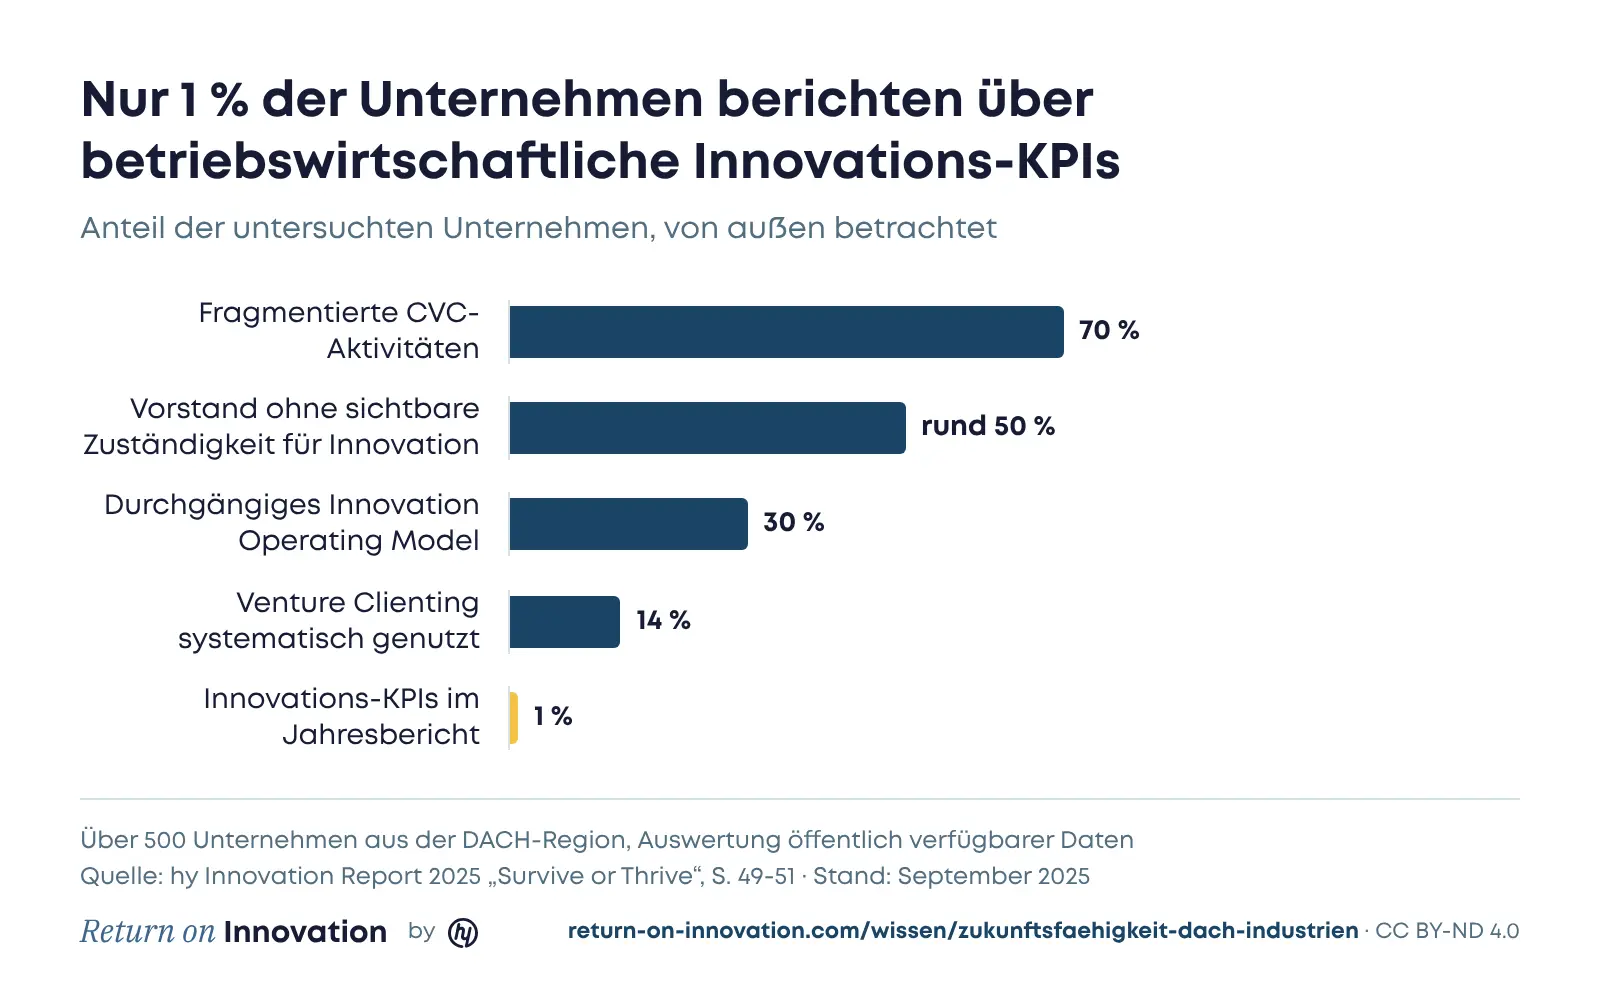
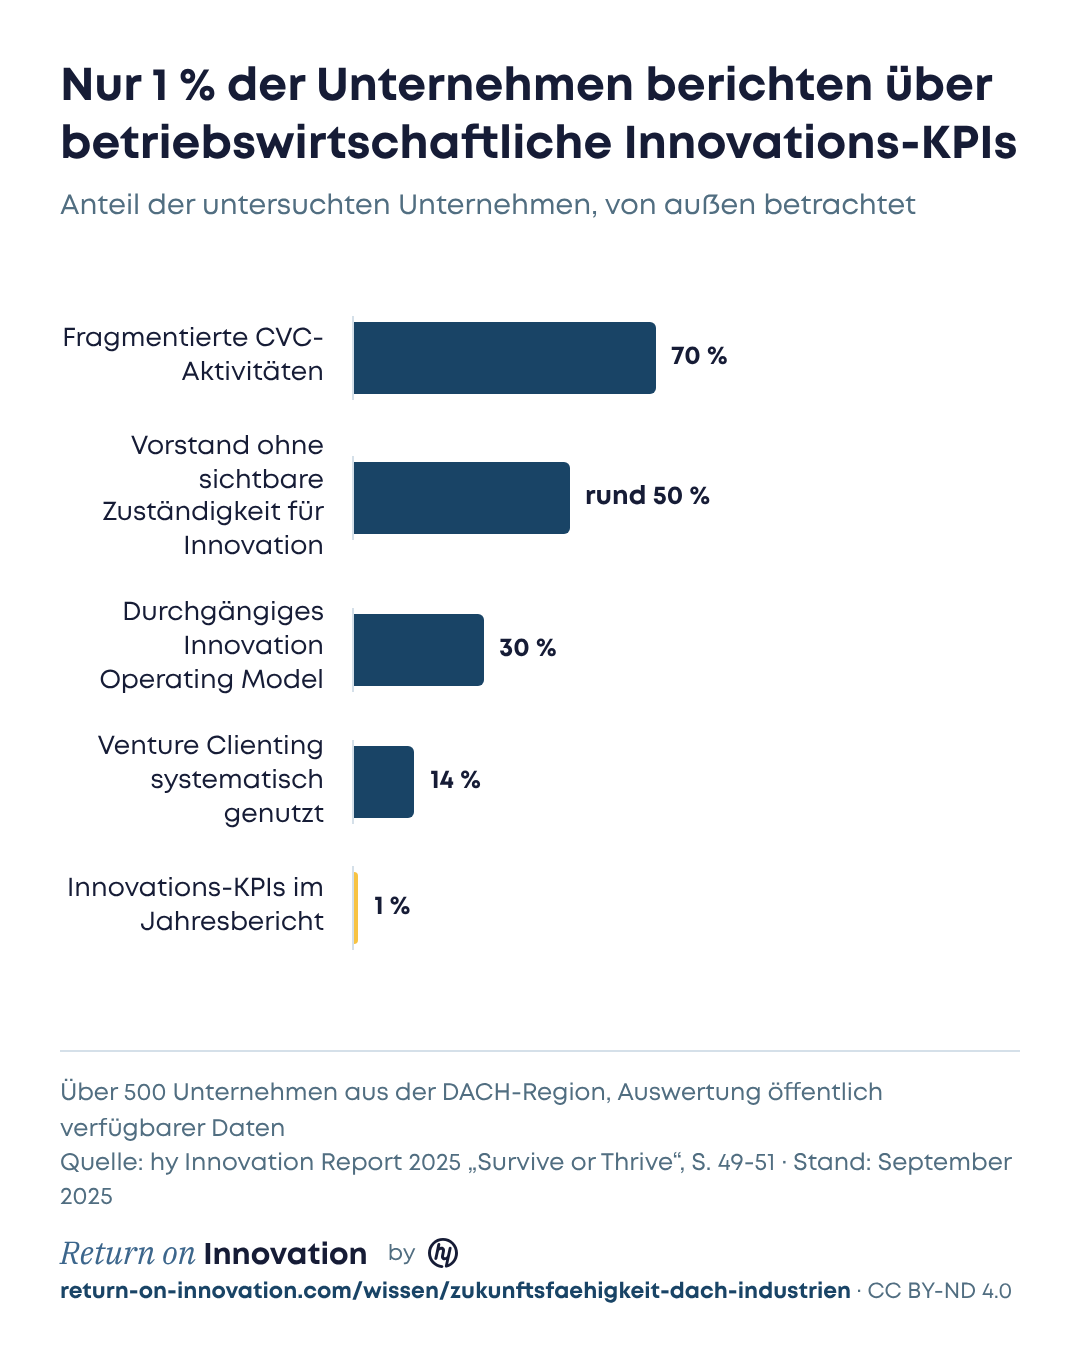
- Wer im Vorstand verantwortet Innovation? In rund der Hälfte der Unternehmen ist von außen keine formale Innovationsverantwortung im Vorstand erkennbar. Intern mag es sie geben. Wenn sie aber nicht sichtbar ist, fehlt die Orientierung für Mitarbeitende, Partner und Kapitalgeber.
- Wie messen wir den betriebswirtschaftlichen Beitrag von Innovation? Nur 1 % der Unternehmen berichten im Jahresbericht über betriebswirtschaftliche KPIs zu Innovation. Ohne diese Zahlen lässt sich nicht entscheiden, welche Initiative mehr Geld bekommt und welche endet.
- Sind unsere Innovationseinheiten mit dem Kerngeschäft verbunden? Nur drei von zehn Unternehmen verfügen über ein durchgängig strukturiertes Innovation Operating Model. Labs, CVC und Venture Clienting laufen häufig nebeneinander, ohne Übergabe ins Kerngeschäft. Dort bleiben Ideen im Prototyp stecken.
- Folgt unsere Kapitalallokation der Strategie? Wer einzelne Beteiligungen und Pilotprojekte ohne gemeinsame These betreibt, investiert punktuell. Prüft, ob jede Beteiligung und jedes Innovationsbudget einer strategischen Frage zugeordnet ist.
- Passen Zielbild und technologische Basis zusammen? In neun von elf Industrien liegt der Score für das KI-Narrativ unter dem Score für Automatisierung. Die technische Basis wächst, ein klar kommuniziertes Zielbild fehlt meist.
Aus meiner Zeit beim Aufbau des Lufthansa Innovation Hub weiß ich, wie schwer die zweite Frage ist. Innovationseinheiten wollen sich ungern an Kennzahlen des Kerngeschäfts messen lassen, und das Kerngeschäft sieht in ihnen oft eine Kostenstelle. Wie ihr ein Performance-Tracking aufsetzt, das beides berücksichtigt, beschreiben meine Kolleg:innen in ihrem Beitrag zum Performance-Tracking von Innovation Units.
Wo steht euer Unternehmen?
Die Industriewerte sind Durchschnitte, und in jedem Durchschnitt verschwinden die Ausreißer. Für euer Unternehmen sagt der Mittelwert eurer Industrie wenig. Den Außenblick nach der Logik des Scores verbinden wir deshalb im Gespräch mit dem Innenblick, den keine öffentliche Quelle liefert: Zuständigkeiten, Portfolio, Budgets.
Ich würde das Ergebnis im Vorstand nicht als Zeugnis lesen. Der Score ist ein Indikator und ein guter Anlass für eine ehrliche Diskussion darüber, welche der drei Dimensionen bei euch die anderen bremst. Genau dort beginnt unsere Arbeit: die Lücke benennen, eine Wachstumsagenda daraus ableiten und sie in Operating Model, Rollen und Budget übersetzen. Wie ein solcher Blick von innen abläuft, beschreibe ich im Artikel zum Innovationsaudit.
Fazit: Zukunftsfähigkeit der DACH-Industrien entsteht im Zusammenspiel von Organisation, Kapital und Technologie
Keine Industrie der DACH-Region kommt im hy Innovation Score über 2,1 von fünf Punkten, und die Unterschiede zwischen den Industrien sind klein. Die Unternehmen an der Spitze kommen aus ganz unterschiedlichen Märkten und haben eines gemeinsam: Sie verankern Innovation in klaren Strukturen und verbinden sie mit Kapital und Technologie. Prüft deshalb zuerst, ob bei euch jemand im Vorstand für Innovation verantwortlich ist, ob ihr ihren Beitrag messt und ob eure Innovationseinheiten ins Kerngeschäft übergeben. Den vollständigen Innovation Report mit allen Sub-Scores findet ihr auf der Seite zum Report. Wenn ihr euer Unternehmen mit uns einordnen wollt: Say hy!
Quellen
- hy Innovation Report 2025 „Survive or Thrive: So zukunftsfähig sind die Industrien der DACH-Region“, S. 3, 7, 11, 13-16, 18-25, 29-33, 36, 44, 49-52, 68
- hy: If you can measure it, you can manage it. So funktioniert Performance-Tracking von Innovation Units
- Folge #019: Survive or Thrive mit Marie und Calvin
- Folge #046: Innovation im sicherheitskritischen Umfeld mit Friedrich Conzen
- Folge #040: Integrierte Innovationsorganisation bei Energieversorgern mit Stefan Dohler